 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Baisse de la production et des commandes au premier trimestre – Perspectives moroses pour le deuxième trimestre dans un contexte d’inquiétudes croissantes liées aux coûts
Le conflit au Moyen-Orient est en grande partie responsable d’un début d’année 2026 en deçà des attentes, selon la dernière enquête « BPIF Printing Outlook ». Les résultats du premier trimestre 2026 montrent que la production et les commandes ont été affectées, et que la hausse des coûts pèse sur les perspectives pour le deuxième trimestre. Il est d’autant plus frustrant que cette situation survienne alors que le secteur semblait profiter d’une brève période de relative stabilité. La confiance est depuis longtemps instable, mais les prévisions pour le deuxième trimestre ont chuté à un niveau jamais vu depuis le début de la pandémie de Covid en 2020.
Près de deux cinquièmes (38 %) des imprimeurs ont enregistré une baisse de leur volume de production au premier trimestre 2026. Un peu plus d’un quart (26 %) ont réussi à maintenir leur volume de production à un niveau stable, tandis que les 36 % restants ont enregistré une hausse de leur volume de production. Le solde qui en résulte (la différence entre les hausses et les baisses) s’établit donc à -2, bien en deçà du résultat du quatrième trimestre (+35) et inférieur aux prévisions pour le premier trimestre (+15). Ce résultat négatif met fin à une période de soldes de production positifs qui s’était prolongée pendant deux ans et demi.
Les espoirs de voir une amélioration lente mais régulière se poursuivre en 2026 ont été anéantis à la suite d’un premier trimestre décevant, et malheureusement, les prévisions de production pour le deuxième trimestre sont les plus pessimistes depuis cinq ans.
Volume de production : en baisse au premier trimestre, un ralentissement plus marqué se profile
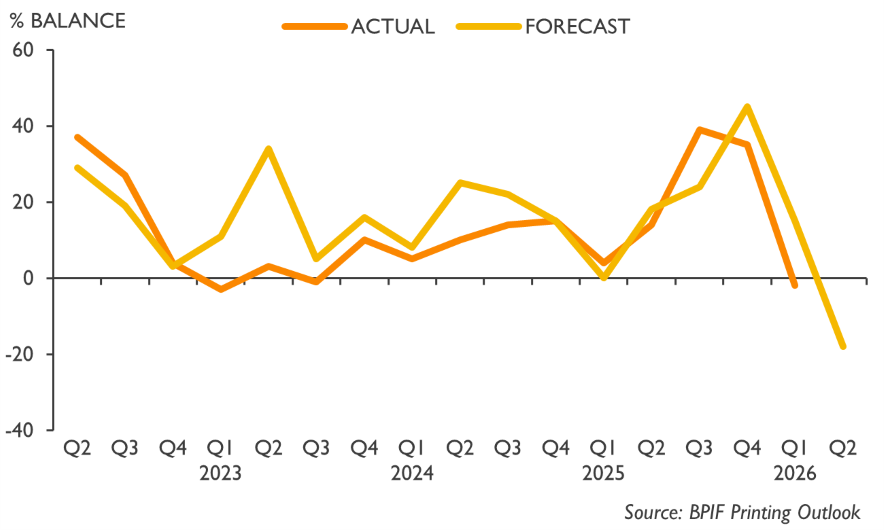
Le solde de production du premier trimestre, à -2, s’est révélé bien inférieur aux prévisions (+15). Un solde de -18 est prévu pour le deuxième trimestre.
La confiance des entreprises a déjoué les prévisions négatives en restant positive au premier trimestre ; cela fait près de quatre ans qu’on n’avait pas enregistré trois trimestres consécutifs de résultats positifs, et malheureusement, les perspectives de confiance pour le deuxième trimestre constituent les prévisions les plus négatives depuis le début de la pandémie de Covid. Les conflits mondiaux et les incertitudes ont fait dérailler une performance économique certes modérée, mais en voie d’amélioration.
La confiance dans la conjoncture générale des affaires s’est améliorée pour seulement un tiers (33 %) des personnes interrogées au premier trimestre, tandis que pour 38 % d’entre elles, elle est restée inchangée. Les 29 % restants ont indiqué que la conjoncture générale des affaires s’était détériorée au premier trimestre. Le solde qui en résulte, de +4, bien qu’en baisse par rapport à celui du quatrième trimestre, est resté positif et supérieur aux prévisions pour le premier trimestre. Malheureusement, la série de résultats positifs concernant la confiance du secteur semble toucher à sa fin. Les prévisions concernant la situation générale du marché dans le secteur au deuxième trimestre ont atteint un niveau de pessimisme qui n’avait pas été observé depuis six ans.
Situation générale du secteur : la confiance est à peine positive au premier trimestre, mais les perspectives pour le deuxième trimestre se sont nettement détériorées
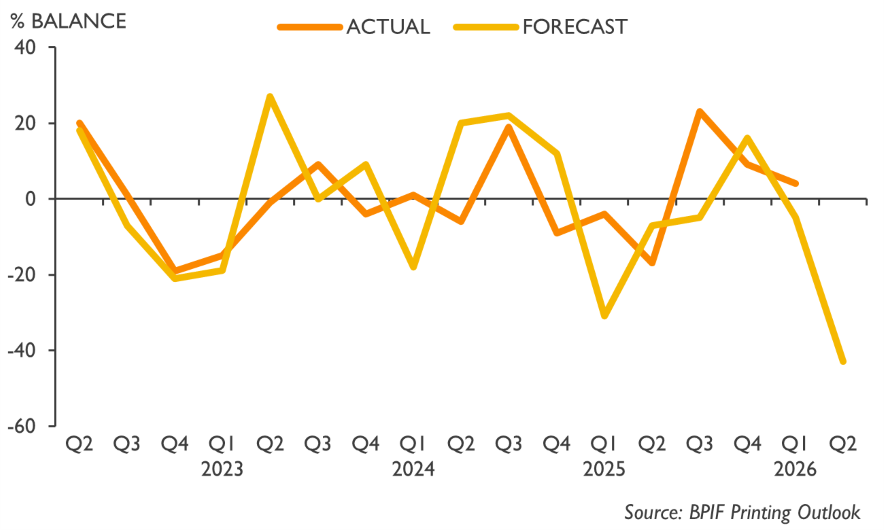
Le solde de +4 au premier trimestre marque un recul par rapport au quatrième trimestre, mais reste supérieur aux prévisions pour le deuxième trimestre (-5). Un solde de -43 est prévu pour le deuxième trimestre.
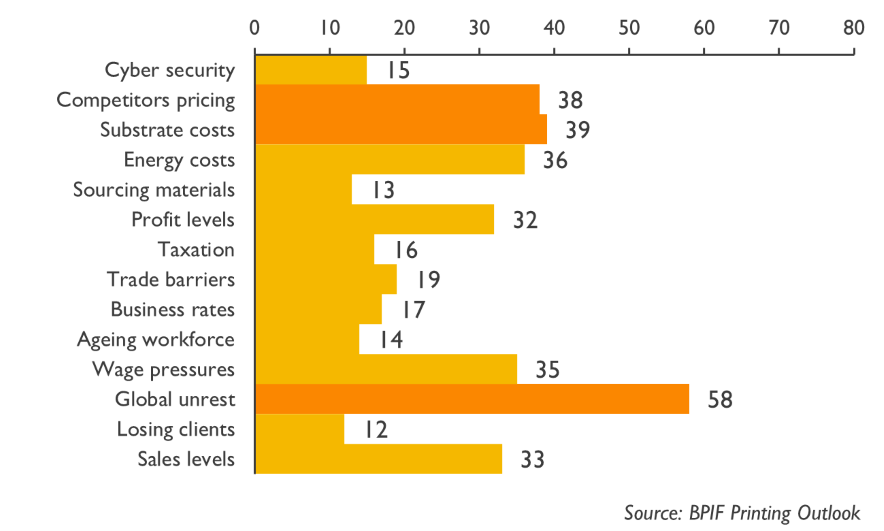
Les inquiétudes liées à la montée des troubles mondiaux sont passées, presque du jour au lendemain, en tête des principales préoccupations commerciales des imprimeurs, devançant ainsi une autre préoccupation émergente : le coût des supports d’impression. On s’attendait auparavant à ce que les pressions salariales conservent leur place de principale préoccupation, mais la guerre au Moyen-Orient a bouleversé la donne.
Les troubles mondiaux ont été cités par 58 % des personnes interrogées comme l’une de leurs cinq principales préoccupations commerciales, contre seulement 12 % en janvier. Cette évolution, qui n’avait pas été anticipée, constitue un frein majeur aux progrès que le secteur prévoyait de réaliser en 2026. Les répercussions se feront sentir non seulement sous forme de pressions sur les coûts, mais aussi par la crainte que cette incertitude ne retarde et ne freine les commandes et l’activité.
Le coût des substrats a grimpé dans le classement pour devenir la deuxième préoccupation en avril. La hausse des coûts de la pâte à papier et du transport s’est rapidement répercutée sur les prix, et d’autres hausses sont attendues au deuxième trimestre. Les niveaux de prix pratiqués par la concurrence restent la troisième préoccupation des entreprises, citée par 38 % des personnes interrogées. Les coûts énergétiques suivent avec une part de 36 %, contre 15 % en janvier ; cette hausse s’explique par le fait que l’augmentation des coûts énergétiques commencera à se répercuter dès que les contrats auront rattrapé la hausse inévitable des prix du pétrole et du gaz.
Principales préoccupations des entreprises – % des personnes interrogées ayant coché cette réponse
Le rapport « BPIF Printing Outlook » du deuxième trimestre 2026 comprend des sections consacrées au chiffre d’affaires du secteur, aux préoccupations des entreprises, aux coûts, aux révisions salariales, au développement durable et à bien d’autres sujets encore.
Kyle Jardine, économiste au BPIF, a déclaré :
« Il convient de noter que tous les secteurs ne sont pas touchés de la même manière : le secteur est hétérogène et de nombreuses entreprises sont encore très bien placées pour développer leurs activités en 2026. De plus, si une issue au conflit au Moyen-Orient peut être trouvée, la confiance s’améliorera sans aucun doute de manière significative. »
« Au-delà d’une certaine ampleur inévitable des hausses de prix, les entreprises continuent de chercher à maîtriser rigoureusement leurs coûts et à améliorer leur productivité grâce à des investissements ciblés. Par ailleurs, les entreprises se sont montrées enthousiastes à l’égard des opportunités offertes par les secteurs de niche et du développement de nouveaux produits ; de l’exploitation de l’IA et d’autres technologies pour optimiser les flux de travail et renforcer les gains d’efficacité – en particulier l’automatisation et la robotique de pointe ; ainsi que de la poursuite des améliorations environnementales. »
Charles Jarrold, directeur général de la BPIF, a déclaré :
« Les troubles mondiaux, la hausse des coûts des substrats, des autres consommables et des coûts énergétiques constituent les principales préoccupations auxquelles les entreprises sont actuellement confrontées. Sans surprise, l’incertitude s’est accrue alors même que le secteur se préparait à une période d’amélioration régulière et stable en 2026. »
« Le rapport de ce trimestre semble en effet particulièrement négatif, mais cette impression négative tient en grande partie aux prévisions et aux attentes pour le deuxième trimestre, qui sont bien sûr encore susceptibles d’évoluer au fur et à mesure que le trimestre avance et que les événements internationaux se déroulent. Il faut toutefois reconnaître qu’aucune solution immédiate ne semble se profiler dans le Golfe, et que même une fois la situation apaisée, certains défis mettront du temps à se résoudre. Nos contacts réguliers avec le gouvernement nous permettent de lui faire part en continu de l’état d’avancement du secteur, et celui-ci s’y intéresse de près ; il n’y a pas de réponse toute faite, mais le gouvernement pourrait prendre certaines mesures pour soutenir les entreprises, l’investissement et la croissance, et nous continuerons à faire pression pour que des actions soient menées. »
Duncan Smith, directeur national de la production chez Canon UK & Ireland et commanditaire du rapport « Printing Outlook » publié en version imprimée, a déclaré :
« Sur un marché où la situation reste instable, il est de plus en plus important de disposer d’informations fiables sur le secteur. Les rapports réguliers du BPIF aident les entreprises du secteur de l’imprimerie à cerner les défis auxquels elles sont confrontées, qu’il s’agisse des fluctuations de la demande ou de l’évolution des priorités d’investissement. En offrant un aperçu du climat et des performances du secteur, ce rapport favorise une prise de décision plus éclairée à un moment où la clarté est essentielle. »
« L’un des domaines qui fait l’objet d’une attention accrue est le rôle des matériaux dans la réalisation des objectifs de développement durable. Le papier reste un élément fondamental de la production imprimée, et la manière dont il est approvisionné et fabriqué peut influencer l’empreinte carbone globale. Alors que de plus en plus d’organisations s’engagent à atteindre des objectifs de zéro émission nette, le choix des supports s’inscrit désormais dans une planification responsable de la production. »
Synthèse des principales conclusions :
- Le conflit au Moyen-Orient est en grande partie responsable d’un début d’année 2026 en deçà des attentes, selon la dernière enquête « BPIF Printing Outlook ». Les résultats du premier trimestre 2026 montrent que la production et les commandes ont été affectées, et que la hausse des coûts pèse sur les perspectives pour le deuxième trimestre.
- Près de deux cinquièmes (38 %) des imprimeurs ont enregistré une baisse de leur volume de production au premier trimestre 2026. Les prévisions concernant le volume de production pour le deuxième trimestre sont les plus pessimistes depuis plus de cinq ans.
- La confiance des entreprises a déjoué les prévisions négatives en restant positive au premier trimestre, et cela fait près de quatre ans qu’on n’avait pas enregistré trois trimestres consécutifs de confiance positive – malheureusement, les perspectives de confiance pour le deuxième trimestre constituent les prévisions les plus négatives depuis le début de la pandémie de Covid.
- Les inquiétudes liées à la montée des troubles mondiaux sont passées, presque du jour au lendemain, en tête des principales préoccupations commerciales des imprimeurs, devançant une autre préoccupation émergente : le coût des supports, ainsi que la conviction que certains concurrents pratiquent des prix inférieurs à leurs coûts de production.
- En avril, le taux d’utilisation des capacités dans l’industrie était réparti de manière plus homogène sur l’ensemble des fourchettes de capacité par rapport à janvier : davantage d’entreprises fonctionnaient à plus de 90 % de leur capacité, tandis que d’autres opéraient à moins de 70 %.
- La brève série de deux trimestres consécutifs de croissance de l’emploi a pris fin au premier trimestre ; les prévisions de recrutement pour le deuxième trimestre sont désormais elles aussi négatives.
- Les niveaux de prix moyens sont restés globalement stables au premier trimestre, déjouant une nouvelle fois des prévisions plus pessimistes ; les prix devraient augmenter au deuxième trimestre.
- Comme lors des derniers trimestres, une majorité des entreprises interrogées a réussi à maintenir la plupart de ses postes de dépenses à un niveau stable au premier trimestre ; toutefois, la tendance s’est clairement inversée et des hausses ont commencé à se faire sentir dans tous les domaines. Bien qu’une très légère majorité ait réussi à maintenir ses coûts de main-d’œuvre stables, la pression exercée sur ce poste de dépenses a, une fois de plus, été plus forte que sur tout autre poste.
- L’amélioration de la rentabilité par le biais de hausses de prix est désormais devenue la priorité absolue dans les plans des entreprises visant à accroître leur rentabilité au cours des douze prochains mois.
- Un peu moins d’un tiers (31 %) des personnes interrogées ont indiqué avoir procédé à une révision salariale au premier trimestre. La variation moyenne (moyenne arithmétique) du salaire de base qui en a résulté s’est élevée à 3,3 %. Plus des trois cinquièmes (61 %) des personnes interrogées ont indiqué qu’elles procéderaient à une révision salariale au deuxième trimestre. Le résultat moyen global attendu est une augmentation de 3,5 %.
- Alors qu’une grande partie du secteur continue de progresser dans la résolution des enjeux liés au développement durable, un petit noyau reste soit incapable, soit peu disposé à s’engager dans cette voie.
- En avril, 69 % des personnes interrogées ont déclaré mesurer leurs émissions de carbone (54 % le font depuis plus de 12 mois, et 15 % depuis moins de 12 mois).
- Le domaine d’intérêt le plus populaire en matière d’investissements liés au développement durable a évolué depuis octobre : les véhicules électriques ont été cités par 72 % des personnes interrogées, contre 65 % en octobre.
- Au Royaume-Uni, la consommation de papiers et de cartons d’impression au quatrième trimestre 2025 a reculé par rapport au quatrième trimestre 2024, mais est restée stable par rapport aux volumes enregistrés au troisième trimestre 2025.
- Les marchés mondiaux de l’énergie sont en pleine tourmente depuis le début des opérations militaires au Moyen-Orient, ce qui a entraîné une flambée très importante des cours du pétrole et du gaz naturel – répercutée également sur le marché de l’électricité.
Au sommaire de « Printing Outlook » ce trimestre :
- Production et commandes : résultats du dernier trimestre et prévisions pour ce trimestre.
- Confiance des entreprises, préoccupations et niveaux d’incertitude.
- Chiffre d’affaires – analyse et prévisions du chiffre d’affaires annuel et mensuel.
- Capacité – utilisation et contraintes.
- Coûts – papier et carton, encre, main-d’œuvre, énergie et structure moyenne des coûts.
- Données sur les tendances en matière d’emploi, de prix, de coûts, de marges, de bénéfices, de trésorerie et de productivité.
- Indicateurs de rentabilité et plans d’amélioration.
- Révision des salaires – évolution et variations moyennes en %.
- Commerce international – commandes à l’exportation et évolution des prix.
- Statistiques sur l’insolvabilité et la santé financière des entreprises.
- Développement durable : mesurer, réduire et investir.
- Consommables – données relatives à la consommation de papier et à l’encre d’impression.
- Énergie – Le point sur le secteur et analyse.








