 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Tuotanto ja tilaukset kärsivät Q1:llä – Q2:n luottamusnäkymät heikot kasvavien kustannushuolien keskellä
Lähi-idän konflikti saa suurelta osin syyn niskoilleen vuoden 2026 heikosta alusta uusimman BPIF Printing Outlook -kyselyn mukaan. Vuoden 2026 Q1:n tulokset osoittavat tuotannon ja tilausten kehityksen kärsineen ja kustannusinflaation heikentävän Q2:n näkymiä. Turhauttavasti tämä tapahtuu tilanteessa, jossa alan näytti hyötyvän lyhyestä suhteellisen vakaasta ajanjaksosta. Luottamus on ollut pitkään ailahtelevaa, mutta Q2:n ennuste on pudonnut tasolle, jolla ei ole oltu sitten covid-pandemian alun vuonna 2020.
Lähes kaksi viidesosaa (38 %) painotaloista ilmoitti tuotantomääränsä laskeneen vuoden 2026 ensimmäisellä neljänneksellä. Hieman yli neljännes (26 %) pystyi pitämään tuotannon ennallaan, kun taas loput 36 % kasvattivat tuotantomääriään. Tulosaldo (kasvun ja laskun erotus) oli näin ollen -2, mikä on selvästi alle Q4:n toteuman (+35) ja myös alle Q1:n ennusteen (+15). Negatiivinen tulos päättää positiivisten tuotantosaldojen kauden, joka oli jatkunut kaksi ja puoli vuotta.
Toiveet hitaasti ja tasaisesti jatkuvasta parannuksesta vuonna 2026 ovat kariutuneet pettymykseksi jääneen Q1:n jälkeen, ja valitettavasti Q2:n tuotantoennuste on negatiivisin viiteen vuoteen.
Tuotantomäärä – kärsi Q1:llä, syvempi laskusuhdanne edessä
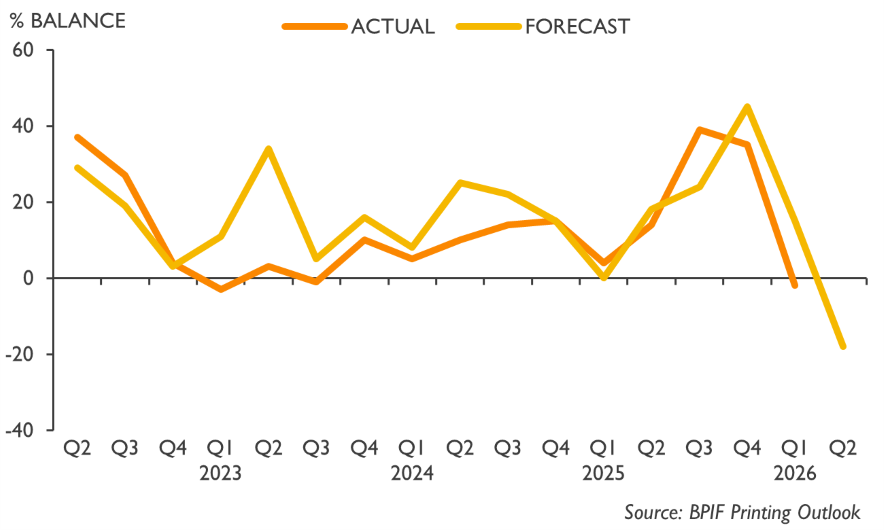
Q1:n tuotantosaldo -2 jäi selvästi ennusteen (+15) alapuolelle. Q2:lle ennustetaan saldoksi -18.
Alan luottamus uhmasi negatiivista ennustetta ja pysyi positiivisena Q1:llä. On kulunut lähes neljä vuotta siitä, kun kolme peräkkäistä positiivista neljännestä on raportoitu, ja valitettavasti Q2:n luottamusnäkymät ovat negatiivisimmat sitten covid-pandemian alun. Maailmanlaajuiset konfliktit ja epävarmuudet ovat suistaneet raiteiltaan talouskehityksen, joka oli toki vaatimatonta mutta paranemassa.
Luottamus kaupankäynnin yleiseen tilaan parani Q1:llä vain kolmanneksella (33 %) vastaajista, kun taas 38 %:lla se pysyi ennallaan. Loput 29 % ilmoitti kaupankäynnin yleisen tilan heikentyneen Q1:llä. Tulosaldo +4 oli Q4:n saldoa heikompi, mutta pysyi positiivisena ja Q1:n ennustetta korkeampana. Pettymykseksemme alan positiivinen luottamus näyttää olevan päättymässä. Odotukset alan kaupankäynnin yleisestä tilasta Q2:lla ovat saavuttaneet negatiivisuudessaan tason, jolla ei ole oltu kuuteen vuoteen.
Kaupankäynnin yleinen tila – luottamus vain niukasti positiivinen Q1:llä, Q2:n näkymät heikentyneet
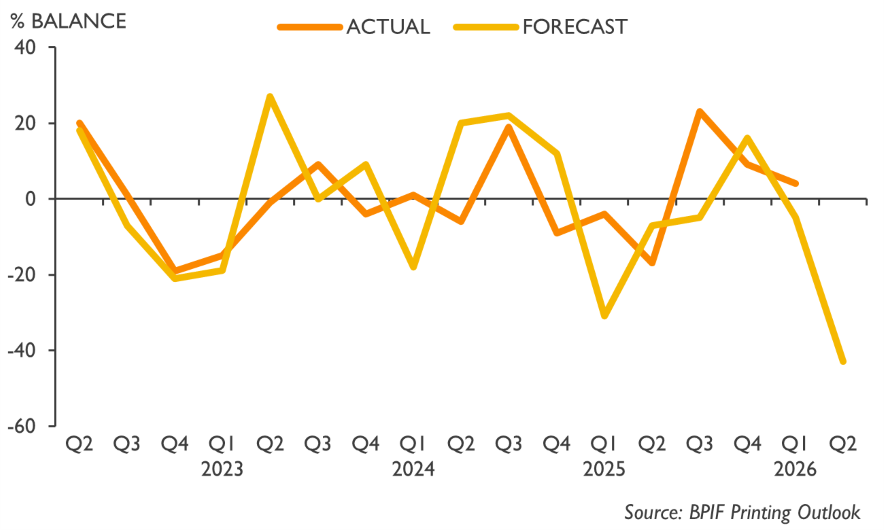
Q1:n saldo +4 on Q4:ää heikompi, mutta Q2:n ennustetta (-5) korkeampi. Q2:lle ennustetaan saldoksi -43.
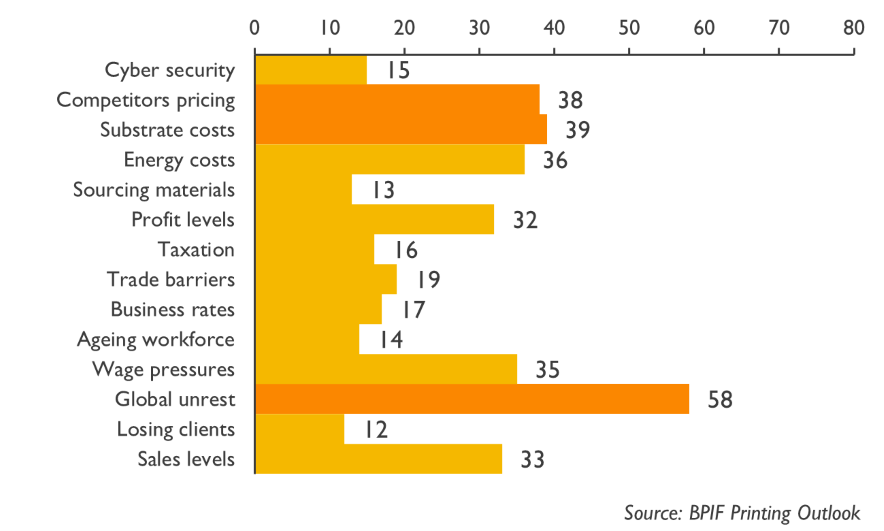
Huoli maailmanlaajuisten levottomuuksien lisääntymisestä on noussut lähes tyhjästä painotalojen suurimmaksi liiketoimintahuoleksi, ohi toisen kasvavan huolenaiheen eli painomateriaalien kustannusten. Palkkapaineiden oli aiemmin odotettu säilyvän suurimpana huolenaiheena, mutta Lähi-idän sota muutti tilanteen täysin.
Maailmanlaajuiset levottomuudet valitsi 58 % vastaajista yhdeksi viidestä suurimmasta liiketoimintahuolestaan, kun tammikuussa osuus oli vain 12 %. Tätä ei ennakoitu, ja se rajoittaa merkittävästi alan kehitystä, jonka oli ennustettu jatkavan kasvuaan vuonna 2026. Kerrannaisvaikutukset näkyvät paitsi kustannuspaineina myös huolena siitä, että epävarmuus viivästyttää ja vähentää tilauksia ja toimintaa.
Painomateriaalien kustannukset nousivat huhtikuussa toiseksi suurimmaksi huolenaiheeksi. Sellun ja kuljetusten kustannusten nousu on nopeasti heijastunut hinnankorotuksiin, ja Q2:lla niitä odotetaan lisää. Kilpailijoiden hintataso on edelleen kolmanneksi suurin liiketoimintahuoli, ja 38 % vastaajista valitsi sen. Energian kustannukset seuraavat 36 prosentin osuudella, kun tammikuussa osuus oli 15 %. Tämä perustuu siihen, että energian hinnannousu alkaa vähitellen heijastua kustannuksiin, kun sopimukset päivittyvät väistämättömän öljyn ja kaasun kallistumisen mukaisesti.
Suurimmat liiketoimintahuolenaiheet – osuus vastaajista
BPIF:n Printing Outlook Q2 2026 -raportti sisältää osiot alan liikevaihdosta, liiketoimintahuolista, kustannuksista, palkantarkistuksista, vastuullisuudesta ja paljon muusta.
BPIF:n ekonomisti Kyle Jardine sanoi:
”On huomattava, ettei koko ala kärsi samalla tavalla. Ala on monimuotoinen, ja monilla yrityksillä on edelleen erittäin hyvät edellytykset kasvattaa liiketoimintaansa vuonna 2026. Jos Lähi-idän konfliktiin löydetään ratkaisu, luottamus epäilemättä vahvistuu jälleen merkittävästi.
”Väistämättömien hinnankorotusten lisäksi yritykset pyrkivät edelleen pitämään kustannukset tarkasti hallinnassa ja parantamaan tuottavuutta kohdennetuilla pääomainvestoinneilla. Lisäksi yritykset ovat innostuneita kapeiden markkinasegmenttien mahdollisuuksista ja uusien tuotteiden kehittämisestä; tekoälyn ja muiden teknologioiden hyödyntämisestä työnkulun parantamiseksi ja tehokkuuden lisäämiseksi – erityisesti huippuluokan automaation ja robotiikan avulla – sekä ympäristötoimien edistämisestä.”
BPIF:n toimitusjohtaja Charles Jarrold sanoi:
”Maailmanlaajuiset levottomuudet, painomateriaalien ja muiden kulutushyödykkeiden kustannusten nousu sekä energiakustannukset ovat merkittäviä huolenaiheita, joita yritykset tällä hetkellä kohtaavat. Epävarmuuden lisääntyminen ei ole yllättävää aikana, jolloin ala valmistautui tasaiseen ja vakaaseen kehitykseen vuonna 2026.
”Tämän vuosineljänneksen raportti vaikuttaa erityisen negatiiviselta, mutta suuri osa negatiivisuudesta perustuu Q2:n ennusteisiin ja odotuksiin, jotka voivat tietenkin vielä muuttua vuosineljänneksen edetessä ja kansainvälisten tapahtumien kehittyessä. On kuitenkin todettava, ettei Persianlahden tilanteeseen näytä olevan välitöntä ratkaisua, ja haasteiden purkautuminen vie aikaa vielä tilanteen rauhoituttuakin. Säännöllinen yhteydenpitomme hallitukseen tarkoittaa, että voimme jatkuvasti välittää tietoa alan tilanteesta, ja asia kiinnostaa heitä suuresti. Helppoja vastauksia ei ole, mutta hallitus voisi tehdä asioita yritysten, investointien ja kasvun tukemiseksi, ja jatkamme toimia niiden edistämiseksi.”
Canon UK & Irelandin tuotannosta vastaava Country Director ja painetun Printing Outlook -raportin tukija Duncan Smith sanoi:
”Markkinoilla, joilla olosuhteet muuttuvat jatkuvasti, luotettavan alaa koskevan tiedon saatavuus on yhä tärkeämpää. BPIF:n jatkuva raportointi auttaa painoalan organisaatioita ymmärtämään haasteita kysynnän vaihteluista investointiprioriteettien muuttumiseen. Raportti tarjoaa katsauksen alan tunnelmiin ja kehitykseen sekä tukee tietoon perustuvampaa päätöksentekoa silloin, kun selkeys on olennaista.
”Yksi tarkastelun kohteena oleva alue on materiaalien rooli vastuullisuustavoitteiden tukemisessa. Paperi on edelleen painotuotannon perusta, ja sen hankinta- ja valmistustavat voivat vaikuttaa kokonaisilmastovaikutuksiin. Kun yhä useammat organisaatiot sitoutuvat nettonollatavoitteisiin, materiaalivalinnoista on tulossa osa vastuullisen tuotannon suunnittelua.”
Keskeisten tulosten yhteenveto:
- Lähi-idän konflikti saa suurelta osin syyn niskoilleen vuoden 2026 heikosta alusta uusimman BPIF Printing Outlook -kyselyn mukaan. Vuoden 2026 Q1:n tulokset osoittavat tuotannon ja tilausten kehityksen kärsineen ja kustannusinflaation heikentävän Q2:n näkymiä.
- Lähes kaksi viidesosaa (38 %) painotaloista ilmoitti tuotantomääränsä laskeneen vuoden 2026 ensimmäisellä neljänneksellä. Q2:n tuotantoennuste on negatiivisin yli viiteen vuoteen.
- Alan luottamus uhmasi negatiivista ennustetta ja pysyi positiivisena Q1:llä, ja on kulunut lähes neljä vuotta siitä, kun kolme peräkkäistä positiivista neljännestä on raportoitu – valitettavasti Q2:n luottamusnäkymät ovat negatiivisimmat sitten covid-pandemian alun.
- Huoli maailmanlaajuisten levottomuuksien lisääntymisestä on noussut lähes tyhjästä painotalojen suurimmaksi liiketoimintahuoleksi, ohi toisen kasvavan huolenaiheen eli painomateriaalien kustannusten sekä uskomuksen, että kilpailijat hinnoittelevat tuotteensa alle kustannusten.
- Teollisuuden kapasiteetin käyttöaste jakautui huhtikuussa kapasiteettiluokkien kesken aiempaa tasaisemmin tammikuuhun verrattuna: yli 90 prosentin kapasiteetilla toimivia yrityksiä oli enemmän, samoin alle 70 prosentin kapasiteetilla toimivia.
- Työllisyyden kahden peräkkäisen positiivisen vuosineljänneksen lyhyt jakso päättyi ensimmäisellä vuosineljänneksellä, ja myös rekrytointiaikeet toiselle vuosineljännekselle ovat nyt negatiiviset.
- Keskimääräiset hintatasot pysyivät ensimmäisellä vuosineljänneksellä pääosin vakaina ja ylittivät jälleen negatiivisemman ennusteen – hintojen odotetaan nousevan toisella vuosineljänneksellä.
- Kuten viime vuosineljänneksillä, enemmistö vastaajista pystyi pitämään useimmat kustannusalueet vakaina ensimmäisellä vuosineljänneksellä. Suunta on kuitenkin selvästi kääntynyt, ja kustannusten nousua alkoi näkyä kaikilla alueilla. Vaikka niukka enemmistö onnistui pitämään työvoimakustannukset vakaina, niiden osalta paine oli jälleen suurempi kuin millään muulla kustannusalueella.
- Kannattavuuden lisäämisestä hinnankorotusten avulla on nyt tullut tärkein tavoite yritysten seuraavien kahdentoista kuukauden kannattavuuden parantamiseen liittyvissä suunnitelmissa.
- Hieman alle kolmannes (31 %) vastaajista ilmoitti tehneensä palkkakatselmuksen ensimmäisellä vuosineljänneksellä. Peruspalkan keskimääräinen muutos oli tämän seurauksena 3,3 %. Yli kolme viidesosaa (61 %) vastaajista ilmoitti tarkastelevansa palkkoja toisella vuosineljänneksellä. Odotettu kokonaiskeskiarvo on 3,5 prosentin nousu.
- Vaikka enemmistö toimialasta jatkaa edistymistä kestävyyshaasteiden ratkaisemisessa, pienempi ydinjoukko ei edelleenkään joko pysty tai halua osallistua.
- Huhtikuussa 69 % vastaajista ilmoitti mittaavansa hiilidioksidipäästöjään (54 % on tehnyt niin yli 12 kuukauden ajan ja lisäksi 15 % alle 12 kuukauden ajan).
- Kestävyyteen liittyvien investointien suosituin painopistealue on muuttunut lokakuusta: sähköajoneuvot valitsi 72 % vastaajista, kun lokakuussa osuus oli 65 %.
- Painopaperien ja -kartonkien kulutus Yhdistyneessä kuningaskunnassa väheni vuoden 2025 viimeisellä neljänneksellä verrattuna vuoden 2024 viimeiseen neljännekseen, mutta pysyi vakaana vuoden 2025 kolmannen neljänneksen määriin verrattuna.
- Maailman energiamarkkinat ovat olleet levottomat Lähi-idässä alkaneiden sotatoimien jälkeen, mikä on aiheuttanut erittäin merkittävän piikin sekä öljy- että maakaasumarkkinoilla – vaikutukset ovat heijastuneet myös sähköön.
Printing Outlook -julkaisussa Printing Outlook tällä vuosineljänneksellä:
- Tuotanto ja tilaukset – edellinen vuosineljännes ja tämän vuosineljänneksen ennuste.
- Liiketoimintaluottamus, huolet ja epävarmuuden tasot.
- Liikevaihto – vuotuisen ja kuukausittaisen liikevaihdon analyysi ja ennusteet.
- Kapasiteetti – käyttöaste ja rajoitteet.
- Kustannukset – paperi ja kartonki, muste, työvoima, energia sekä keskimääräinen kustannusrakenne.
- Työllisyyttä, hintoja, kustannuksia, katteita, voittoja, kassavirtaa ja tuottavuutta koskevat trenditiedot.
- Kannattavuuden vertailuarvot ja parannussuunnitelmat.
- Palkkakatselmukset – toiminta ja keskimääräiset prosentuaaliset muutokset.
- Kansainvälinen kauppa – vientitilaukset ja hintakehitys.
- Toimialan maksukyvyttömyys- ja taloudellisen tilanteen tilastot.
- Kestävyys – mittaaminen, vähentäminen ja investoinnit.
- Kulutustarvikkeet – paperin kulutus ja painomustetta koskevat tiedot.
- Energia – toimialan katsaus ja kommentti.








