 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Produktion und Auftragseingänge leiden im ersten Quartal – Dämpfungsstimmung hinsichtlich der Aussichten für das zweite Quartal angesichts wachsender Kostenbedenken
Der Konflikt im Nahen Osten wird laut der jüngsten „BPIF Printing Outlook“-Umfrage maßgeblich für den unterdurchschnittlichen Start ins Jahr 2026 verantwortlich gemacht. Die Ergebnisse für das erste Quartal 2026 zeigen, dass die Produktions- und Auftragszahlen Einbußen verzeichneten und dass die Kosteninflation die Aussichten für das zweite Quartal trübt. Frustrierenderweise geschieht dies gerade zu einem Zeitpunkt, an dem die Branche offenbar von einer kurzen Phase relativer Stabilität profitierte. Das Vertrauen war schon lange schwankend, doch die Prognose für das zweite Quartal ist auf ein Niveau gesunken, das seit dem Ausbruch von Covid im Jahr 2020 nicht mehr erreicht wurde.
Fast zwei Fünftel (38 %) der Druckereien verzeichneten im ersten Quartal 2026 einen Rückgang ihres Produktionsvolumens. Etwas mehr als ein Viertel (26 %) konnte das Produktionsvolumen stabil halten, während die restlichen 36 % eine Steigerung ihres Produktionsvolumens erzielten. Die daraus resultierende Bilanz (die Differenz zwischen den Zuwächsen und den Rückgängen) lag somit bei -2 und damit deutlich unter dem Ergebnis des vierten Quartals (+35) sowie unter der Prognose für das erste Quartal (+15). Das negative Ergebnis beendet eine Phase positiver Produktionsbilanzen, die sich über zweieinhalb Jahre erstreckt hatte.
Die Hoffnungen, dass sich die langsame, aber stetige Erholung im Jahr 2026 fortsetzen würde, wurden nach einem enttäuschenden ersten Quartal zunichte gemacht, und leider ist die Prognose für die Produktion im zweiten Quartal die negativste seit fünf Jahren.
Produktionsvolumen – Rückgang im ersten Quartal, noch stärkerer Einbruch steht bevor
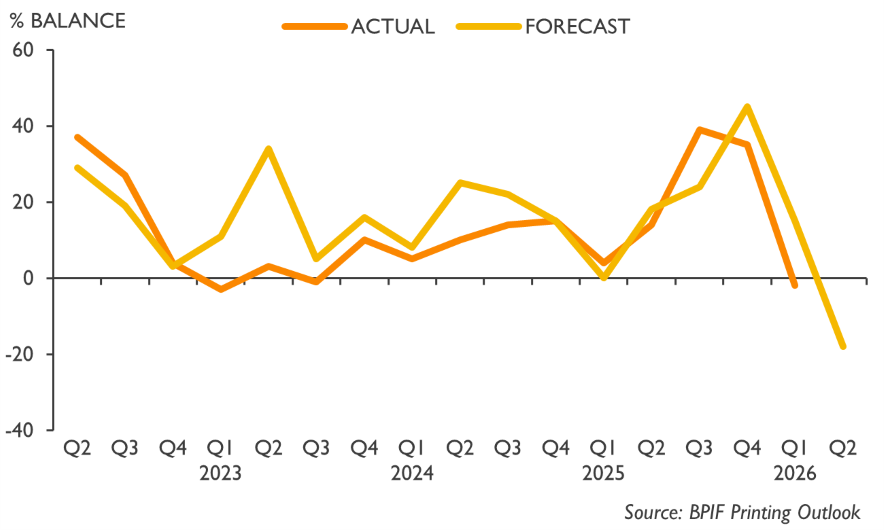
Der Produktionssaldo lag im ersten Quartal mit -2 deutlich unter der Prognose (+15). Für das zweite Quartal wird ein Saldo von -18 prognostiziert.
Das Vertrauen der Industrie trotzte den negativen Prognosen und blieb im ersten Quartal positiv. Es ist fast vier Jahre her, dass drei aufeinanderfolgende positive Quartale verzeichnet wurden, und bedauerlicherweise ist der Vertrauensausblick für das zweite Quartal der negativste seit Beginn der Corona-Pandemie. Globale Konflikte und Unsicherheiten haben die zwar verhaltene, aber sich verbessernde Wirtschaftsentwicklung aus der Bahn geworfen.
Das Vertrauen in die allgemeine Geschäftslage verbesserte sich im ersten Quartal nur bei einem Drittel (33 %) der Befragten, während es bei 38 % unverändert blieb. Die restlichen 29 % gaben an, dass sich die allgemeine Geschäftslage im ersten Quartal verschlechtert habe. Der daraus resultierende Saldo von +4 war zwar gegenüber dem Saldo des vierten Quartals rückläufig, blieb jedoch positiv und lag über der Prognose für das erste Quartal. Enttäuschenderweise scheint die Phase des positiven Branchenvertrauens nun zu Ende zu gehen. Die Erwartungen hinsichtlich der allgemeinen Geschäftslage in der Branche im zweiten Quartal haben ein Negativniveau erreicht, das seit sechs Jahren nicht mehr zu beobachten war.
Allgemeine Lage der Branche – die Stimmung war im ersten Quartal noch leicht positiv, doch die Aussichten für das zweite Quartal haben sich deutlich verschlechtert
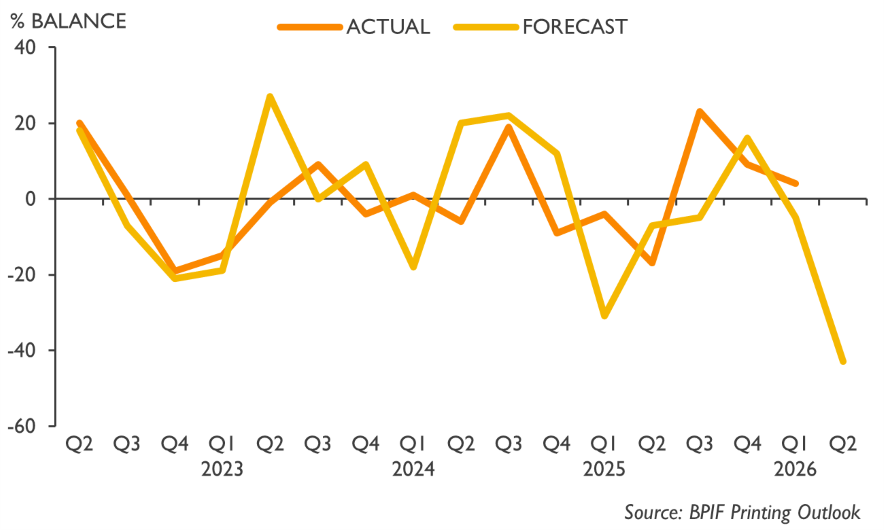
Der Saldo von +4 im ersten Quartal stellt zwar einen Rückgang gegenüber dem vierten Quartal dar, liegt jedoch über der Prognose für das zweite Quartal (-5). Für das zweite Quartal wird ein Saldo von -43 prognostiziert.
Die Besorgnis über die weltweit zunehmenden Unruhen hat sich quasi aus dem Nichts an die Spitze der Liste der wichtigsten geschäftlichen Sorgen der Druckereien katapultiert und damit ein weiteres, aufkommendes Problem – die Kosten für Druckträger – verdrängt. Ursprünglich war davon ausgegangen worden, dass der Lohndruck seine Position als größtes Problem behalten würde, doch der Krieg im Nahen Osten hat dies alles verändert.
58 % der Befragten nannten die weltweiten Unruhen als eines ihrer fünf größten geschäftlichen Sorgen, gegenüber nur 12 % im Januar. Dies war nicht vorherzusehen und stellt ein ernsthaftes Hindernis für die Fortschritte dar, auf denen die Branche nach eigenen Prognosen im Jahr 2026 aufbauen wollte. Die Folgewirkungen werden sich nicht nur in Form von Kostendruck zeigen, sondern auch in der Befürchtung, dass die Unsicherheit zu Verzögerungen und Einbußen bei Aufträgen und Geschäftstätigkeit führen wird.
Die Kosten für Substrate stiegen im April in der Rangliste auf und wurden zum zweitwichtigsten Anliegen. Steigende Kosten für Pulp, Zellulose und Transport haben sich rasch in Preiserhöhungen niedergeschlagen, wobei im zweiten Quartal weitere zu erwarten sind. Das Preisniveau der Wettbewerber bleibt das drittwichtigste geschäftliche Anliegen; 38 % der Befragten wählten diesen Punkt aus. Die Energiekosten folgen mit einem Anteil von 36 %, ein Anstieg gegenüber 15 % im Januar – dies beruht auf der Annahme, dass sich die gestiegenen Energiekosten allmählich auswirken werden, sobald die Verträge an die unvermeidlichen steigenden Öl- und Gaspreise angepasst werden.
Wichtigste geschäftliche Anliegen – Anteil der Befragten, die diese Option ausgewählt haben
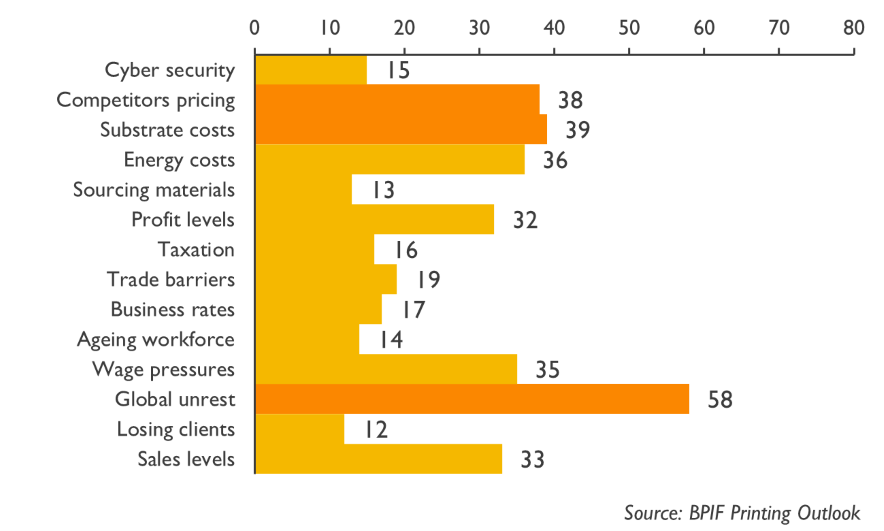
Der Bericht „BPIF Printing Outlook Q2 2026“ enthält Abschnitte zu den Themen Branchenumsatz, geschäftliche Herausforderungen, Kosten, Lohnüberprüfungen, Nachhaltigkeit und vieles mehr.
Kyle Jardine, Ökonom bei BPIF, sagte:
„Es ist anzumerken, dass nicht die gesamte Branche in gleichem Maße leidet; die Branche ist vielfältig, und viele Unternehmen sind nach wie vor sehr gut aufgestellt, um ihr Geschäft im Jahr 2026 weiter auszubauen. Und sollte ein Ausweg aus dem Konflikt im Nahen Osten gefunden werden, wird sich das Vertrauen zweifellos wieder deutlich verbessern.
„Abgesehen von einem gewissen Maß an unvermeidbaren Preissteigerungen sind die Unternehmen weiterhin bestrebt, die Kosten streng im Griff zu behalten und die Produktivität durch gezielte Investitionen zu steigern. Darüber hinaus haben die Unternehmen ihre Begeisterung über Chancen in Nischenbranchen und die Entwicklung neuer Produkte zum Ausdruck gebracht; über den Einsatz von KI und anderen Technologien zur Optimierung von Arbeitsabläufen und zur Steigerung der Effizienz – insbesondere modernste Automatisierung und Robotik; sowie über die Vorantreibung weiterer Umweltverbesserungen.“
Charles Jarrold, Geschäftsführer der BPIF, sagte:
„Weltweite Unruhen, steigende Kosten für Substrate, sonstige Verbrauchsmaterialien und Energiekosten sind die größten Sorgen, mit denen Unternehmen derzeit konfrontiert sind. Es überrascht daher nicht, dass die Unsicherheit zugenommen hat, gerade zu einem Zeitpunkt, an dem sich die Branche auf eine Phase stetiger und stabiler Erholung im Jahr 2026 vorbereitet hatte.
„Der Bericht für dieses Quartal wirkt zwar besonders negativ, doch ein Großteil dieser negativen Stimmung ist auf die Prognosen und Erwartungen für das zweite Quartal zurückzuführen, die sich im Laufe des Quartals und je nach Entwicklung der internationalen Ereignisse natürlich noch ändern können. Es muss jedoch gesagt werden, dass offenbar keine unmittelbare Lösung in der Golfregion in Sicht ist, und selbst wenn sich die Lage beruhigt, wird es einige Zeit dauern, bis sich bestimmte Herausforderungen auflösen. Durch unseren regelmäßigen Kontakt zur Regierung können wir die aktuelle Lage in der Branche kontinuierlich weitergeben, und die Regierung zeigt großes Interesse daran; es gibt keine einfachen Antworten, aber es gibt Maßnahmen, die die Regierung ergreifen könnte, um Wirtschaft, Investitionen und Wachstum zu fördern, und wir werden weiterhin auf entsprechende Maßnahmen drängen.“
Duncan Smith, Landesleiter für den Bereich Produktion bei Canon UK & Ireland und Sponsor des gedruckten Berichts „Printing Outlook“, sagte:
„In einem Markt, in dem die Rahmenbedingungen weiterhin im Wandel begriffen sind, wird der Zugang zu verlässlichen Brancheninformationen immer wichtiger. Die regelmäßige Berichterstattung der BPIF hilft Unternehmen der Druckbranche, Herausforderungen zu verstehen – von Nachfrageschwankungen bis hin zu sich wandelnden Investitionsprioritäten. Durch die Vermittlung eines Überblicks über die Stimmung und die Entwicklung der Branche unterstützt der Bericht eine fundiertere Entscheidungsfindung in Zeiten, in denen Klarheit von entscheidender Bedeutung ist.
„Ein Bereich, der zunehmend unter die Lupe genommen wird, ist die Rolle von Materialien bei der Unterstützung von Nachhaltigkeitszielen. Papier ist nach wie vor von grundlegender Bedeutung für die Druckproduktion, und die Art und Weise, wie es beschafft und hergestellt wird, kann sich auf die gesamte CO₂-Bilanz auswirken. Da sich immer mehr Unternehmen zu Netto-Null-Zielen verpflichten, wird die Auswahl der Druckträger zu einem Bestandteil einer verantwortungsvollen Produktionsplanung.“
Zusammenfassung der wichtigsten Ergebnisse:
- Der Konflikt im Nahen Osten wird laut der jüngsten „BPIF Printing Outlook“-Umfrage maßgeblich für den unter den Erwartungen liegenden Start ins Jahr 2026 verantwortlich gemacht. Die Ergebnisse für das erste Quartal 2026 zeigen, dass die Produktions- und Auftragszahlen rückläufig waren und dass die Kosteninflation die Aussichten für das zweite Quartal trübt.
- Fast zwei Fünftel (38 %) der Druckereien verzeichneten im ersten Quartal 2026 einen Rückgang ihres Produktionsvolumens. Die Prognose für das Produktionsvolumen im zweiten Quartal ist die negativste seit über fünf Jahren.
- Das Vertrauen der Industrie trotzte den negativen Prognosen und blieb im ersten Quartal positiv; es ist fast vier Jahre her, dass drei aufeinanderfolgende Quartale mit positiven Werten verzeichnet wurden – leider ist der Ausblick für das zweite Quartal der negativste seit Beginn der Corona-Pandemie.
- Die Besorgnis über die weltweit zunehmenden Unruhen ist quasi aus dem Nichts an die Spitze der Liste der wichtigsten geschäftlichen Sorgen der Druckereien gerückt – noch vor einem weiteren aufkommenden Problem: den Kosten für Druckträgermaterialien sowie der Annahme, dass Wettbewerber unterhalb der Selbstkostenpreise verkaufen.
- Die Kapazitätsauslastung in der Industrie verteilte sich im April im Vergleich zum Januar breiter über die verschiedenen Kapazitätsbereiche, wobei mehr Unternehmen mit einer Auslastung von über 90 % und mehr mit einer Auslastung von unter 70 % arbeiteten.
- Die kurze Phase von zwei Quartalen mit positiven Beschäftigungszahlen fand im ersten Quartal ihr Ende; auch die Einstellungsabsichten für das zweite Quartal sind nun negativ.
- Das durchschnittliche Preisniveau blieb im ersten Quartal weitgehend stabil und übertraf damit erneut die eher negativen Prognosen – für das zweite Quartal wird ein Preisanstieg erwartet.
- Wie bereits in den vergangenen Quartalen konnte ein Großteil der Befragten die Kosten in den meisten Bereichen im ersten Quartal stabil halten; allerdings hat sich das Blatt nun eindeutig gewendet, und in allen Bereichen waren erste Kostensteigerungen zu verzeichnen. Zwar gelang es einer knappen Mehrheit, die Personalkosten stabil zu halten, doch war der Druck in diesem Bereich erneut größer als in jedem anderen Kostenbereich.
- Die Steigerung der Rentabilität durch Preiserhöhungen hat mittlerweile oberste Priorität bei den Plänen der Unternehmen zur Steigerung der Rentabilität in den nächsten zwölf Monaten.
- Knapp ein Drittel (31 %) der Befragten gab an, im ersten Quartal eine Gehaltsüberprüfung durchgeführt zu haben. Die daraus resultierende durchschnittliche (mittlere) Veränderung des Grundgehalts betrug 3,3 %. Mehr als drei Fünftel (61 %) der Befragten gaben an, dass sie im zweiten Quartal eine Gehaltsüberprüfung durchführen werden. Das erwartete durchschnittliche (mittlere) Ergebnis liegt insgesamt bei einer Steigerung von 3,5 %.
- Während ein Großteil der Branche weiterhin Fortschritte bei der Bewältigung von Nachhaltigkeitsproblemen macht, gibt es einen kleineren Kern, der entweder nicht in der Lage oder nicht bereit ist, sich daran zu beteiligen.
- Im April gaben 69 % der Befragten an, dass sie ihre CO₂-Emissionen erfassen (54 % tun dies bereits seit mehr als 12 Monaten, weitere 15 % seit weniger als 12 Monaten).
- Der beliebteste Schwerpunkt bei nachhaltigkeitsbezogenen Investitionen hat sich seit Oktober verändert – Elektrofahrzeuge wurden von 72 % der Befragten genannt, gegenüber 65 % im Oktober.
- Der Verbrauch an Druckpapier und Karton im Vereinigten Königreich ging im vierten Quartal 2025 im Vergleich zum vierten Quartal 2024 zurück, blieb jedoch im Vergleich zu den Mengen im dritten Quartal 2025 stabil.
- Seit Beginn der Militäraktionen im Nahen Osten herrschen auf den globalen Energiemärkten Turbulenzen, was zu einem sehr starken Preisanstieg sowohl auf dem Öl- als auch auf dem Erdgasmarkt geführt hat – mit Auswirkungen auch auf den Strommarkt.
In dieser Ausgabe von „Printing Outlook“ in diesem Quartal:
- Umsatz und Auftragseingänge – letztes Quartal und Prognose für dieses Quartal.
- Geschäftsklima, Bedenken und Unsicherheitsgrad.
- Umsatz – Analyse und Prognosen zum Jahres- und Monatsumsatz.
- Kapazität – Auslastung und Engpässe.
- Kosten – Papier und Karton, Druckfarbe, Arbeitskosten, Energie sowie durchschnittliche Kostenstruktur.
- Trenddaten zu Beschäftigung, Preisen, Kosten, Margen, Gewinnen, Cashflow und Produktivität.
- Rentabilitätskennzahlen und Verbesserungspläne.
- Gehaltsüberprüfungen – Aktivitäten und durchschnittliche prozentuale Veränderungen.
- Außenhandel – Exportaufträge und Preisentwicklungen.
- Statistiken zu Insolvenzen und zur finanziellen Lage der Branche.
- Nachhaltigkeit – messen, reduzieren und investieren.
- Verbrauchsmaterialien – Daten zum Papierverbrauch und zur Druckfarbe.
- Energie – Aktuelles aus der Branche und Kommentar.








