 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Produção e encomendas sofrem no primeiro trimestre – Perspectivas de confiança em baixa para o segundo trimestre, num contexto de crescentes preocupações com os custos
O conflito no Médio Oriente está a ser apontado como o principal responsável por um início de 2026 abaixo do esperado – de acordo com o mais recente inquérito «BPIF Printing Outlook». Os resultados do primeiro trimestre de 2026 revelam que o desempenho em termos de produção e encomendas foi afetado e que a inflação dos custos está a prejudicar as perspetivas para o segundo trimestre. O que é frustrante é que isto acontece numa altura em que o setor parecia estar a beneficiar de um curto período de relativa estabilidade. A confiança tem sido instável há muito tempo, mas a previsão para o segundo trimestre desceu para um nível que não se via desde o início da pandemia da Covid, em 2020.
Quase dois quintos (38 %) das gráficas registaram uma diminuição nos seus níveis de produção no primeiro trimestre de 2026. Pouco mais de um quarto (26 %) conseguiu manter a produção estável, enquanto os restantes 36 % alcançaram um aumento nos seus níveis de produção. O saldo resultante (a diferença entre os aumentos e as quedas) foi, portanto, de -2, muito abaixo do resultado do 4.º trimestre (+35) e inferior à previsão para o 1.º trimestre (+15). Este resultado negativo põe fim a um período de saldos positivos na produção que se prolongou por dois anos e meio.
As esperanças de que uma melhoria lenta mas constante continuasse em 2026 foram frustradas na sequência de um primeiro trimestre dececionante e, infelizmente, a previsão para a produção no segundo trimestre é a mais negativa dos últimos cinco anos.
Volume de produção – registou uma queda no primeiro trimestre, prevendo-se uma recessão mais acentuada
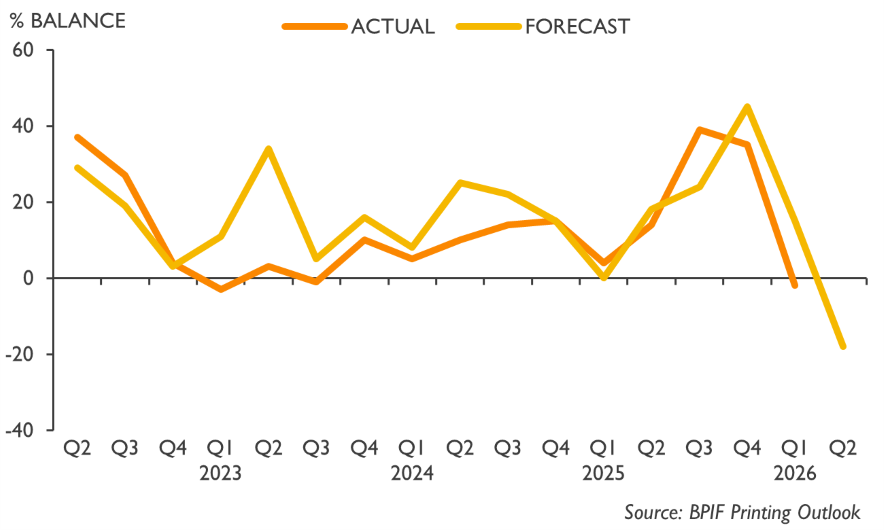
O saldo da produção no primeiro trimestre, de -2, ficou bem abaixo da previsão (+15). Prevê-se um saldo de -18 para o segundo trimestre.
A confiança do setor contrariou as previsões negativas, mantendo-se positiva no primeiro trimestre; já se passaram quase quatro anos desde que foram registados três trimestres consecutivos positivos e, lamentavelmente, as perspetivas de confiança para o segundo trimestre representam a previsão mais negativa desde o início da pandemia da COVID-19. Os conflitos globais e as incertezas comprometeram um desempenho económico que, embora reconhecidamente moderado, vinha a melhorar.
A confiança na situação geral do comércio melhorou apenas para um terço (33%) dos inquiridos no primeiro trimestre, enquanto para 38% permaneceu inalterada. Os restantes 29% referiram que a situação geral do comércio se tinha deteriorado no primeiro trimestre. O saldo resultante de +4, embora represente uma descida em relação ao saldo do quarto trimestre, manteve-se positivo e acima da previsão para o primeiro trimestre. Infelizmente, a série de resultados positivos relativos à confiança do setor parece estar prestes a chegar ao fim. As expectativas quanto à situação geral do comércio no setor no segundo trimestre atingiram um nível de negatividade que não se observava há seis anos.
Situação geral do setor – a confiança foi ligeiramente positiva no primeiro trimestre, mas as perspetivas para o segundo trimestre deterioraram-se
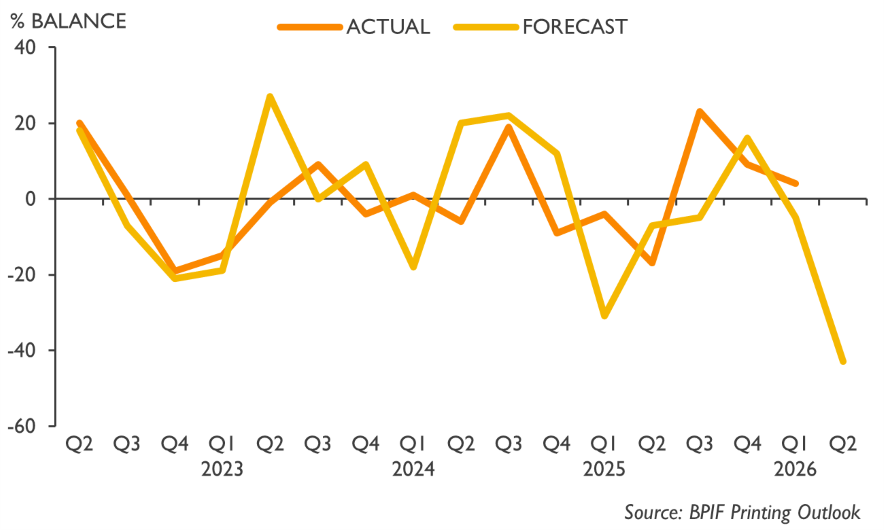
O saldo de +4 no primeiro trimestre representa uma descida em relação ao quarto trimestre, mas situa-se acima da previsão para o segundo trimestre (-5). Prevê-se um saldo de -43 para o segundo trimestre.
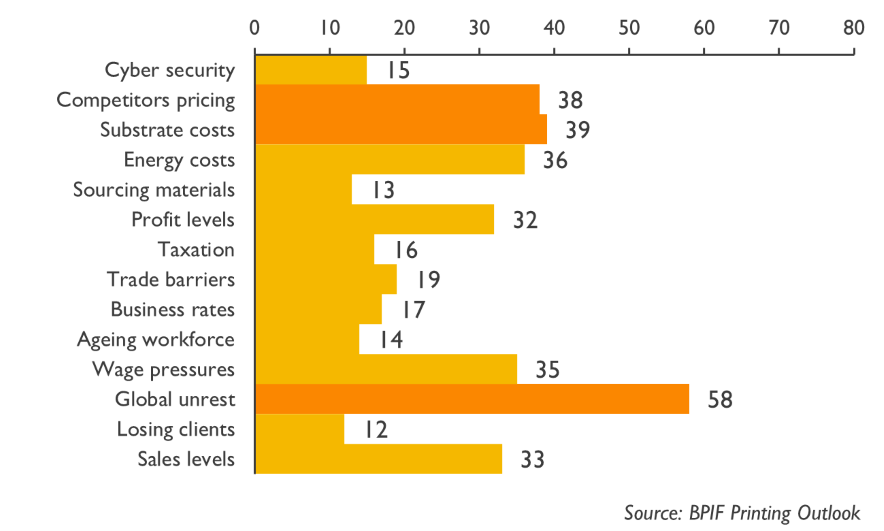
As preocupações com o aumento da agitação global surgiram praticamente do nada e passaram para o topo da lista das principais preocupações empresariais das gráficas, à frente de outra preocupação emergente: os custos dos substratos. Anteriormente, esperava-se que as pressões salariais mantivessem a sua posição como principal preocupação, mas a guerra no Médio Oriente alterou completamente a situação.
A instabilidade global foi apontada por 58% dos inquiridos como uma das suas cinco principais preocupações empresariais, o que representa um aumento em relação aos apenas 12% registados em janeiro. Esta evolução não tinha sido prevista e constitui um sério obstáculo ao progresso que o setor previa alcançar em 2026. Os efeitos em cadeia far-se-ão sentir não só nas pressões sobre os custos, mas também na preocupação de que a incerteza venha a atrasar e a travar as encomendas e a atividade.
O custo dos substratos subiu na classificação, passando a ser a segunda maior preocupação em abril. O aumento dos custos da pasta de papel e dos transportes traduziu-se rapidamente em aumentos de preços, prevendo-se que haja mais aumentos no segundo trimestre. Os níveis de preços da concorrência continuam a ser a terceira maior preocupação empresarial, tendo sido selecionados por 38% dos inquiridos. Os custos energéticos seguem-se com uma quota de 36%, um aumento em relação aos 15% registados em janeiro — isto parte do pressuposto de que o aumento dos custos energéticos começará a fazer-se sentir assim que os contratos se adaptarem ao inevitável aumento do custo do petróleo e do gás.
Principais preocupações empresariais – % de inquiridos que selecionaram
O relatório «BPIF Printing Outlook – 2.º trimestre de 2026» inclui secções sobre o volume de negócios do setor, preocupações empresariais, custos, revisões salariais, sustentabilidade e muito mais.
Kyle Jardine, economista da BPIF, afirmou:
«É importante referir que nem todo o setor está a sofrer na mesma medida; o setor é diversificado e muitas empresas continuam em excelente posição para expandir os seus negócios em 2026. Além disso, se for possível encontrar uma saída para o conflito no Médio Oriente, a confiança irá, sem dúvida, melhorar significativamente mais uma vez.»
«Para além de um certo nível de aumentos de preços inevitáveis, as empresas continuam a procurar controlar rigorosamente os custos e a melhorar a produtividade através de investimentos de capital direcionados. Além disso, as empresas têm manifestado entusiasmo em relação às oportunidades em setores de nicho e ao desenvolvimento de novos produtos; à utilização da IA e de outras tecnologias para melhorar os fluxos de trabalho e potenciar ganhos de eficiência — em particular, automação e robótica de ponta; e à promoção de novas melhorias ambientais.»
Charles Jarrold, diretor executivo da BPIF, afirmou:
«A agitação global, o aumento dos custos dos substratos, de outros consumíveis e dos custos energéticos são as principais preocupações com que as empresas se deparam atualmente. Como era de esperar, a incerteza aumentou numa altura em que o setor se preparava para um período de recuperação constante e estável em 2026.»
«O relatório deste trimestre parece, de facto, ser particularmente negativo, mas grande parte dessa negatividade tem origem nas previsões e expectativas para o segundo trimestre, que, naturalmente, ainda estão sujeitas a alterações à medida que o trimestre avança e os acontecimentos internacionais se desenrolam. É preciso dizer, no entanto, que não parece estar à vista qualquer resolução imediata na região do Golfo e, mesmo quando a situação se resolver, alguns desafios levarão tempo a ser superados. O nosso contacto regular com o Governo permite-nos continuar a transmitir a situação atual do setor, e eles demonstram um grande interesse; não há respostas fáceis, mas há medidas que o Governo poderia tomar para ajudar as empresas, o investimento e o crescimento, e continuaremos a pressionar para que sejam tomadas medidas.»
Duncan Smith, Diretor Nacional de Produção da Canon Reino Unido e Irlanda e patrocinador do relatório impresso «Printing Outlook», afirmou:
«Num mercado em que as condições continuam instáveis, o acesso a informações fiáveis sobre o setor é cada vez mais importante. Os relatórios regulares da BPIF ajudam as empresas do setor da impressão a compreender os desafios, desde as flutuações da procura até às prioridades de investimento em constante evolução. Ao apresentar um panorama do estado de espírito e do desempenho do setor, o relatório contribui para uma tomada de decisões mais informada, numa altura em que a clareza é essencial.»
«Uma área que tem vindo a ser alvo de uma maior atenção é o papel dos materiais no apoio aos objetivos de sustentabilidade. O papel continua a ser fundamental para a produção impressa, e a forma como é obtido e fabricado pode influenciar o impacto global em termos de emissões de carbono. À medida que mais organizações se comprometem com metas de zero emissões líquidas, a seleção dos suportes está a tornar-se parte integrante de um planeamento de produção responsável.»
Resumo das principais conclusões:
- O conflito no Médio Oriente está a ser apontado como o principal responsável por um início de 2026 abaixo do esperado – de acordo com o mais recente inquérito «BPIF Printing Outlook». Os resultados do primeiro trimestre de 2026 revelam que o desempenho em termos de produção e encomendas foi afetado e que a inflação dos custos está a prejudicar as perspetivas para o segundo trimestre.
- Quase dois quintos (38 %) das gráficas registaram uma diminuição nos seus níveis de produção no primeiro trimestre de 2026. A previsão para a produção no segundo trimestre é a mais negativa dos últimos cinco anos.
- A confiança do setor contrariou as previsões negativas, mantendo-se positiva no primeiro trimestre, e já se passaram quase quatro anos desde que foram registados três trimestres consecutivos positivos – infelizmente, as perspetivas de confiança para o segundo trimestre são as mais negativas desde o início da pandemia da COVID-19.
- As preocupações com o aumento da agitação global surgiram praticamente do nada e passaram a ocupar o primeiro lugar na lista das principais preocupações empresariais das gráficas, à frente de outra preocupação emergente — os custos dos substratos — e da convicção de que os concorrentes estão a praticar preços abaixo do custo.
- Em abril, a utilização da capacidade industrial apresentou uma distribuição mais ampla pelos diferentes níveis de capacidade, em comparação com janeiro, com mais empresas a operar acima dos 90 % da capacidade e mais empresas a operar abaixo dos 70 %.
- A breve sequência de dois trimestres positivos em termos de emprego chegou ao fim no primeiro trimestre, e as intenções de contratação para o segundo trimestre são agora também negativas.
- Os níveis médios dos preços mantiveram-se, em grande parte, estáveis no primeiro trimestre, ficando mais uma vez acima das previsões mais pessimistas – espera-se que os preços aumentem no segundo trimestre.
- Tal como nos últimos trimestres, a maioria dos inquiridos conseguiu manter estáveis a maioria das áreas de custos no primeiro trimestre; no entanto, a tendência inverteu-se claramente e começaram a registar-se aumentos em todas as áreas. Embora uma maioria estreita tenha mantido os custos com mão-de-obra estáveis, verificou-se, mais uma vez, uma pressão maior nesta área do que em qualquer outra área de custos.
- O aumento da rentabilidade através de aumentos de preços tornou-se agora a principal prioridade no que diz respeito aos planos das empresas para aumentar a rentabilidade nos próximos doze meses.
- Pouco menos de um terço (31%) dos inquiridos referiu ter realizado uma revisão salarial no primeiro trimestre. A variação média resultante no salário base foi de 3,3%. Mais de três quintos (61%) dos inquiridos referiram que irão rever os salários no segundo trimestre. O resultado médio (média aritmética) global esperado é um aumento de 3,5%.
- Embora a maioria do setor continue a avançar no sentido de dar resposta às questões de sustentabilidade, um núcleo mais reduzido continua incapaz ou pouco disposto a envolver-se.
- Em abril, 69 % dos inquiridos referiram que estão a medir as suas emissões de carbono (54 % já o fazem há mais de 12 meses e outros 15 % há menos de 12 meses).
- A área de maior interesse no que diz respeito aos investimentos relacionados com a sustentabilidade sofreu uma alteração desde outubro – os veículos elétricos foram escolhidos por 72% dos inquiridos, o que representa um aumento em relação aos 65% registados em outubro.
- O consumo de papéis e cartões para impressão no Reino Unido, no 4.º trimestre de 2025, registou uma descida em comparação com o 4.º trimestre de 2024, mas manteve-se estável em relação aos volumes do 3.º trimestre de 2025.
- Os mercados energéticos globais têm vivido uma situação de turbulência desde o início da ação militar no Médio Oriente, o que resultou num aumento muito significativo nos mercados do petróleo e do gás natural – com repercussões também no mercado da eletricidade.
Em destaque na revista «Printing Outlook» deste trimestre:
- Produção e encomendas – último trimestre e previsão para este trimestre.
- Níveis de confiança, preocupações e incerteza no setor empresarial.
- Volume de negócios – análise e previsões do volume de negócios anual e mensal.
- Capacidade – utilização e limitações.
- Custos – papel e cartão, tinta, mão-de-obra, energia e estrutura média de custos.
- Dados sobre as tendências do emprego, dos preços, dos custos, das margens, dos lucros, do fluxo de caixa e da produtividade.
- Indicadores de rentabilidade e planos de melhoria.
- Revisões salariais – atividade e variações percentuais médias.
- Comércio internacional – encomendas de exportação e tendências de preços.
- Estatísticas sobre insolvência e saúde financeira do setor.
- Sustentabilidade – medir, reduzir e investir.
- Consumíveis – dados relativos ao consumo de papel e à tinta de impressão.
- Energia – atualização e comentário sobre o setor.








