American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Produzione e ordini in calo nel primo trimestre – Prospettive di fiducia negative per il secondo trimestre a causa delle crescenti preoccupazioni sui costi
Il conflitto in Medio Oriente è considerato uno dei principali responsabili di un inizio del 2026 al di sotto delle aspettative, secondo l’ultima indagine “BPIF Printing Outlook”. I risultati del primo trimestre 2026 mostrano che la produzione e gli ordini hanno subito un calo e che l’inflazione dei costi sta compromettendo le prospettive per il secondo trimestre. È frustrante che ciò avvenga proprio mentre il settore sembrava beneficiare di un breve periodo di relativa stabilità. La fiducia è da tempo instabile, ma le previsioni per il secondo trimestre sono scese a un livello che non si registrava dall’inizio della pandemia di Covid nel 2020.
Quasi due quinti (38%) delle tipografie hanno registrato un calo dei livelli di produzione nel primo trimestre del 2026. Poco più di un quarto (26%) è riuscito a mantenere la produzione stabile, mentre il restante 36% ha registrato un aumento dei livelli di produzione. Il saldo risultante (la differenza tra gli aumenti e le diminuzioni) è stato quindi pari a -2, ben al di sotto del risultato del quarto trimestre (+35) e inferiore alle previsioni per il primo trimestre (+15). Questo risultato negativo pone fine a un periodo di saldi positivi della produzione che si era protratto per due anni e mezzo.
Le speranze che nel 2026 potesse continuare un miglioramento lento ma costante sono state deluse a seguito di un primo trimestre deludente e, purtroppo, le previsioni sulla produzione per il secondo trimestre sono le più negative degli ultimi cinque anni.
Volume della produzione: calo nel primo trimestre, si prevede una flessione ancora più marcata
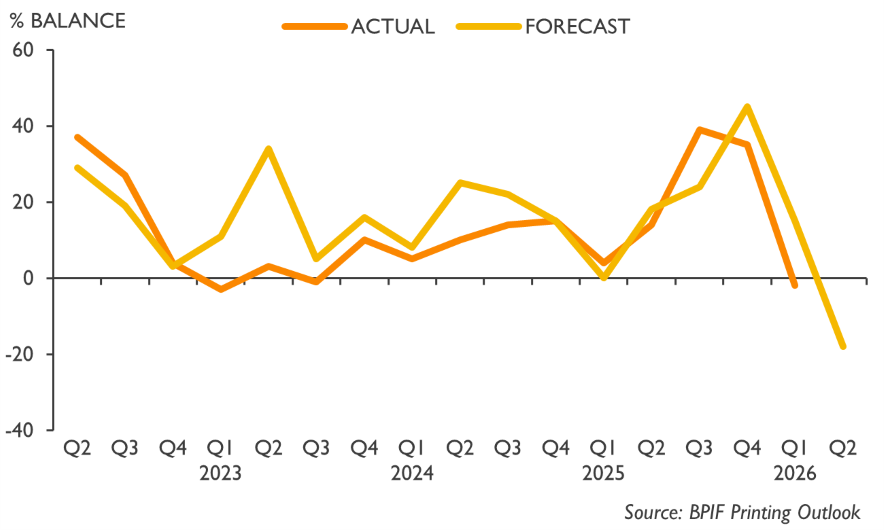
Il saldo della produzione del primo trimestre, pari a -2, è risultato nettamente inferiore alle previsioni (+15). Per il secondo trimestre è previsto un saldo di -18.
La fiducia del settore ha smentito le previsioni negative, rimanendo positiva nel primo trimestre; sono passati quasi quattro anni dall’ultima volta in cui sono stati registrati tre trimestri consecutivi in territorio positivo e, purtroppo, le prospettive di fiducia per il secondo trimestre rappresentano la previsione più negativa dall’inizio della pandemia di Covid. I conflitti globali e le incertezze hanno compromesso un andamento economico certamente modesto, ma in via di miglioramento.
Nel primo trimestre, la fiducia nella situazione commerciale generale è migliorata solo per un terzo (33%) degli intervistati, mentre per il 38% è rimasta invariata. Il restante 29% ha segnalato un peggioramento della situazione commerciale generale nel primo trimestre. Il saldo risultante, pari a +4, pur registrando un calo rispetto a quello del quarto trimestre, è rimasto positivo e superiore alle previsioni per il primo trimestre. Purtroppo, la serie di risultati positivi relativi alla fiducia del settore sembra destinata a interrompersi. Le aspettative riguardo alla situazione generale del commercio nel settore nel secondo trimestre hanno raggiunto un livello di negatività che non si registrava da sei anni.
Situazione generale del settore: fiducia appena positiva nel primo trimestre, ma le prospettive per il secondo trimestre sono peggiorate
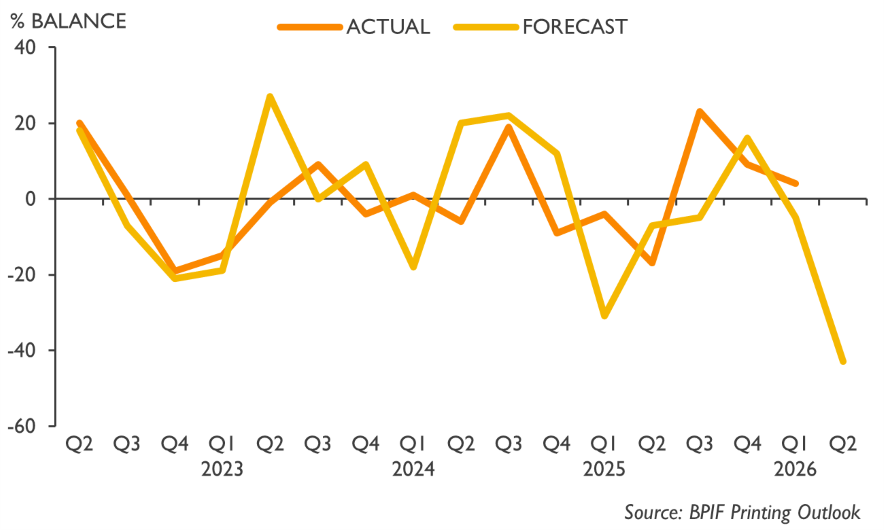
Il saldo del primo trimestre, pari a +4, segna un calo rispetto al quarto trimestre, ma è superiore alle previsioni per il secondo trimestre (-5). Per il secondo trimestre è previsto un saldo di -43.
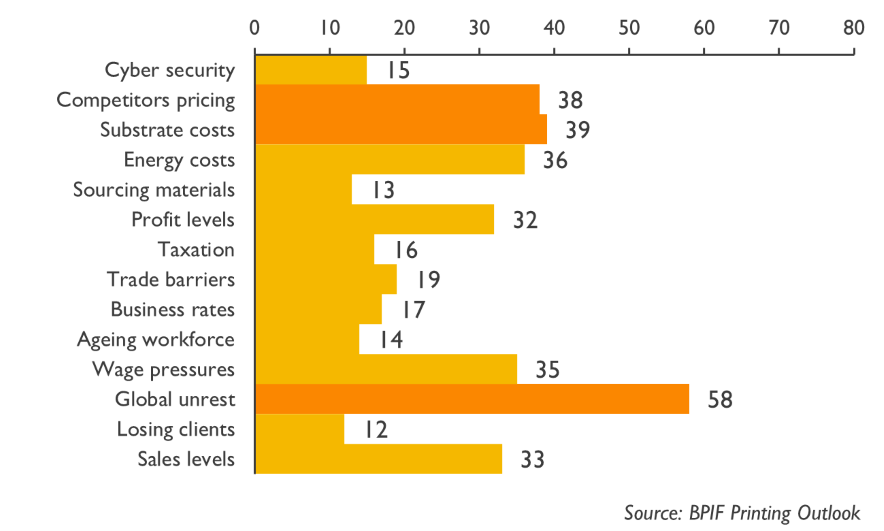
Le preoccupazioni relative all’aumento dei disordini a livello globale sono balzate quasi dal nulla in cima alla lista delle principali preoccupazioni aziendali delle tipografie, superando un’altra preoccupazione emergente: i costi dei supporti di stampa. In precedenza si prevedeva che le pressioni salariali avrebbero mantenuto la loro posizione di principale preoccupazione, ma la guerra in Medio Oriente ha cambiato completamente la situazione.
L’instabilità globale è stata indicata dal 58% degli intervistati come una delle cinque principali preoccupazioni aziendali, in aumento rispetto al solo 12% registrato a gennaio. Si tratta di un evento imprevisto che rappresenta un serio ostacolo ai progressi che il settore aveva previsto di realizzare nel 2026. Le ripercussioni si manifesteranno non solo sotto forma di pressioni sui costi, ma anche di timori che l’incertezza possa ritardare e frenare gli ordini e l’attività.
Il costo dei substrati ha scalato la classifica fino a diventare la seconda preoccupazione principale ad aprile. L’aumento dei costi della pasta di cellulosa e dei trasporti si è rapidamente tradotto in aumenti dei prezzi, e se ne prevedono altri nel secondo trimestre. I livelli dei prezzi della concorrenza rimangono la terza preoccupazione aziendale, con il 38% degli intervistati che l’ha selezionata. I costi energetici seguono con una quota del 36%, in aumento rispetto al 15% di gennaio: ciò si basa sul presupposto che l’aumento dei costi energetici inizierà a farsi sentire non appena i contratti si adegueranno all’inevitabile aumento dei costi del petrolio e del gas.
Principali preoccupazioni delle imprese – % degli intervistati che ha selezionato
Il rapporto “BPIF Printing Outlook Q2 2026″ contiene sezioni dedicate al fatturato del settore, alle preoccupazioni delle imprese, ai costi, alle revisioni salariali, alla sostenibilità e a molto altro ancora.
Kyle Jardine, economista del BPIF, ha dichiarato:
“Va sottolineato che non tutto il settore sta soffrendo nella stessa misura: il settore è eterogeneo e molte aziende si trovano ancora in ottime condizioni per far crescere la propria attività nel 2026. Inoltre, se si riuscirà a trovare una via d’uscita dal conflitto in Medio Oriente, la fiducia tornerà senza dubbio a migliorare notevolmente.
“Al di là di un certo livello di inevitabili aumenti dei prezzi, le aziende continuano a cercare di tenere sotto stretto controllo i costi e a migliorare la produttività attraverso investimenti di capitale mirati. Inoltre, le aziende hanno espresso grande entusiasmo per le opportunità offerte dai settori di nicchia e per lo sviluppo di nuovi prodotti; per l’utilizzo dell’intelligenza artificiale e di altre tecnologie volte a migliorare i flussi di lavoro e a potenziare l’efficienza – in particolare l’automazione e la robotica all’avanguardia; e per promuovere ulteriori miglioramenti in ambito ambientale.”
Charles Jarrold, amministratore delegato della BPIF, ha dichiarato:
“I disordini a livello globale, l’aumento dei costi dei substrati, di altri materiali di consumo e dei costi energetici rappresentano le principali preoccupazioni che le aziende si trovano attualmente ad affrontare. Non sorprende che l’incertezza sia aumentata proprio nel momento in cui il settore si stava preparando ad affrontare un periodo di crescita costante e stabile nel 2026.
“Il rapporto di questo trimestre sembra effettivamente particolarmente negativo, ma gran parte di tale negatività è legata alle previsioni e alle aspettative per il secondo trimestre, che ovviamente sono ancora soggette a modifiche man mano che il trimestre procede e gli eventi internazionali prendono forma. Va detto, tuttavia, che non sembra esserci in vista una soluzione immediata nella regione del Golfo e, anche una volta risolta la situazione, alcune difficoltà richiederanno tempo per essere superate. I nostri contatti regolari con il Governo ci consentono di fornire costantemente un resoconto della situazione del settore, e il Governo mostra un vivo interesse; non esistono risposte facili, ma ci sono misure che il Governo potrebbe adottare per sostenere le imprese, gli investimenti e la crescita, e continueremo a sollecitare un intervento concreto.”
Duncan Smith, direttore nazionale del reparto Produzione di Canon UK & Ireland e sponsor del rapporto “Printing Outlook” in versione cartacea, ha dichiarato:
“In un mercato in cui la situazione rimane in continua evoluzione, l’accesso a informazioni affidabili sul settore assume un’importanza sempre maggiore. I rapporti periodici del BPIF aiutano le aziende del settore della stampa a comprendere le sfide da affrontare, dalle fluttuazioni della domanda all’evoluzione delle priorità di investimento. Fornendo una panoramica del clima di fiducia e dei risultati del settore, il rapporto favorisce un processo decisionale più consapevole nei momenti in cui la chiarezza è fondamentale.
“Un ambito oggetto di crescente attenzione è il ruolo dei materiali nel sostegno agli obiettivi di sostenibilità. La carta rimane fondamentale per la produzione stampata e il modo in cui viene reperita e prodotta può influire sull’impatto complessivo in termini di emissioni di carbonio. Man mano che un numero crescente di organizzazioni si impegna a raggiungere obiettivi di zero emissioni nette, la scelta dei supporti sta diventando parte integrante di una pianificazione produttiva responsabile.”
Sintesi dei risultati principali:
- Il conflitto in Medio Oriente è considerato uno dei principali responsabili di un avvio del 2026 al di sotto delle aspettative, secondo l’ultima indagine “BPIF Printing Outlook”. I risultati del primo trimestre del 2026 mostrano che la produzione e gli ordini hanno subito un calo e che l’inflazione dei costi sta compromettendo le prospettive per il secondo trimestre.
- Quasi due quinti (38%) delle tipografie hanno registrato un calo dei livelli di produzione nel primo trimestre del 2026. Le previsioni relative alla produzione nel secondo trimestre sono le più negative degli ultimi cinque anni.
- La fiducia del settore ha smentito le previsioni negative, rimanendo positiva nel primo trimestre; sono ormai quasi quattro anni che non si registravano tre trimestri consecutivi in territorio positivo – purtroppo, le prospettive di fiducia per il secondo trimestre sono le più negative dall’inizio della pandemia di Covid.
- Le preoccupazioni relative all’aumento del livello di instabilità globale sono balzate, quasi dal nulla, in cima alla lista delle principali preoccupazioni commerciali delle tipografie, superando un’altra preoccupazione emergente – i costi dei supporti – e la convinzione che i concorrenti stiano praticando prezzi inferiori al costo.
- Ad aprile, rispetto a gennaio, l’utilizzo della capacità produttiva nel settore si è registrato in modo più distribuito tra le diverse fasce di capacità: un numero maggiore di aziende ha operato a un livello superiore al 90% della propria capacità, mentre un numero maggiore ha operato al di sotto del 70%.
- La breve serie di due trimestri positivi per l’occupazione si è interrotta nel primo trimestre; anche le intenzioni di assunzione per il secondo trimestre sono ora negative.
- Nel primo trimestre i livelli medi dei prezzi sono rimasti sostanzialmente stabili, superando ancora una volta le previsioni più pessimistiche; nel secondo trimestre si prevede un aumento dei prezzi.
- Come negli ultimi trimestri, nel primo trimestre la maggioranza degli intervistati è riuscita a mantenere stabili la maggior parte delle voci di costo; tuttavia, la tendenza si è chiaramente invertita e si sono iniziati a registrare aumenti in tutti i settori. Sebbene una maggioranza risicata abbia mantenuto stabili i costi del personale, ancora una volta si è registrata una pressione maggiore rispetto a qualsiasi altra voce di costo.
- L’aumento della redditività attraverso l’aumento dei prezzi è ormai diventato la priorità assoluta nei piani aziendali volti ad accrescere la redditività nei prossimi dodici mesi.
- Poco meno di un terzo (31%) degli intervistati ha dichiarato di aver effettuato una revisione salariale nel primo trimestre. La variazione media (media aritmetica) risultante della retribuzione base è stata del 3,3%. Più di tre quinti (61%) degli intervistati ha dichiarato che procederà a una revisione salariale nel secondo trimestre. Il risultato medio (mediano) complessivo previsto è un aumento del 3,5%.
- Mentre la maggior parte del settore continua a compiere progressi nell’affrontare le questioni relative alla sostenibilità, una ristretta cerchia rimane incapace o restia a impegnarsi in tal senso.
- Ad aprile, il 69% degli intervistati ha dichiarato di misurare le proprie emissioni di carbonio (il 54% lo fa da più di 12 mesi e un ulteriore 15% da meno di 12 mesi).
- Da ottobre è cambiato l’ambito di interesse principale per gli investimenti legati alla sostenibilità: i veicoli elettrici sono stati indicati dal 72% degli intervistati, in aumento rispetto al 65% di ottobre.
- Nel quarto trimestre del 2025 il consumo di carta da stampa e cartone nel Regno Unito è diminuito rispetto al quarto trimestre del 2024, ma è rimasto stabile rispetto ai volumi registrati nel terzo trimestre del 2025.
- I mercati energetici globali sono in subbuglio dall’inizio dell’azione militare in Medio Oriente, il che ha provocato un’impennata molto significativa sia nel mercato del petrolio che in quello del gas naturale, con ripercussioni anche sul mercato dell’energia elettrica.
In primo piano su “Printing Outlook” in questo trimestre:
- Fatturato e ordini – ultimo trimestre e previsioni per il trimestre in corso.
- Fiducia delle imprese, preoccupazioni e livelli di incertezza.
- Fatturato – analisi e previsioni del fatturato annuale e mensile.
- Capacità: utilizzo e vincoli.
- Costi – carta e cartone, inchiostro, manodopera, energia e struttura media dei costi.
- Dati di tendenza relativi a occupazione, prezzi, costi, margini, utili, flusso di cassa e produttività.
- Parametri di riferimento sulla redditività e piani di miglioramento.
- Rivedere le retribuzioni – andamento e variazioni percentuali medie.
- Commercio internazionale – ordini all’esportazione e andamento dei prezzi.
- Statistiche sull’insolvenza e sulla solidità finanziaria nel settore industriale.
- Sostenibilità: misurare, ridurre e investire.
- Materiali di consumo – dati relativi al consumo di carta e all’inchiostro da stampa.
- Energia – Aggiornamento sul settore e commento.