 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Spadek produkcji i zamówień w pierwszym kwartale – pesymistyczne prognozy dotyczące nastrojów na drugi kwartał w obliczu narastających obaw o koszty
Konflikt na Bliskim Wschodzie jest w dużej mierze odpowiedzialny za słaby początek roku 2026 – wynika z najnowszego badania BPIF Printing Outlook. Wyniki za pierwszy kwartał 2026 r. wskazują, że odnotowano spadek produkcji i liczby zamówień, a inflacja kosztów negatywnie wpływa na perspektywy na drugi kwartał. Frustrujące jest to, że sytuacja ta pojawiła się w momencie, gdy branża wydawała się czerpać korzyści z krótkiego okresu względnej stabilności. Zaufanie od dawna było niestabilne, ale prognozy na drugi kwartał spadły do poziomu niespotykanego od początku pandemii Covid w 2020 roku.
Prawie dwie piąte (38%) drukarni odnotowało spadek poziomu produkcji w pierwszym kwartale 2026 roku. Nieco ponad jedna czwarta (26%) zdołała utrzymać produkcję na stałym poziomie, podczas gdy pozostałe 36% odnotowało wzrost poziomu produkcji. Wynikowy bilans (różnica między wzrostami a spadkami) wyniósł zatem -2, co stanowi wynik znacznie niższy od wyniku za IV kwartał (+35) i niższy od prognozy na I kwartał (+15). Ten ujemny wynik kończy okres dodatnich bilansów produkcji, który trwał dwa i pół roku.
Nadzieje na to, że powolna, ale stała poprawa utrzyma się w 2026 r., zostały zniweczone po rozczarowującym pierwszym kwartale, a prognoza dotycząca produkcji w drugim kwartale jest niestety najbardziej pesymistyczna od pięciu lat.
Wielkość produkcji – spadek w pierwszym kwartale, w przyszłości spodziewany jest głębszy spadek
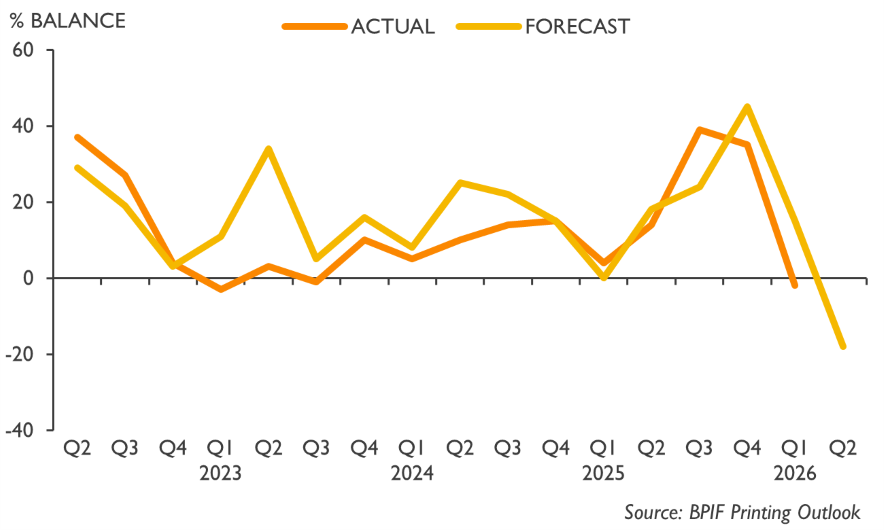
Saldo produkcji w pierwszym kwartale, wynoszące -2, było znacznie niższe od prognozy (+15). Na drugi kwartał prognozuje się saldo na poziomie -18.
Zaufanie w branży, wbrew negatywnym prognozom, utrzymało się na pozytywnym poziomie w pierwszym kwartale; minęły już prawie cztery lata od czasu, gdy odnotowano trzy kolejne kwartały z dodatnim wynikiem, a niestety prognozy dotyczące zaufania w drugim kwartale są najbardziej pesymistyczne od początku pandemii Covid. Globalne konflikty i niepewność zniweczyły wprawdzie umiarkowane, ale poprawiające się wyniki gospodarcze.
W pierwszym kwartale zaufanie do ogólnej sytuacji w handlu poprawiło się jedynie u jednej trzeciej (33%) respondentów, podczas gdy dla 38% pozostało na niezmienionym poziomie. Pozostałe 29% stwierdziło, że ogólna sytuacja w handlu pogorszyła się w pierwszym kwartale. Wynikający z tego saldo wynoszące +4, choć niższe od salda z IV kwartału, pozostało dodatnie i wyższe od prognozy na I kwartał. Niestety, wydaje się, że passa pozytywnego nastroju w branży dobiega końca. Oczekiwania dotyczące ogólnej sytuacji w branży w II kwartale osiągnęły poziom pesymizmu niespotykany od sześciu lat.
Ogólna sytuacja w branży – w pierwszym kwartale nastroje były zaledwie pozytywne, ale prognozy na drugi kwartał uległy pogorszeniu
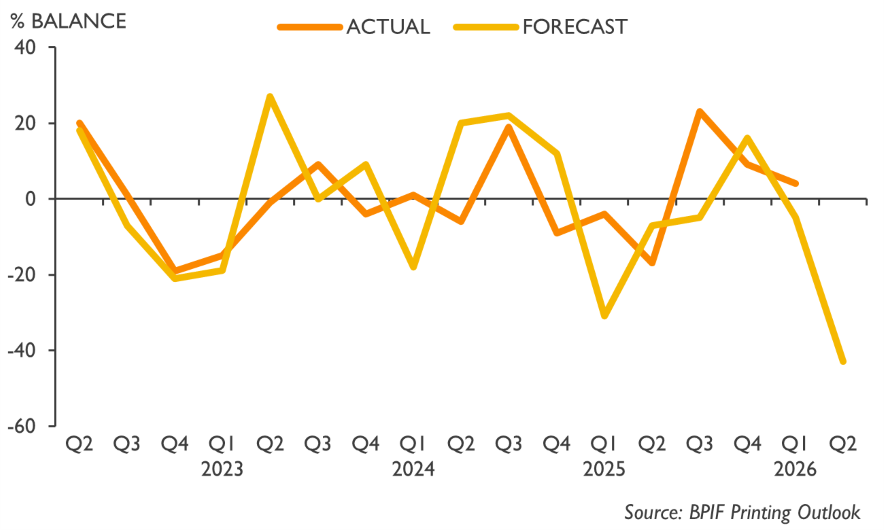
Wynik za pierwszy kwartał wynoszący +4 oznacza pogorszenie w stosunku do czwartego kwartału, ale jest wyższy od prognozy na drugi kwartał (-5). Na drugi kwartał prognozuje się wynik na poziomie -43.
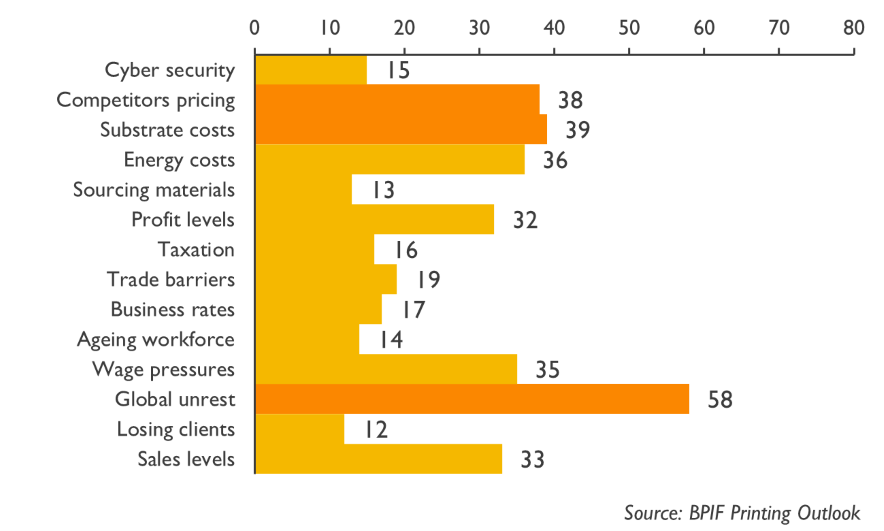
Obawy związane z nasilającymi się niepokojami na świecie niemal znikąd znalazły się na pierwszym miejscu listy najważniejszych problemów biznesowych drukarni, wyprzedzając kolejną, coraz bardziej istotną kwestię – koszty materiałów drukarskich. Wcześniej oczekiwano, że presja płacowa utrzyma swoją pozycję jako główny powód do niepokoju, jednak wojna na Bliskim Wschodzie zmieniła tę sytuację.
58% respondentów wskazało globalne niepokoje jako jedną z pięciu najważniejszych kwestii budzących obawy w biznesie – to wzrost w porównaniu z zaledwie 12% odnotowanym w styczniu. Nie przewidywano takiego rozwoju sytuacji, a stanowi to poważną przeszkodę dla postępów, na których branża planowała się oprzeć w 2026 roku. Skutki uboczne będą widoczne nie tylko w postaci presji kosztowej, ale także w obawach, że niepewność opóźni i osłabi napływ zamówień oraz aktywność rynkową.
W kwietniu koszty surowców przesunęły się w górę rankingu, zajmując drugie miejsce wśród głównych obaw. Rosnące koszty celulozy i transportu szybko przełożyły się na wzrost cen, a w drugim kwartale spodziewane są kolejne podwyżki. Poziom cen konkurencji pozostaje trzecim największym powodem do niepokoju wśród przedsiębiorców – wskazało na to 38% respondentów. Kolejne miejsce zajmują koszty energii z udziałem 36%, co stanowi wzrost w porównaniu z 15% w styczniu – wynika to z założenia, że wzrost kosztów energii zacznie się odczuwać, gdy umowy dostosują się do nieuniknionego wzrostu cen ropy i gazu.
Najważniejsze obawy przedsiębiorców – odsetek respondentów, którzy zaznaczyli daną opcję
Raport BPIF „Printing Outlook” za II kwartał 2026 r. zawiera rozdziały poświęcone obrotom branży, problemom biznesowym, kosztom, przeglądom wynagrodzeń, zrównoważonemu rozwojowi i wielu innym zagadnieniom.
Kyle Jardine, ekonomista z BPIF, powiedział:
„Należy zauważyć, że nie cała branża odczuwa trudności w takim samym stopniu – jest to sektor zróżnicowany, a wiele firm nadal ma bardzo dobre perspektywy na rozwój działalności w 2026 roku. A jeśli uda się znaleźć rozwiązanie konfliktu na Bliskim Wschodzie, to bez wątpienia zaufanie ponownie znacznie wzrośnie.”
„Pomimo pewnego poziomu nieuniknionych podwyżek cen firmy nadal starają się bardzo ściśle kontrolować koszty oraz zwiększać wydajność poprzez ukierunkowane inwestycje kapitałowe. Ponadto firmy wyraziły entuzjazm w związku z możliwościami w niszowych sektorach i opracowywaniem nowych produktów; wykorzystaniem sztucznej inteligencji i innych technologii w celu usprawnienia przepływu pracy i zwiększenia wydajności – zwłaszcza najnowocześniejszych rozwiązań z zakresu automatyzacji i robotyki; oraz wprowadzaniem dalszych ulepszeń w zakresie ochrony środowiska.”
Charles Jarrold, dyrektor generalny BPIF, powiedział:
„Globalne niepokoje, rosnące koszty surowców, innych materiałów eksploatacyjnych oraz energii to główne problemy, z którymi borykają się obecnie przedsiębiorstwa. Nic dziwnego, że niepewność wzrosła właśnie w momencie, gdy branża przygotowywała się na okres stałej i stabilnej poprawy sytuacji w 2026 roku.
„Raport za ten kwartał rzeczywiście wydaje się wyjątkowo negatywny, ale znaczna część tego pesymizmu wynika z prognoz i oczekiwań dotyczących drugiego kwartału, które oczywiście mogą ulec zmianie w miarę upływu kwartału i rozwoju sytuacji na arenie międzynarodowej. Trzeba jednak przyznać, że nie widać na horyzoncie żadnego szybkiego rozwiązania konfliktu w Zatoce Perskiej, a nawet po jego zakończeniu rozwiązanie niektórych problemów zajmie trochę czasu. Nasze regularne kontakty z rządem pozwalają nam na bieżąco przekazywać informacje o sytuacji w sektorze, a władze wykazują w tym zakresie duże zainteresowanie; nie ma łatwych odpowiedzi, ale są działania, które rząd mógłby podjąć, aby wesprzeć biznes, inwestycje i wzrost gospodarczy, i będziemy nadal naciskać na podjęcie takich kroków.”
Duncan Smith, dyrektor krajowy ds. produkcji w firmie Canon UK & Ireland oraz sponsor wydrukowanego raportu „Printing Outlook”, powiedział:
„Na rynku, na którym sytuacja pozostaje niestabilna, dostęp do wiarygodnych informacji branżowych ma coraz większe znaczenie. Regularne raporty BPIF pomagają przedsiębiorstwom z branży poligraficznej zrozumieć stojące przed nimi wyzwania – od wahań popytu po zmieniające się priorytety inwestycyjne. Przedstawiając aktualny obraz nastrojów i wyników branży, raport ten wspiera podejmowanie bardziej świadomych decyzji w sytuacjach, gdy niezbędna jest jasność.
„Jednym z obszarów, który jest przedmiotem coraz większej uwagi, jest rola materiałów w realizacji celów zrównoważonego rozwoju. Papier nadal odgrywa kluczową rolę w produkcji poligraficznej, a sposób jego pozyskiwania i wytwarzania może wpływać na ogólny ślad węglowy. W miarę jak coraz więcej organizacji zobowiązuje się do osiągnięcia zerowej emisji netto, dobór materiałów staje się częścią odpowiedzialnego planowania produkcji”.
Podsumowanie najważniejszych ustaleń:
- Według najnowszego badania BPIF Printing Outlook za słaby początek roku 2026 w dużej mierze odpowiada konflikt na Bliskim Wschodzie. Wyniki za pierwszy kwartał 2026 r. wskazują, że odnotowano spadek produkcji i liczby zamówień, a inflacja kosztów negatywnie wpływa na prognozy na drugi kwartał.
- Prawie dwie piąte (38%) drukarni odnotowało spadek wielkości produkcji w pierwszym kwartale 2026 roku. Prognoza dotycząca produkcji w drugim kwartale jest najbardziej pesymistyczna od ponad pięciu lat.
- Zaufanie w sektorze przemysłowym, wbrew negatywnym prognozom, utrzymało się na pozytywnym poziomie w pierwszym kwartale, a od czasu odnotowania trzech kolejnych kwartałów z pozytywnym wynikiem minęły już prawie cztery lata – niestety prognozy dotyczące zaufania na drugi kwartał są najbardziej pesymistyczne od początku pandemii Covid.
- Obawy związane z nasilającymi się niepokojami na świecie niemal znikąd znalazły się na szczycie listy najważniejszych problemów biznesowych drukarni, wyprzedzając inne pojawiające się obawy – koszty materiałów drukarskich oraz przekonanie, że konkurenci ustalają ceny poniżej kosztów.
- W kwietniu stopień wykorzystania mocy produkcyjnych w przemyśle był bardziej zróżnicowany w poszczególnych przedziałach mocy produkcyjnych w porównaniu ze styczniem – więcej przedsiębiorstw działało z wykorzystaniem mocy produkcyjnych powyżej 90%, a więcej poniżej 70%.
- Krótka passa dwóch kwartałów o dodatnim wskaźniku zatrudnienia dobiegła końca w pierwszym kwartale, a prognozy dotyczące zatrudnienia na drugi kwartał są obecnie również ujemne.
- Średnie poziomy cen pozostawały w pierwszym kwartale w dużej mierze stabilne, ponownie przewyższając bardziej pesymistyczne prognozy – w drugim kwartale spodziewany jest wzrost cen.
- Podobnie jak w ostatnich kwartałach, większość respondentów zdołała utrzymać stabilność w większości obszarów kosztów w pierwszym kwartale, jednak sytuacja wyraźnie się odwróciła i we wszystkich obszarach zaczęły pojawiać się podwyżki. Chociaż niewielka większość utrzymała stabilne koszty pracy, to po raz kolejny presja w tym obszarze była większa niż w jakimkolwiek innym obszarze kosztów.
- Zwiększenie rentowności poprzez podwyżki cen stało się obecnie głównym priorytetem w planach przedsiębiorstw dotyczących poprawy rentowności w ciągu najbliższych dwunastu miesięcy.
- Nieco mniej niż jedna trzecia (31%) respondentów poinformowała, że przeprowadziła przegląd wynagrodzeń w pierwszym kwartale. Wynikająca z tego średnia zmiana wynagrodzenia podstawowego wyniosła 3,3%. Ponad trzy piąte (61%) respondentów poinformowało, że przeprowadzi przegląd wynagrodzeń w drugim kwartale. Ogólny średni oczekiwany wynik to wzrost o 3,5%.
- Chociaż większość przedstawicieli branży nadal czyni postępy w zakresie rozwiązywania problemów związanych ze zrównoważonym rozwojem, niewielka grupa nadal nie jest w stanie lub nie chce się w to zaangażować.
- W kwietniu 69% respondentów stwierdziło, że mierzy swoje emisje dwutlenku węgla (54% robi to od ponad 12 miesięcy, a kolejne 15% – od mniej niż 12 miesięcy).
- Od października zmienił się najpopularniejszy obszar zainteresowania w zakresie inwestycji związanych ze zrównoważonym rozwojem – pojazdy elektryczne wybrało 72% respondentów, co stanowi wzrost w porównaniu z 65% w październiku.
- Zużycie papieru drukarskiego i tektury w Wielkiej Brytanii w IV kwartale 2025 r. spadło w porównaniu z IV kwartałem 2024 r., ale utrzymało się na stabilnym poziomie w porównaniu z wielkościami odnotowanymi w III kwartale 2025 r.
- Od momentu rozpoczęcia działań zbrojnych na Bliskim Wschodzie na światowych rynkach energetycznych panuje ogromne zamieszanie, co spowodowało bardzo znaczny wzrost cen zarówno na rynku ropy naftowej, jak i gazu ziemnego – co z kolei ma wpływ na ceny energii elektrycznej.
W tym kwartale w magazynie „Printing Outlook” pojawiły się następujące artykuły:
- Produkcja i zamówienia – ostatni kwartał oraz prognoza na bieżący kwartał.
- Poziom zaufania przedsiębiorców, obawy i niepewność.
- Obroty – analiza i prognozy obrotów rocznych i miesięcznych.
- Wydajność – wykorzystanie i ograniczenia.
- Koszty – papier i tektura, farba drukarska, robocizna, energia oraz średnia struktura kosztów.
- Dane dotyczące trendów w zakresie zatrudnienia, cen, kosztów, marż, zysków, przepływów pieniężnych i wydajności.
- Wskaźniki rentowności i plany poprawy wyników.
- Przeglądy wynagrodzeń – dynamika i średnie zmiany procentowe.
- Handel międzynarodowy – zamówienia eksportowe i tendencje cenowe.
- Statystyki dotyczące niewypłacalności przedsiębiorstw i kondycji finansowej.
- Zrównoważony rozwój – pomiary, ograniczanie i inwestycje.
- Materiały eksploatacyjne – dane dotyczące zużycia papieru i tuszu drukarskiego.
- Energetyka – aktualności z branży i komentarz.








