 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



V 1. čtvrtletí poklesla produkce i objem objednávek – výhled na 2. čtvrtletí je poznamenán poklesem důvěry a rostoucími obavami z nárůstu nákladů
Za podprůměrný začátek roku 2026 je podle nejnovějšího průzkumu BPIF Printing Outlook z velké části viněn konflikt na Blízkém východě. Výsledky za 1. čtvrtletí roku 2026 ukazují, že výkonnost v oblasti produkce a objednávek utrpěla a že inflace nákladů zhoršuje výhled na 2. čtvrtletí. Je to o to frustrující, že k tomu dochází právě v době, kdy se zdálo, že odvětví těží z krátkého období relativní stability. Důvěra je již dlouho nestálá, ale prognóza pro druhé čtvrtletí klesla na úroveň, jakou jsme nezažili od začátku pandemie covidu v roce 2020.
Téměř dvě pětiny (38 %) tiskáren zaznamenaly v prvním čtvrtletí roku 2026 pokles objemu produkce. Něco přes čtvrtinu (26 %) dokázala udržet objem produkce na stejné úrovni, zatímco zbývajících 36 % dosáhlo nárůstu objemu produkce. Výsledná bilance (rozdíl mezi nárůsty a poklesy) tak činila -2, což je výrazně méně než výsledek za čtvrté čtvrtletí (+35) a méně než prognóza pro první čtvrtletí (+15). Tento záporný výsledek ukončuje období kladných bilancí produkce, které trvalo dva a půl roku.
Naděje, že se pomalé a stabilní zlepšování bude v roce 2026 pokračovat, se po zklamání v prvním čtvrtletí rozplynuly a prognóza produkce pro druhé čtvrtletí je bohužel nejnegativnější za posledních pět let.
Objem produkce – v 1. čtvrtletí došlo k poklesu, očekává se ještě výraznější propad
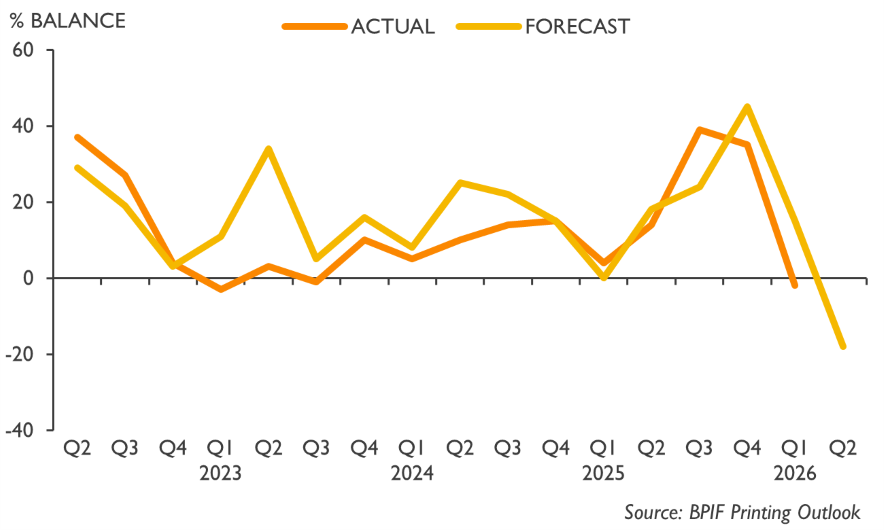
Výstupní saldo za 1. čtvrtletí ve výši -2 bylo výrazně nižší než prognóza (+15). Pro 2. čtvrtletí se předpokládá saldo ve výši -18.
Důvěra v průmyslu navzdory negativním prognózám zůstala v 1. čtvrtletí na kladné úrovni; je to již téměř čtyři roky, co byly zaznamenány tři po sobě jdoucí čtvrtletí s kladným výsledkem, a bohužel výhled důvěry pro 2. čtvrtletí představuje nejnegativnější prognózu od začátku pandemie covidu. Globální konflikty a nejistoty narušily sice mírný, ale zlepšující se ekonomický vývoj.
Důvěra v celkovou situaci v obchodu se v 1. čtvrtletí zlepšila pouze u jedné třetiny (33 %) respondentů, zatímco u 38 % zůstala beze změny. Zbývajících 29 % uvedlo, že se celková situace v obchodu v 1. čtvrtletí zhoršila. Výsledné saldo +4 sice představuje pokles oproti saldu ze čtvrtého čtvrtletí, zůstalo však kladné a nad prognózou pro první čtvrtletí. Bohužel se zdá, že série pozitivní důvěry v odvětví brzy skončí. Očekávání ohledně celkové situace v obchodu v tomto odvětví ve druhém čtvrtletí dosáhla úrovně negativity, jaká nebyla zaznamenána již šest let.
Celková situace v odvětví – důvěra byla v 1. čtvrtletí mírně pozitivní, výhled na 2. čtvrtletí se však zhoršil
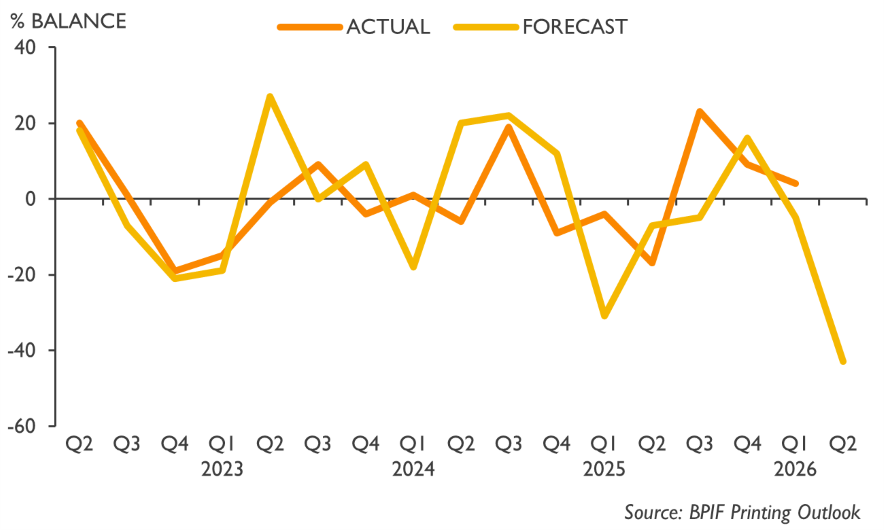
Saldo za 1. čtvrtletí ve výši +4 představuje pokles oproti 4. čtvrtletí, ale je vyšší než prognóza pro 2. čtvrtletí (-5). Pro 2. čtvrtletí se předpovídá saldo ve výši -43.
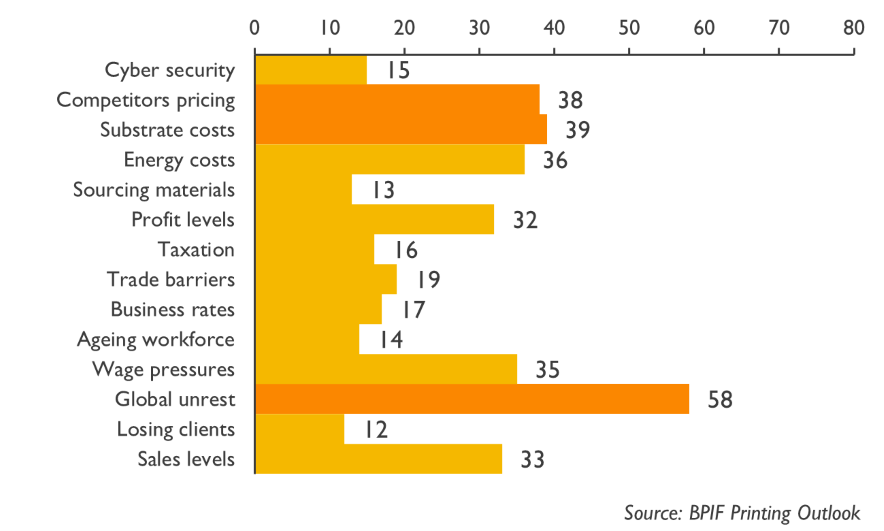
Obavy z rostoucího globálního napětí se téměř z ničeho nic vyšvihly na první místo v žebříčku hlavních obchodních obav tiskáren, a to ještě před další narůstající obavou – náklady na tiskové materiály. Původně se očekávalo, že tlak na mzdy si udrží svou pozici nejvýznamnějšího problému, ale válka na Blízkém východě vše změnila.
Celosvětové nepokoje označilo 58 % respondentů za jednu z pěti nejvýznamnějších obchodních obav, což představuje nárůst oproti pouhým 12 % v lednu. Tento vývoj nebyl předvídán a představuje vážnou překážku pro pokrok, na němž odvětví plánovalo v roce 2026 dále stavět. Dopady se projeví nejen v podobě nákladového tlaku, ale také v obavách, že tato nejistota způsobí zpoždění a pokles objednávek a obchodní činnosti.
Náklady na substráty se v dubnu posunuly v žebříčku nahoru a staly se druhou nejčastěji zmiňovanou obavou. Rostoucí náklady na celulózu a dopravu se rychle promítly do zvýšení cen, přičemž ve druhém čtvrtletí se očekává další růst. Cenová úroveň konkurence zůstává třetí nejčastější obchodní obavou, kterou uvedlo 38 % respondentů. Následují náklady na energii s podílem 36 %, což představuje nárůst z 15 % v lednu – vychází se přitom z předpokladu, že se zvýšené náklady na energii začnou promítat do cen, jakmile se smlouvy přizpůsobí nevyhnutelnému růstu cen ropy a plynu.
Hlavní obavy podnikatelů – % respondentů, kteří tuto možnost zvolili
Zpráva BPIF „Printing Outlook Q2 2026“ obsahuje kapitoly věnované obratu v odvětví, problémům podniků, nákladům, revizím mezd, udržitelnosti a mnoha dalším tématům.
Kyle Jardine, ekonom z BPIF, uvedl:
„Je třeba poznamenat, že ne všechna odvětví trpí ve stejné míře; odvětví je rozmanité a mnoho společností má stále velmi dobré předpoklady pro růst svého podnikání v roce 2026. A pokud se podaří najít cestu z konfliktu na Blízkém východě, důvěra se nepochybně opět výrazně zlepší.“
„Kromě určité míry nevyhnutelných cenových nárůstů se společnosti i nadále snaží velmi přísně kontrolovat náklady a zvyšovat produktivitu prostřednictvím cílených kapitálových investic. Kromě toho společnosti projevily nadšení z příležitostí v specializovaných odvětvích a vývoje nových produktů; z využívání umělé inteligence a dalších technologií ke zlepšení pracovních postupů a zvýšení efektivity – zejména špičkové automatizace a robotiky; a z prosazování dalších zlepšení v oblasti ochrany životního prostředí.“
Charles Jarrold, generální ředitel BPIF, uvedl:
„Celosvětové nepokoje, rostoucí náklady na substráty, další spotřební materiál a náklady na energii představují významné problémy, kterým společnosti v současné době čelí. Není překvapením, že nejistota vzrostla právě v době, kdy se odvětví připravovalo na období postupného a stabilního oživení v roce 2026.“
„Zpráva za toto čtvrtletí se sice jeví jako obzvláště negativní, ale velká část tohoto negativního výhledu vychází z prognóz a očekávání pro 2. čtvrtletí, které se samozřejmě mohou ještě změnit v průběhu čtvrtletí a v závislosti na vývoji mezinárodních událostí. Je však třeba říci, že se zdá, že v Perském zálivu není v dohledu žádné okamžité řešení, a i když se situace uklidní, vyřešení některých problémů bude nějakou dobu trvat. Díky našim pravidelným kontaktům s vládou můžeme průběžně informovat o aktuální situaci v odvětví, o kterou vláda projevuje velký zájem; neexistují žádné snadné odpovědi, ale jsou zde kroky, které by vláda mohla podniknout na podporu podnikání, investic a růstu, a my budeme i nadále usilovat o jejich realizaci.“
Duncan Smith, ředitel pro výrobu ve společnosti Canon UK & Ireland a sponzor tištěné zprávy „Printing Outlook“, uvedl:
„Na trhu, kde se podmínky neustále mění, je přístup ke spolehlivým informacím o odvětví stále důležitější. Pravidelné zprávy BPIF pomáhají tiskovým společnostem porozumět výzvám, od výkyvů poptávky až po měnící se investiční priority. Zpráva poskytuje přehled o náladách a výkonnosti odvětví a podporuje tak informovanější rozhodování v situacích, kdy je jasnost zásadní.“
„Jednou z oblastí, které se dostává zvýšené pozornosti, je role materiálů při podpoře cílů udržitelnosti. Papír zůstává základním materiálem pro tiskovou výrobu a způsob jeho získávání a výroby může ovlivnit celkovou uhlíkovou stopu. Vzhledem k tomu, že se stále více organizací zavazuje k dosažení cílů nulových emisí, stává se výběr materiálů součástí odpovědného plánování výroby.“
Shrnutí hlavních zjištění:
- Za slabý začátek roku 2026 je podle nejnovějšího průzkumu BPIF Printing Outlook z velké části viněn konflikt na Blízkém východě. Výsledky za 1. čtvrtletí roku 2026 ukazují, že výkonnost v oblasti produkce a objednávek utrpěla a že inflace nákladů zhoršuje výhled na 2. čtvrtletí.
- Téměř dvě pětiny (38 %) tiskáren zaznamenaly v prvním čtvrtletí roku 2026 pokles objemu produkce. Prognóza objemu produkce pro druhé čtvrtletí je nejpesimističtější za posledních více než pět let.
- Důvěra v průmyslu navzdory negativním prognózám zůstala v 1. čtvrtletí na kladné úrovni a je to již téměř čtyři roky, co byly zaznamenány tři po sobě jdoucí čtvrtletí s kladnými výsledky – výhled důvěry pro 2. čtvrtletí je bohužel nejnegativnější od začátku pandemie covidu.
- Obavy z rostoucího globálního nepokoje se téměř z ničeho nic dostaly na první místo v žebříčku hlavních obchodních obav tiskáren, a to ještě před dalšími nově se objevujícími obavami – náklady na podkladové materiály a přesvědčení, že konkurence nabízí ceny pod úrovní nákladů.
- Využití kapacit v průmyslu bylo v dubnu ve srovnání s lednem rozloženo rovnoměrněji napříč různými rozsahy kapacit, přičemž více podniků pracovalo s využitím kapacit přesahujícím 90 % a více podniků zase s využitím pod 70 %.
- Krátké období dvou čtvrtletí s pozitivním vývojem zaměstnanosti skončilo v 1. čtvrtletí a i plány náboru zaměstnanců na 2. čtvrtletí jsou nyní negativní.
- Průměrná cenová úroveň zůstala v 1. čtvrtletí z velké části stabilní a opět překonala pesimističtější prognózu – ve 2. čtvrtletí se očekává růst cen.
- Stejně jako v posledních čtvrtletích se většině respondentů podařilo v 1. čtvrtletí udržet většinu nákladových položek na stabilní úrovni, avšak situace se zjevně obrátila a ve všech oblastech se začaly projevovat nárůsty. Ačkoli nepatrná většina udržela mzdové náklady na stabilní úrovni, i v této oblasti se opět projevoval větší tlak než v jakékoli jiné nákladové položce.
- Zvyšování ziskovosti prostřednictvím zvyšování cen se nyní stalo hlavní prioritou v rámci plánů společností na zvýšení ziskovosti v příštích dvanácti měsících.
- Těsně méně než třetina (31 %) respondentů uvedla, že v 1. čtvrtletí provedla revizi mezd. Výsledná průměrná (střední) změna základní mzdy činila 3,3 %. Více než tři pětiny (61 %) respondentů uvedly, že mzdy přezkoumají ve 2. čtvrtletí. Celkový průměrný očekávaný výsledek představuje nárůst o 3,5 %.
- Zatímco většina odvětví pokračuje v pokroku při řešení otázek udržitelnosti, menší skupina zůstává buď neschopná, nebo neochotná se do toho zapojit.
- V dubnu 69 % respondentů uvedlo, že měří své emise uhlíku (54 % z nich tak činí déle než 12 měsíců a dalších 15 % méně než 12 měsíců).
- Od října došlo ke změně v nejoblíbenější oblasti zájmu v rámci investic souvisejících s udržitelností – elektromobily zvolilo 72 % respondentů, což představuje nárůst oproti 65 % v říjnu.
- Spotřeba tiskového papíru a lepenky ve Velké Británii ve 4. čtvrtletí roku 2025 oproti 4. čtvrtletí roku 2024 poklesla, avšak ve srovnání s objemy ve 3. čtvrtletí roku 2025 zůstala stabilní.
- Od zahájení vojenské akce na Blízkém východě panuje na světových energetických trzích značný rozruch, což vedlo k velmi výraznému nárůstu cen na trzích s ropou i zemním plynem – a tento vývoj se promítl i do cen elektřiny.
V tomto čtvrtletí v časopise „Printing Outlook“ najdete:
- Produkce a objednávky – minulé čtvrtletí a prognóza pro toto čtvrtletí.
- Úroveň důvěry podnikatelů, obavy a míra nejistoty.
- Obrat – analýza a prognózy ročního a měsíčního obratu.
- Kapacita – využití a omezení.
- Náklady – papír a lepenka, tisková barva, mzdy, energie a průměrná struktura nákladů.
- Údaje o vývoji v oblasti zaměstnanosti, cen, nákladů, marží, zisků, peněžních toků a produktivity.
- Ukazatele ziskovosti a plány na zlepšení.
- Přezkoumání mezd – vývoj a průměrné procentuální změny.
- Mezinárodní obchod – exportní zakázky a cenové trendy.
- Statistiky o platební neschopnosti a finanční stabilitě v průmyslu.
- Udržitelnost – měření, snižování a investice.
- Spotřební materiál – údaje o spotřebě papíru a tiskové barvě.
- Energetika – aktuální informace a komentář.








