 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



Produktion och order drabbas under Q1 – dämpad prognos för förtroendet inför Q2 till följd av växande kostnadsoro
Konflikten i Mellanöstern får bära en stor del av skulden för den svaga starten på 2026 – enligt den senaste undersökningen från BPIF Printing Outlook. Resultaten för Q1 2026 visar att produktionen och orderingången försämrades och att kostnadsinflationen försämrar utsikterna för Q2. Frustrerande nog sker detta efter att branschen till synes hade gynnats av en kort period av relativ stabilitet. Förtroendet har länge varit labilt, men prognosen för Q2 har sjunkit till en nivå som inte setts sedan covid-19-pandemins början 2020.
Nästan två femtedelar (38 %) av tryckerierna upplevde en minskning av produktionsvolymerna under första kvartalet 2026. Strax över en fjärdedel (26 %) lyckades hålla produktionen på en oförändrad nivå, medan resterande 36 % ökade sina produktionsvolymer. Det resulterande saldot (skillnaden mellan uppgångarna och nedgångarna) blev därmed -2, långt under utfallet för Q4 (+35) och lägre än prognosen för Q1 (+15). Det negativa utfallet avslutar en period med positiva produktionssaldon som hade varat i två och ett halvt år.
Förhoppningarna om att en långsam och stadig förbättring skulle fortsätta under 2026 har grusats efter ett nedslående Q1, och tyvärr är prognosen för produktionen under Q2 den mest negativa på fem år.
Produktionsvolym – drabbades under Q1, djupare nedgång väntar
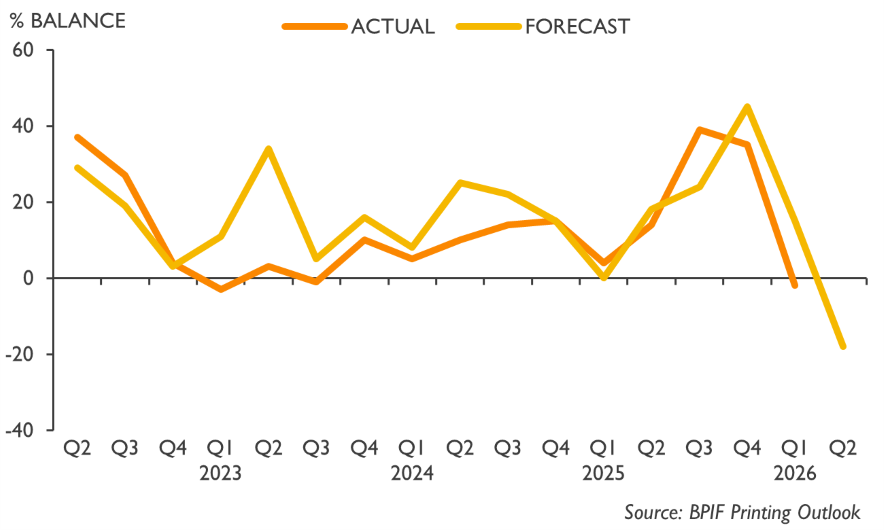
Produktionssaldot för Q1 på -2 låg betydligt under prognosen (+15). Ett saldo på -18 prognostiseras för Q2.
Branschens förtroende trotsade den negativa prognosen och förblev positivt under Q1. Det har gått nästan fyra år sedan tre på varandra följande positiva kvartal rapporterades, och beklagligt nog är förtroendeprognosen för Q2 den mest negativa sedan covid-19-pandemins början. Globala konflikter och osäkerheter har spårat ur en visserligen dämpad men förbättrad ekonomisk utveckling.
Förtroendet för det allmänna affärsläget förbättrades för endast en tredjedel (33 %) av de svarande under Q1, medan det förblev oförändrat för 38 %. Resterande 29 % uppgav att det allmänna affärsläget hade försämrats under Q1. Det resulterande saldot på +4 innebar visserligen en nedgång från saldot för Q4, men förblev positivt och låg över prognosen för Q1. Det är en besvikelse att den positiva utvecklingen för branschens förtroende ser ut att ta slut. Förväntningarna på det allmänna affärsläget i branschen under Q2 har nått en negativ nivå som inte setts på sex år.
Det allmänna affärsläget – förtroendet var precis positivt under Q1, men utsikterna för Q2 har försämrats
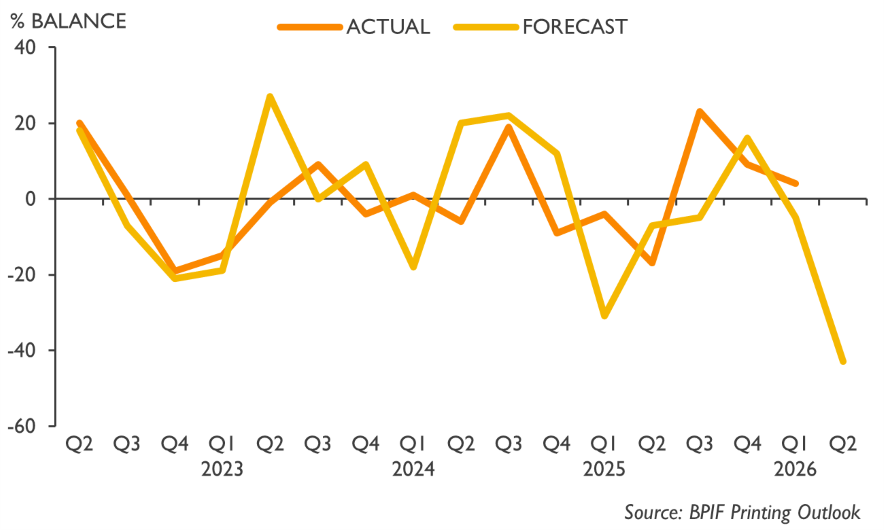
Saldot för Q1 på +4 innebär en nedgång från Q4, men ligger över prognosen för Q2 (-5). Ett saldo på -43 prognostiseras för Q2.
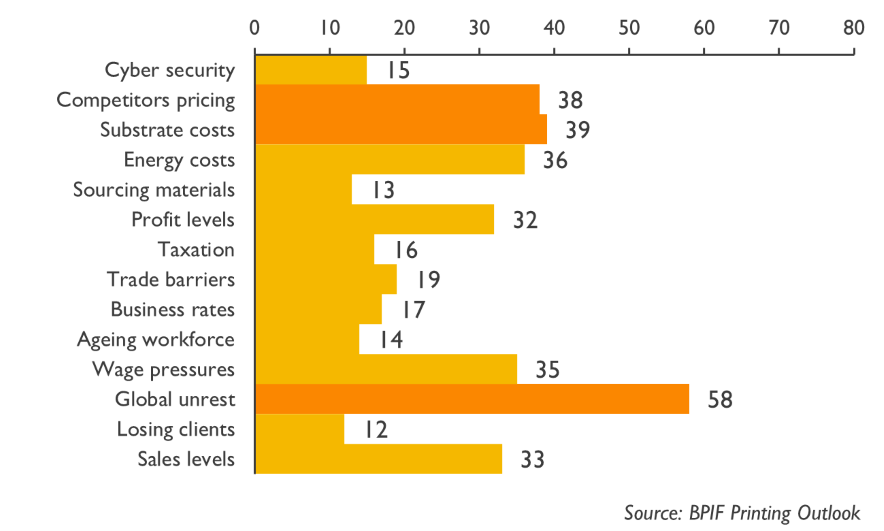
Oron över den ökande globala oron har på kort tid gått från att knappt ha funnits med på listan till att bli tryckeriernas främsta affärsoro, före en annan växande oro – kostnaderna för substrat. Lönetrycket förväntades tidigare behålla sin position som den främsta oron, men kriget i Mellanöstern har förändrat allt detta.
Global oro angavs av 58 % av de svarande som en av deras fem främsta affärsbekymmer, en ökning från endast 12 % i januari. Detta var inte förutsett och begränsar allvarligt de framsteg som branschen hade räknat med att bygga vidare på under 2026. Följdeffekterna kommer att märkas inte bara i form av kostnadstryck, utan också genom en oro för att osäkerheten ska försena och dämpa order och aktivitet.
Kostnaderna för substrat klättrade på rankinglistan och blev den näst största oron i april. Ökade kostnader för trämassa och transporter har snabbt lett till prishöjningar, och fler väntas under Q2. Konkurrenternas prisnivåer är fortfarande det tredje största affärsbekymret, och 38 % av de svarande angav detta. Energikostnaderna följer därefter med 36 %, upp från 15 % i januari – baserat på att de ökade energikostnaderna kommer att börja slå igenom när avtalen anpassas till de oundvikliga stigande kostnaderna för olja och gas.
De främsta affärsbekymren – andel av de svarande som angav dem
Rapporten BPIF Printing Outlook Q2 2026 innehåller avsnitt om branschens omsättning, affärsbekymmer, kostnader, lönerevisioner, hållbarhet och mycket mer.
Kyle Jardine, ekonom på BPIF, sade:
”Det bör noteras att inte hela branschen drabbas i samma utsträckning. Branschen är varierad och många företag har fortfarande mycket goda förutsättningar att växa under 2026. Och om det går att hitta en väg ut ur konflikten i Mellanöstern kommer förtroendet utan tvekan att förbättras markant igen.
”Utöver vissa oundvikliga prishöjningar försöker företagen fortfarande hålla ett mycket stramt grepp om kostnaderna och förbättra produktiviteten genom riktade investeringar i kapital. Dessutom har företagen uttryckt entusiasm över möjligheter inom nischade sektorer och utveckling av nya produkter, att utnyttja AI och annan teknik för att förbättra arbetsflöden och effektivisera verksamheten – särskilt avancerad automatisering och robotteknik – samt att driva på ytterligare miljöförbättringar.”
Charles Jarrold, verkställande direktör för BPIF, sade:
”Global oro, stigande kostnader för substrat, andra förbrukningsvaror och energi är de betydande utmaningar som företagen står inför just nu. Det är inte förvånande att osäkerheten har ökat vid en tidpunkt då branschen förberedde sig för en stadig och stabil förbättring under 2026.
”Den här kvartalets rapport verkar vara särskilt negativ, men mycket av negativiteten grundar sig i prognoserna och förväntningarna för Q2, som naturligtvis fortfarande kan förändras under kvartalets gång och i takt med att internationella händelser utvecklas. Det måste dock sägas att det inte verkar finnas någon omedelbar lösning på konflikten i Gulfregionen i sikte, och även när situationen har lösts kommer vissa utmaningar att ta tid att hantera. Vår regelbundna kontakt med regeringen innebär att vi kan fortsätta att återkoppla om läget i sektorn, och de visar stort intresse. Det finns inga enkla svar, men det finns åtgärder som regeringen skulle kunna vidta för att hjälpa företag, investeringar och tillväxt, och vi kommer att fortsätta verka för handling.”
Duncan Smith, Country Director, Production på Canon UK & Ireland och sponsor för den tryckta rapporten Printing Outlook, sade:
”På en marknad där förhållandena fortsätter att förändras snabbt blir tillgången till tillförlitlig branschinsikt allt viktigare. BPIF:s löpande rapportering hjälper tryckeriorganisationer att förstå utmaningar, från efterfrågevariationer till förändrade investeringsprioriteringar. Genom att ge en ögonblicksbild av branschens stämningsläge och resultat bidrar rapporten till mer välgrundade beslut när tydlighet är avgörande.
”Ett område som granskas allt mer är materialens roll när det gäller att stödja hållbarhetsmålen. Papper är fortfarande grundläggande för tryckproduktionen, och hur det anskaffas och tillverkas kan påverka den totala klimatpåverkan. När fler organisationer åtar sig att nå nettonollutsläpp blir valet av tryckmedium en del av en ansvarsfull produktionsplanering.”
Sammanfattning av de viktigaste resultaten:
- Konflikten i Mellanöstern får bära en stor del av skulden för den svaga starten på 2026 – enligt den senaste undersökningen från BPIF Printing Outlook. Resultaten för Q1 2026 visar att produktionen och orderingången försämrades och att kostnadsinflationen försämrar utsikterna för Q2.
- Nästan två femtedelar (38 %) av tryckerierna upplevde en minskning av produktionsvolymerna under första kvartalet 2026. Prognosen för produktionen under Q2 är den mest negativa på över fem år.
- Branschens förtroende trotsade den negativa prognosen och förblev positivt under Q1, och det har gått nästan fyra år sedan tre på varandra följande positiva kvartal rapporterades – beklagligt nog är förtroendeprognosen för Q2 den mest negativa sedan covid-19-pandemins början.
- Oron över den ökande globala oron har på kort tid gått från att knappt ha funnits med på listan till att bli tryckeriernas främsta affärsoro, före en annan växande oro – kostnaderna för substrat och uppfattningen att konkurrenterna prissätter under kostnad.
- Branschens kapacitetsutnyttjande var mer jämnt fördelat över kapacitetsintervallen i april jämfört med januari, med fler företag som arbetade med över 90 % kapacitet och fler som arbetade under 70 %.
- Den korta perioden med två positiva kvartal för sysselsättningen tog slut under Q1, och rekryteringsplanerna för Q2 är nu också negativa.
- De genomsnittliga prisnivåerna förblev i stort sett stabila under Q1 och låg återigen över den mer negativa prognosen – priserna förväntas öka under Q2.
- Precis som under de senaste kvartalen har en majoritet av respondenterna kunnat hålla de flesta kostnadsområden stabila under Q1. Situationen har dock tydligt vänt, och ökningar började märkas inom alla områden. Även om en knapp majoritet höll arbetskraftskostnaderna stabila, fanns det återigen större kostnadstryck inom detta område än inom något annat kostnadsområde.
- Att öka lönsamheten genom prishöjningar har nu blivit den främsta prioriteringen när det gäller företagens planer på att öka lönsamheten under de kommande tolv månaderna.
- Strax under en tredjedel (31 %) av respondenterna uppgav att de hade genomfört en löneöversyn under Q1. Den resulterande genomsnittliga förändringen av grundlönen var 3,3 %. Mer än tre femtedelar (61 %) av respondenterna uppgav att de kommer att se över lönerna under Q2. Det totala förväntade genomsnittliga utfallet är en ökning med 3,5 %.
- Även om en majoritet av branschen fortsätter att göra framsteg i arbetet med hållbarhetsfrågor, finns det fortfarande en mindre kärna som antingen inte kan eller inte vill engagera sig.
- I april uppgav 69 % av respondenterna att de mäter sina koldioxidutsläpp (54 % har gjort det i mer än 12 månader och ytterligare 15 % i mindre än 12 månader).
- Det mest populära området för hållbarhetsrelaterade investeringar har förändrats sedan oktober – elfordon valdes av 72 % av respondenterna, en ökning från 65 % i oktober.
- Storbritanniens förbrukning av tryckpapper och kartong under Q4 2025 minskade jämfört med Q4 2024, men var stabil jämfört med volymerna under Q3 2025.
- De globala energimarknaderna har varit turbulenta sedan de militära insatserna inleddes i Mellanöstern, vilket har lett till en mycket kraftig uppgång på både olje- och naturgasmarknaderna – något som även har påverkat elmarknaden.
Presenterat i Printing Outlook detta kvartal:
- Produktion och order – föregående kvartal och prognos för detta kvartal.
- Förtroende för företagen, oro och osäkerhetsnivåer.
- Omsättning – analys och prognoser för års- och månadsomsättning.
- Kapacitet – utnyttjande och begränsningar.
- Kostnader – papper och kartong, bläck, arbetskraft, energi samt genomsnittlig kostnadsstruktur.
- Trenddata för sysselsättning, priser, kostnader, marginaler, vinster, kassaflöde och produktivitet.
- Lönsamhetsjämförelser och planer för förbättringar.
- Löneöversyner – aktivitet och genomsnittliga procentuella förändringar.
- Internationell handel – exportorder och pristrender.
- Statistik över insolvens och finansiell hälsa i branschen.
- Hållbarhet – mätning, minskning och investeringar.
- Förbrukningsvaror – data om pappersförbrukning och tryckbläck.
- Energi – uppdatering och kommentarer om sektorn.








