 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom



La producción y los pedidos se resienten en el primer trimestre: perspectivas de confianza a la baja para el segundo trimestre ante la creciente preocupación por los costes
El conflicto en Oriente Medio está siendo considerado en gran medida el responsable de un comienzo de 2026 por debajo de lo esperado, según la última encuesta «BPIF Printing Outlook». Los resultados del primer trimestre de 2026 muestran que el rendimiento de la producción y los pedidos se ha visto mermado, y que la inflación de los costes está perjudicando las perspectivas para el segundo trimestre. Resulta frustrante que esto ocurra justo cuando el sector parecía estar disfrutando de un breve periodo de relativa estabilidad. La confianza lleva mucho tiempo siendo inestable, pero las previsiones para el segundo trimestre han caído a un nivel que no se veía desde el inicio de la pandemia de la COVID-19 en 2020.
Casi dos quintas partes (38 %) de las imprentas registraron un descenso en sus niveles de producción durante el primer trimestre de 2026. Algo más de una cuarta parte (26 %) logró mantener la producción estable, mientras que el 36 % restante consiguió aumentar sus niveles de producción. El saldo resultante (la diferencia entre los aumentos y las disminuciones) fue, por lo tanto, de -2, muy por debajo del resultado del cuarto trimestre (+35) y inferior a la previsión para el primer trimestre (+15). Este resultado negativo pone fin a un periodo de saldos positivos en la producción que se había prolongado durante dos años y medio.
Las esperanzas de que en 2026 continuara una mejora lenta pero constante se han visto frustradas tras un primer trimestre decepcionante y, lamentablemente, la previsión de producción para el segundo trimestre es la más negativa de los últimos cinco años.
Volumen de producción: se ha visto afectado en el primer trimestre, y se prevé una recesión más acusada
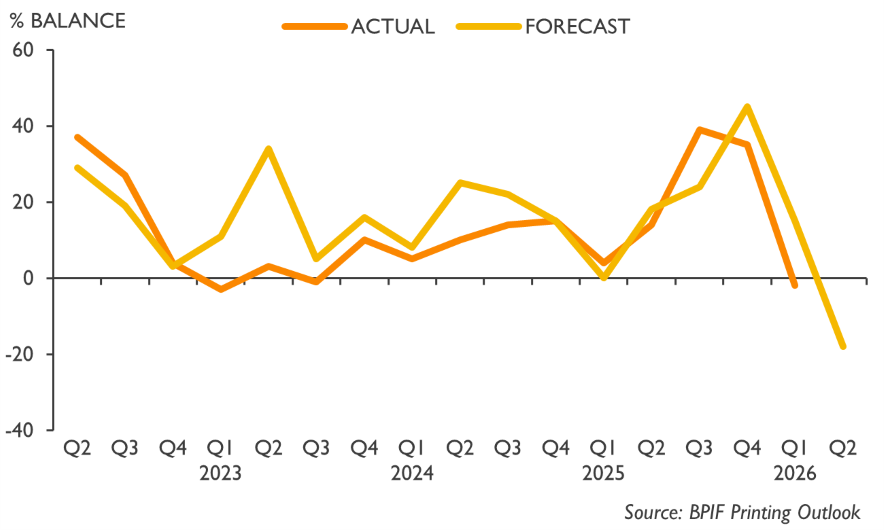
El saldo de producción del primer trimestre, de -2, se situó muy por debajo de la previsión (+15). Para el segundo trimestre se prevé un saldo de -18.
La confianza del sector desafió las previsiones negativas y se mantuvo positiva en el primer trimestre; han pasado casi cuatro años desde que se registraran tres trimestres consecutivos de resultados positivos y, lamentablemente, las perspectivas de confianza para el segundo trimestre son las más negativas desde el inicio de la pandemia de la COVID-19. Los conflictos y las incertidumbres a nivel mundial han descarrilado una evolución económica que, aunque ciertamente moderada, estaba mejorando.
La confianza en la situación general del comercio mejoró solo para un tercio (33 %) de los encuestados en el primer trimestre, mientras que para el 38 % se mantuvo igual. El 29 % restante señaló que la situación general del comercio se había deteriorado en el primer trimestre. El saldo resultante, de +4, aunque supone un descenso con respecto al saldo del cuarto trimestre, se mantuvo en terreno positivo y por encima de las previsiones para el primer trimestre. Lamentablemente, parece que la racha de confianza positiva del sector está a punto de llegar a su fin. Las expectativas sobre la situación general del comercio en el sector para el segundo trimestre han alcanzado un nivel de pesimismo que no se veía desde hace seis años.
Situación general del sector: la confianza fue ligeramente positiva en el primer trimestre, pero las perspectivas para el segundo trimestre se han deteriorado
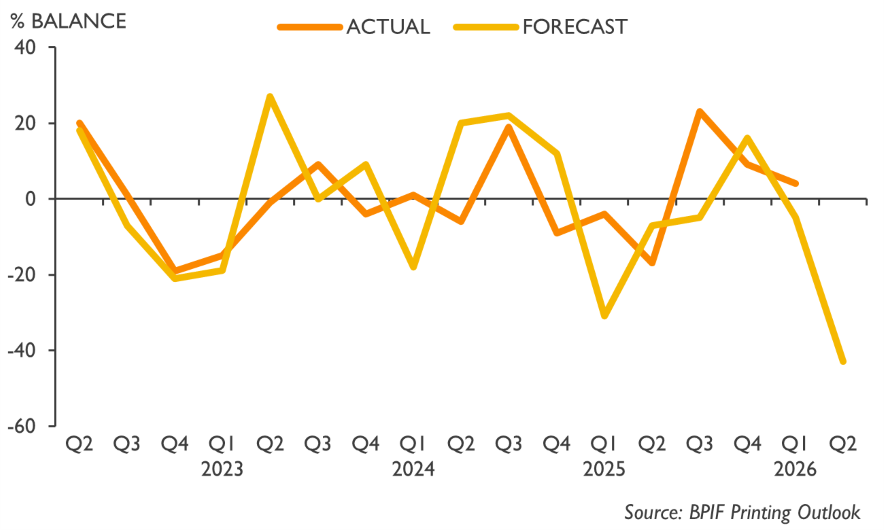
El saldo del primer trimestre, de +4, supone un descenso con respecto al cuarto trimestre, pero se sitúa por encima de la previsión para el segundo trimestre (-5). Se prevé un saldo de -43 para el segundo trimestre.
La preocupación por el aumento de la inestabilidad mundial ha pasado, casi de la nada, a encabezar la lista de principales preocupaciones empresariales de las imprentas, por delante de otra preocupación que está cobrando importancia: los costes de los soportes. Anteriormente se esperaba que las presiones salariales mantuvieran su posición como principal preocupación, pero la guerra en Oriente Medio lo ha cambiado todo.
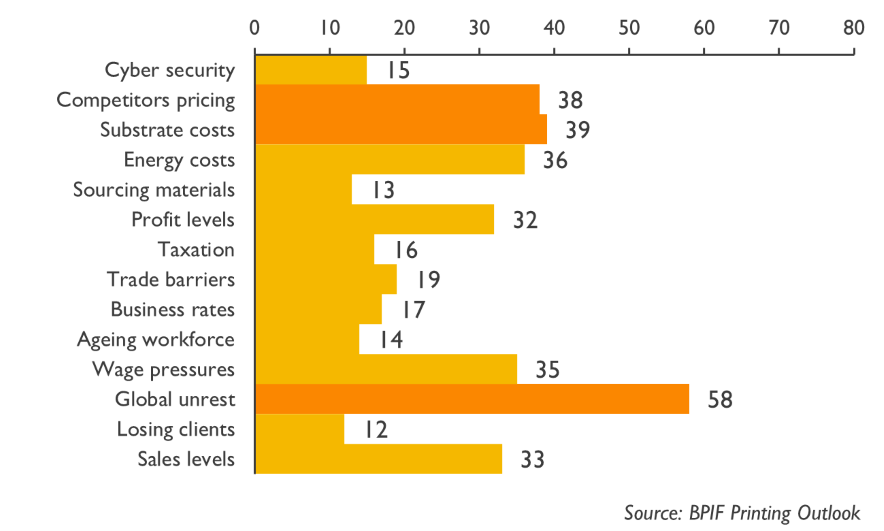
El 58 % de los encuestados señaló la inestabilidad mundial como una de sus cinco principales preocupaciones empresariales, lo que supone un aumento respecto al 12 % registrado en enero. Esto no se había previsto y supone un grave obstáculo para el progreso que el sector había previsto alcanzar en 2026. Las repercusiones se notarán no solo en forma de presiones sobre los costes, sino también en la preocupación de que la incertidumbre retrase y frene los pedidos y la actividad.
El coste de los sustratos subió en la clasificación hasta convertirse en la segunda principal preocupación en abril. El aumento de los costes de la pasta de papel y del transporte se ha traducido rápidamente en subidas de precios, y se esperan más en el segundo trimestre. Los niveles de precios de la competencia siguen siendo la tercera principal preocupación empresarial, con un 38 % de los encuestados que la seleccionaron. Los costes energéticos le siguen con una cuota del 36 %, frente al 15 % registrado en enero; esto se debe a que el aumento de los costes energéticos comenzará a repercutir una vez que los contratos se adapten al inevitable incremento del precio del petróleo y el gas.
Principales preocupaciones empresariales – % de encuestados que han seleccionado
El informe «BPIF Printing Outlook Q2 2026» incluye secciones sobre la facturación del sector, las preocupaciones de las empresas, los costes, las revisiones salariales, la sostenibilidad y mucho más.
Kyle Jardine, economista de la BPIF, afirmó:
«Cabe señalar que no todo el sector está sufriendo en la misma medida; se trata de un sector muy variado y muchas empresas siguen estando en una posición muy favorable para hacer crecer sus negocios en 2026. Además, si se logra encontrar una salida al conflicto en Oriente Medio, sin duda la confianza volverá a mejorar notablemente».
«Más allá de un cierto nivel de subidas de precios inevitables, las empresas siguen tratando de controlar muy estrictamente los costes y de mejorar la productividad mediante inversiones de capital específicas. Además, las empresas han mostrado su entusiasmo por las oportunidades que ofrecen los sectores especializados y el desarrollo de nuevos productos; por el aprovechamiento de la inteligencia artificial y otras tecnologías para mejorar los flujos de trabajo y potenciar la eficiencia —en particular, la automatización y la robótica de vanguardia—; y por liderar nuevas mejoras medioambientales».
Charles Jarrold, director ejecutivo de BPIF, declaró:
«La inestabilidad mundial, el aumento de los costes de los sustratos y otros consumibles, así como los costes energéticos, son las principales preocupaciones a las que se enfrentan actualmente las empresas. Como era de esperar, la incertidumbre ha aumentado justo cuando el sector se preparaba para un periodo de mejora constante y estable en 2026.
«El informe de este trimestre parece ser especialmente negativo, pero gran parte de ese pesimismo tiene su origen en las previsiones y expectativas para el segundo trimestre, que, por supuesto, aún están sujetas a cambios a medida que avanza el trimestre y se desarrollan los acontecimientos internacionales. Hay que decir, sin embargo, que no parece que haya a la vista una solución inmediata en el Golfo y que, incluso cuando se resuelva la situación, algunos retos tardarán tiempo en superarse. Nuestro contacto habitual con el Gobierno nos permite seguir informándole sobre la situación del sector, y ellos muestran un gran interés; no hay respuestas fáciles, pero hay medidas que el Gobierno podría adoptar para ayudar a las empresas, a la inversión y al crecimiento, y seguiremos presionando para que se tomen medidas».
Duncan Smith, director nacional de Producción de Canon Reino Unido e Irlanda, y patrocinador del informe impreso «Printing Outlook», afirmó:
«En un mercado en el que la situación sigue siendo inestable, el acceso a información fiable sobre el sector cobra cada vez más importancia. Los informes periódicos de la BPIF ayudan a las empresas del sector de la impresión a comprender los retos a los que se enfrentan, desde las fluctuaciones de la demanda hasta la evolución de las prioridades de inversión. Al ofrecer una visión general del estado de ánimo y los resultados del sector, el informe contribuye a una toma de decisiones más fundamentada en momentos en los que la claridad es esencial.
«Un aspecto que está siendo objeto de un mayor escrutinio es el papel que desempeñan los materiales a la hora de contribuir a los objetivos de sostenibilidad. El papel sigue siendo fundamental para la producción impresa, y la forma en que se obtiene y se fabrica puede influir en la huella de carbono global. A medida que más organizaciones se comprometen con objetivos de cero emisiones netas, la selección de los soportes se está convirtiendo en parte de una planificación responsable de la producción».
Resumen de las principales conclusiones:
- El conflicto en Oriente Medio está siendo considerado en gran medida el responsable de un comienzo de 2026 por debajo de lo esperado, según la última encuesta «BPIF Printing Outlook». Los resultados del primer trimestre de 2026 muestran que el rendimiento en cuanto a producción y pedidos se ha visto afectado, y que la inflación de los costes está perjudicando las perspectivas para el segundo trimestre.
- Casi dos quintas partes (38 %) de las imprentas registraron un descenso en sus niveles de producción durante el primer trimestre de 2026. Las previsiones de producción para el segundo trimestre son las más negativas de los últimos cinco años.
- La confianza del sector desmintió las previsiones negativas y se mantuvo positiva en el primer trimestre; han pasado casi cuatro años desde que se registraran tres trimestres consecutivos de resultados positivos; lamentablemente, las perspectivas de confianza para el segundo trimestre son las más negativas desde el inicio de la pandemia de la COVID-19.
- La preocupación por el aumento de la inestabilidad mundial ha pasado, casi de la nada, a ocupar el primer puesto en la lista de principales preocupaciones empresariales de las imprentas, por delante de otra preocupación que está cobrando importancia: los costes de los soportes, y la creencia de que la competencia está fijando precios por debajo del coste.
- En abril, la utilización de la capacidad industrial se distribuyó de forma más amplia entre los distintos rangos de capacidad, en comparación con enero, con un mayor número de empresas que operaban por encima del 90 % de su capacidad y otro mayor que lo hacían por debajo del 70 %.
- La breve racha de dos trimestres consecutivos de datos positivos en materia de empleo llegó a su fin en el primer trimestre, y las previsiones de contratación para el segundo trimestre también son ahora negativas.
- Los niveles medios de precios se mantuvieron en gran medida estables durante el primer trimestre, superando una vez más las previsiones más pesimistas; se espera que los precios aumenten en el segundo trimestre.
- Al igual que en los últimos trimestres, la mayoría de los encuestados ha logrado mantener estables la mayoría de las partidas de gastos durante el primer trimestre; sin embargo, la tendencia ha cambiado claramente y han comenzado a registrarse aumentos en todas las partidas. Aunque una mayoría muy ajustada ha mantenido estables los costes laborales, una vez más se ha registrado una mayor presión en esta partida que en cualquier otra.
- Aumentar la rentabilidad mediante subidas de precios se ha convertido ahora en la máxima prioridad en lo que respecta a los planes de las empresas para aumentar la rentabilidad en los próximos doce meses.
- Algo menos de un tercio (31 %) de los encuestados indicó que había llevado a cabo una revisión salarial en el primer trimestre. La variación media resultante en el salario base fue del 3,3 %. Más de tres quintas partes (61 %) de los encuestados indicaron que revisarán los salarios en el segundo trimestre. El resultado medio (mediana) previsto en general es un aumento del 3,5 %.
- Aunque la mayor parte del sector sigue avanzando en la resolución de los problemas relacionados con la sostenibilidad, un núcleo más reducido sigue sin poder o sin querer implicarse.
- En abril, el 69 % de los encuestados afirmó que mide sus emisiones de carbono (el 54 % lleva haciéndolo más de 12 meses y otro 15 % lo lleva haciendo menos de 12 meses).
- El ámbito de interés más destacado en las inversiones relacionadas con la sostenibilidad ha cambiado desde octubre: los vehículos eléctricos fueron elegidos por el 72 % de los encuestados, frente al 65 % registrado en octubre.
- El consumo de papel y cartón para impresión en el Reino Unido durante el cuarto trimestre de 2025 disminuyó en comparación con el cuarto trimestre de 2024, pero se mantuvo estable respecto a los volúmenes del tercer trimestre de 2025.
- Los mercados energéticos mundiales se han visto sacudidos por la agitación desde el inicio de la intervención militar en Oriente Medio, lo que ha provocado un repunte muy significativo tanto en los mercados del petróleo como del gas natural, que también ha repercutido en el sector eléctrico.
En este número de «Printing Outlook» se destaca:
- Producción y pedidos: último trimestre y previsiones para este trimestre.
- Niveles de confianza empresarial, preocupaciones e incertidumbre.
- Volumen de negocio: análisis y previsiones del volumen de negocio anual y mensual.
- Capacidad: utilización y limitaciones.
- Costes: papel y cartón, tinta, mano de obra, energía y estructura media de costes.
- Datos sobre la evolución del empleo, los precios, los costes, los márgenes, los beneficios, el flujo de caja y la productividad.
- Indicadores de rentabilidad y planes de mejora.
- Revisiones salariales: actividad y variaciones medias en porcentaje.
- Comercio internacional: pedidos de exportación y evolución de los precios.
- Estadísticas sobre insolvencia y solvencia financiera del sector.
- Sostenibilidad: medir, reducir e invertir.
- Consumibles: datos sobre el consumo de papel y la tinta de impresión.
- Energía: actualización y análisis del sector.








