 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


De solides résultats en termes de production et de carnet de commandes pour clôturer l’année 2025 – un début d’année 2026 prometteur, mais des inquiétudes quant à la confiance refont surface.
L’année 2025 s’est achevée sur les meilleurs résultats en termes de production et de commandes depuis quatre ans, selon la dernière enquête « BPIF Printing Outlook ». Les résultats du quatrième trimestre 2025 montrent que, même si ce dernier trimestre n’a pas tout à fait répondu aux attentes optimistes, l’année s’est tout de même terminée sur des niveaux d’activité satisfaisants. Bien que l’année 2026 ait démarré sous de bons auspices, la confiance dans la situation générale du secteur a été ébranlée par les inquiétudes liées au climat économique britannique et aux hausses de coûts qui se profilent. Heureusement, de nombreuses entreprises se montrent optimistes quant à leurs propres performances et ont des projets d’investissement positifs pour l’année à venir.
Exactement la moitié (50 %) des imprimeurs ont réussi à augmenter leur volume de production au quatrième trimestre 2025. Plus d’un tiers (35 %) ont réussi à maintenir leur volume de production à un niveau stable, tandis que les 12 % restants ont enregistré une baisse de leur volume de production. Le solde qui en résulte (la différence entre les hausses et les baisses) s’établit donc à +35, en légère baisse par rapport au résultat du troisième trimestre (+39), mais un peu en deçà des prévisions pour le quatrième trimestre (+45). Toutefois, après le trimestre dernier, il s’agit du deuxième solde de production le plus élevé enregistré depuis le quatrième trimestre 2021.
Le secteur s’est lentement mais sûrement redressé en 2024, après une année 2023 difficile. Le premier semestre de 2025 s’est avéré difficile, les incertitudes accrues et les pressions sur les coûts ayant constitué des freins à la croissance. Les résultats du premier trimestre ont été décevants, le redressement observé au deuxième trimestre a été bien accueilli et la reprise enregistrée au troisième trimestre s’est révélée extrêmement encourageante ; bien que les prévisions pour le quatrième trimestre n’aient pas été tout à fait atteintes, l’année s’est tout de même terminée en beauté, surtout si l’on se réfère aux résultats récents.
Les prévisions concernant la production au premier trimestre restent positives, mais moins marquées qu’au troisième et au quatrième trimestre de l’année dernière.
Volume de production – Un quatrième trimestre solide, légèrement en deçà des prévisions
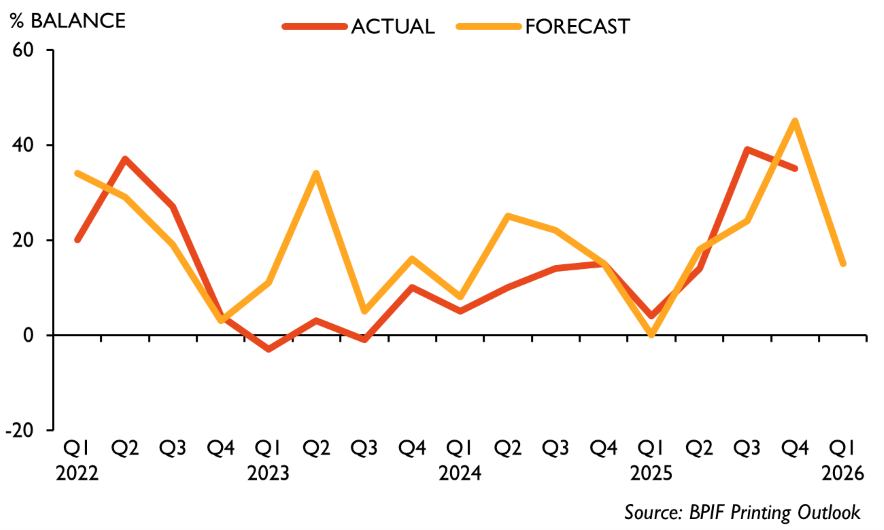
L’indice de production du quatrième trimestre, à +35, s’est révélé inférieur aux prévisions (+45). Un indice de +15 est prévu pour le premier trimestre.
Les entreprises ont fait part de leurs inquiétudes quant au niveau d’incertitude économique et politique mondiale qui caractérise le contexte dans lequel elles évoluent ; toutefois, ce sont davantage les pressions locales sur les coûts et l’alourdissement des contraintes pesant sur les entreprises qui minent la confiance.
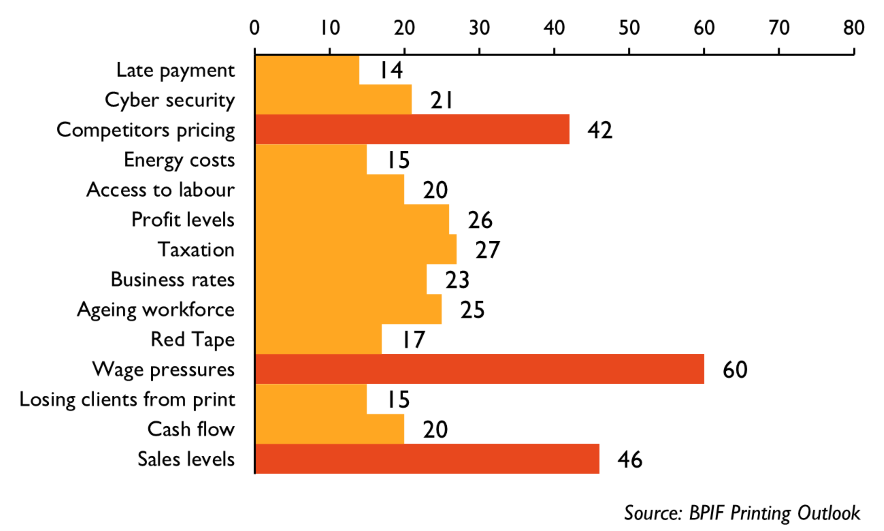
Les inquiétudes liées aux pressions salariales sont revenues en tête des principales préoccupations des imprimeurs, devançant les inquiétudes liées aux ventes et la crainte que les concurrents pratiquent des prix inférieurs à leurs coûts. Les pressions salariales ont été citées par 60 % des personnes interrogées comme l’une de leurs cinq principales préoccupations, contre 46 % en octobre. Cette évolution était prévisible ; de nombreuses entreprises procéderont à des révisions salariales au cours des deux premiers trimestres de l’année, en prévision de la prochaine hausse du salaire minimum. Ce n’est bien sûr pas tant l’impact direct du niveau du salaire minimum qui affecte les entreprises, mais plutôt les répercussions liées au maintien des écarts salariaux.
Principales préoccupations des entreprises – Pourcentage de répondants ayant coché cette option
L’amélioration de la productivité et la réduction des coûts constituent une priorité majeure pour les investissements de cette année : les entreprises se sont montrées enthousiastes à l’idée d’exploiter l’IA pour renforcer l’automatisation et générer des gains d’efficacité, mettre en valeur une industrie créative et aider la jeune génération à s’intéresser à l’imprimé. Les projets d’investissement dans les installations et les machines concernent l’ensemble des secteurs de production, mais ce sont les flux de travail et l’automatisation qui sous-tendent la plupart des choix. Plus précisément, l’utilisation de la robotique dans les ateliers de production est un domaine que de nombreuses entreprises explorent désormais activement.
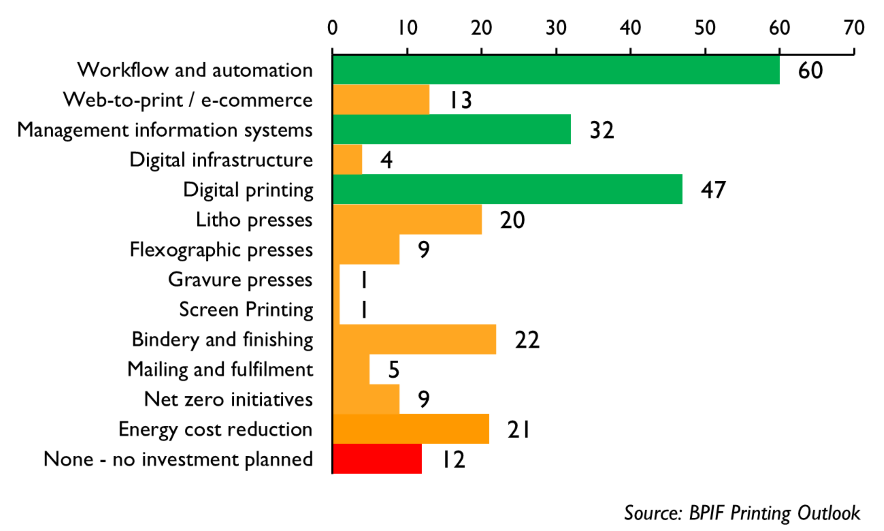
Il a été demandé aux entreprises de sélectionner leurs trois principales cibles d’investissement spécifiques pour les 12 prochains mois. Quelques domaines se démarquent : les flux de travail et l’automatisation sont apparus comme la cible d’investissement spécifique la plus populaire. L’impression numérique arrive en deuxième position, devant les systèmes d’information de gestion. On retrouve ainsi le même trio de tête que l’année dernière, dans un ordre légèrement différent.
Principales cibles d’investissement – Pourcentage de répondants ayant sélectionné
Le rapport « BPIF Printing Outlook » du premier trimestre 2026 comporte des sections consacrées au chiffre d’affaires du secteur, aux investissements, aux préoccupations des entreprises, aux coûts, aux révisions salariales, à l’accès au financement et à bien d’autres sujets encore.
Kyle Jardine, économiste au BPIF, a déclaré :
« Les commandes et la production n’ont pas tout à fait répondu aux prévisions optimistes pour le quatrième trimestre, mais les résultats ont tout de même été très positifs, et les perspectives pour le premier trimestre sont relativement encourageantes par rapport aux performances enregistrées ces dernières années au premier trimestre. »
Toutefois, en ce qui concerne la situation générale du secteur, les perspectives de confiance négatives pour le premier trimestre sont préoccupantes. Les entreprises d’impression et d’emballage imprimé subissent des pressions considérables liées aux salaires, à la demande, à la concurrence et à d’autres charges administratives et coûts – mais nombre d’entre elles restent optimistes quant à leur propre potentiel de performance et ont élaboré des plans d’investissement ambitieux pour l’année à venir. »
Charles Jarrold, directeur général de la BPIF, a déclaré :
« Il était encourageant de constater une amélioration des prévisions et, dans une moindre mesure, des niveaux d’activité des entreprises à la fin de l’année 2025, et nous espérons tous que cette tendance se poursuivra cette année. Les inquiétudes attendues se confirment toutefois : nous savons que les entreprises s’inquiètent des coûts supplémentaires et des formalités administratives, notamment en matière de coûts salariaux, qui ressortent clairement comme la principale préoccupation dans cette enquête.
Sur une note plus positive, l’enquête « Printing Outlook » montre une baisse du coût du financement, une amélioration de l’accès au crédit, un léger allongement des lignes de crédit ainsi qu’un ralentissement des retards de paiement et des créances irrécouvrables. Toutefois, elle souligne également que les entreprises sont contraintes d’accepter des délais de paiement plus longs – supérieurs à 120 jours pour 8 % des personnes interrogées. Nous avons porté cette question à l’attention du gouvernement.
« Les nouveaux éléments mis en évidence par la dernière enquête montrent l’importance croissante de l’IA et de la robotique dans le secteur, mais aussi certaines préoccupations majeures en matière de cybersécurité. Ce sont là des domaines que nous continuerons à suivre de près et pour lesquels nous ferons tout notre possible afin d’aider le secteur à améliorer ce qui constitue déjà une référence en matière de productivité et d’efficacité dans l’industrie manufacturière. »
Duncan Smith, directeur national de la production chez Canon UK & Ireland et commanditaire du rapport « Printing Outlook » publié en version imprimée, a déclaré :
« À l’aube de l’année 2026, le secteur de l’imprimerie continue d’évoluer, et notre priorité reste d’accompagner les entreprises face aux nouveaux défis et aux nouvelles opportunités qui se présentent. En alliant progrès technologique et valeur ajoutée concrète, notre objectif est d’aider les entreprises du secteur de l’imprimerie à rester compétitives, créatives et résilientes. »
« Le rapport trimestriel “Printing Outlook” du BPIF reste une référence incontournable pour le secteur. Son analyse factuelle de la confiance des entreprises, des pressions sur les coûts et des tendances en matière d’investissement offre une vision claire des conditions qui influencent la prise de décision au quotidien. Ces informations contribuent à orienter l’élaboration de solutions qui reflètent les besoins opérationnels réels des entreprises du secteur de l’imprimerie. »
Synthèse des principales conclusions :
- L’année 2025 s’est achevée sur les meilleurs résultats en termes de production et de commandes depuis quatre ans, selon la dernière enquête « BPIF Printing Outlook ». Les résultats du quatrième trimestre 2025 montrent que, même si ce dernier trimestre n’a pas tout à fait répondu aux attentes optimistes, l’année s’est tout de même terminée sur des niveaux d’activité satisfaisants.
- Exactement la moitié (50 %) des imprimeurs ont pu augmenter leur volume de production au quatrième trimestre 2025. Les prévisions concernant le volume de production au premier trimestre restent positives, mais moins marquées qu’au troisième et au quatrième trimestre.
- La confiance des entreprises est restée positive au quatrième trimestre, dans la foulée de la forte reprise observée au troisième trimestre, mais elle s’est avérée moins favorable qu’au troisième trimestre et inférieure aux prévisions pour le quatrième trimestre. Malheureusement, les perspectives actuelles pour le premier trimestre replongent en territoire négatif.
- De nombreux répondants se montrent souvent plus optimistes lorsqu’ils évaluent les performances et les perspectives de leur propre entreprise. Plus de deux cinquièmes (44 %) des répondants ont indiqué que leur entreprise était « en pleine expansion ».
- Les inquiétudes liées aux pressions salariales sont revenues en tête des principales préoccupations commerciales des imprimeurs, devançant les inquiétudes liées aux ventes et la conviction que les concurrents pratiquent des prix inférieurs à leurs coûts.
- Comme lors des derniers trimestres, une majorité des entreprises interrogées a réussi à maintenir la plupart de ses postes de dépenses à un niveau stable au quatrième trimestre. Bien que la plupart d’entre elles aient réussi à stabiliser leurs coûts de main-d’œuvre, la pression exercée sur ce poste reste plus forte que sur tout autre poste de dépenses.
- Un peu plus des deux tiers (67 %) des imprimeries ont réussi à maintenir leurs marges au même niveau au quatrième trimestre, le reste d’entre elles étant (de justesse) passé en territoire positif pour la première fois en quatre ans.
- L’amélioration de la rentabilité grâce aux investissements est désormais devenue la priorité absolue dans les plans des entreprises visant à accroître leur rentabilité au cours des douze prochains mois.
- Moins d’un quart (24 %) des personnes interrogées ont déclaré avoir procédé à une révision salariale au quatrième trimestre. La variation moyenne (moyenne arithmétique) du salaire de base qui en a résulté s’est élevée à 4,0 %.
- En janvier, les commandes à l’exportation ont représenté plus de 5 % du chiffre d’affaires pour 16 % des entreprises interrogées, contre 13 % en octobre. Dans l’ensemble, les commandes à l’exportation ont affiché des résultats nettement meilleurs au quatrième trimestre qu’au troisième trimestre.
- Les intentions d’investissement générales semblent plus marquées qu’elles ne l’ont été depuis plusieurs années. Une légère amélioration des conditions d’accès au financement et de son coût contribuera à soutenir les décisions d’investissement, tout comme la volonté de tirer parti des progrès technologiques pour gagner en efficacité et renforcer l’automatisation.
- Plus d’un tiers (36 %) des personnes interrogées ont désormais déclaré utiliser déjà l’IA, contre 23 % l’année dernière. Près d’un tiers (31 %) des personnes interrogées ont déclaré utiliser déjà des robots au sein de leur entreprise.
- Plus d’un cinquième (21 %) des personnes interrogées ont déclaré avoir été la cible d’une cyberattaque au cours des 12 derniers mois.
- Les changements récents les plus marquants en matière d’accès au financement et de conditions de crédit ont été une baisse du coût du financement, une amélioration de l’accès au financement, un léger allongement des lignes de crédit et un ralentissement de la progression des retards de paiement et des créances irrécouvrables. Malheureusement, la capacité à surveiller les retards de paiement est rendue plus difficile par la définition même de ce qui constitue désormais un « retard de paiement » et par le fait que les entreprises s’orientent vers des délais de paiement plus longs.
Au sommaire de « Printing Outlook » ce trimestre :
- Production et commandes : résultats du dernier trimestre et prévisions pour ce trimestre.
- Confiance des entreprises, préoccupations et niveaux d’incertitude.
- Chiffre d’affaires – analyse et prévisions du chiffre d’affaires annuel et mensuel.
- Capacité – utilisation et contraintes.
- Coûts – papier et carton, encre, main-d’œuvre, énergie et structure moyenne des coûts.
- Données sur les tendances en matière d’emploi, de prix, de coûts, de marges, de bénéfices, de trésorerie et de productivité.
- Indicateurs de rentabilité et plans d’amélioration.
- Révision des salaires – évolution et variations moyennes en pourcentage.
- Commerce international – commandes à l’exportation et évolution des prix.
- Investissement – axes prioritaires : IA et robotique.
- Cybersécurité : attaques, plans d’intervention et recommandations.
- Conditions de financement et de crédit : accès au financement, retards de paiement et délais de paiement.
- Consommables – données relatives à la consommation de papier et à l’encre d’impression.
- Énergie – Le point sur le secteur et analyse.
Pour plus d’informations sur l’impression dans Outlook, rendez-vous sur www.britishprint.com/printingoutlook








