 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Um forte desempenho em termos de produção e encomendas no final de 2025 – um início positivo para 2026, mas as preocupações quanto à confiança voltam a surgir.
O ano de 2025 terminou com os melhores resultados em termos de produção e encomendas dos últimos quatro anos – de acordo com o mais recente inquérito «BPIF Printing Outlook». Os resultados do quarto trimestre de 2025 revelam que, embora o último trimestre não tenha correspondido inteiramente às expectativas otimistas, o ano terminou, ainda assim, com níveis de atividade sólidos. Embora 2026 tenha começado de forma positiva, a confiança na situação geral do setor sofreu um revés devido às preocupações com o clima económico do Reino Unido e aos aumentos de custos iminentes. Felizmente, muitas empresas estão otimistas quanto ao seu próprio desempenho e têm planos de investimento positivos para o ano que se avizinha.
Exatamente metade (50 %) das gráficas conseguiu aumentar os seus níveis de produção no quarto trimestre de 2025. Mais de um terço (35 %) conseguiu manter a produção estável, enquanto os restantes 12 % registaram um declínio nos seus níveis de produção. O saldo resultante (a diferença entre os aumentos e as quedas) foi, portanto, de +35, ligeiramente inferior ao resultado do terceiro trimestre (+39), mas um pouco abaixo da previsão para o quarto trimestre (+45). No entanto, a seguir ao último trimestre, este é o segundo saldo de produção mais elevado registado desde o quarto trimestre de 2021.
O setor registou uma melhoria lenta mas constante em 2024, após um ano de 2023 difícil. O primeiro semestre de 2025 foi desafiante, uma vez que o aumento das incertezas e as pressões sobre os custos constituíram obstáculos ao crescimento. O desempenho no primeiro trimestre foi dececionante, a recuperação no segundo trimestre foi bem-vinda e o impulso no terceiro trimestre foi extremamente encorajador; embora a previsão para o quarto trimestre não se tenha concretizado na totalidade, o ano terminou ainda assim em força, especialmente quando comparado com os resultados recentes.
As previsões para a produção no primeiro trimestre continuam a ser positivas, embora não tão sólidas como no terceiro e quarto trimestres do ano passado.
Volume de produção – Quarto trimestre sólido, ligeiramente abaixo das previsões
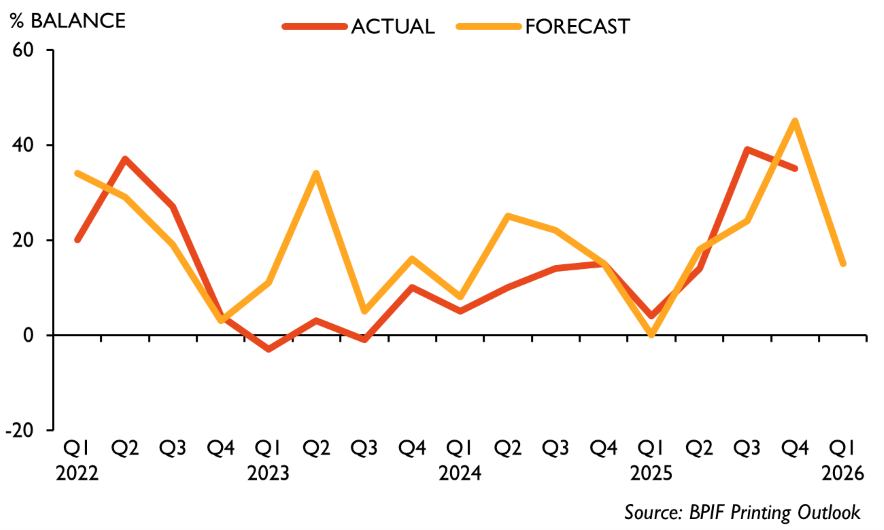
O saldo da produção do 4.º trimestre, de +35, ficou abaixo da previsão (+45). Para o 1.º trimestre, prevê-se um saldo de +15.
As empresas têm manifestado preocupações quanto ao nível de incerteza económica e política global que constitui o pano de fundo do ambiente em que operam — mas são sobretudo as pressões de custos a nível local e o aumento dos encargos que pesam sobre as empresas que estão a afetar a confiança.
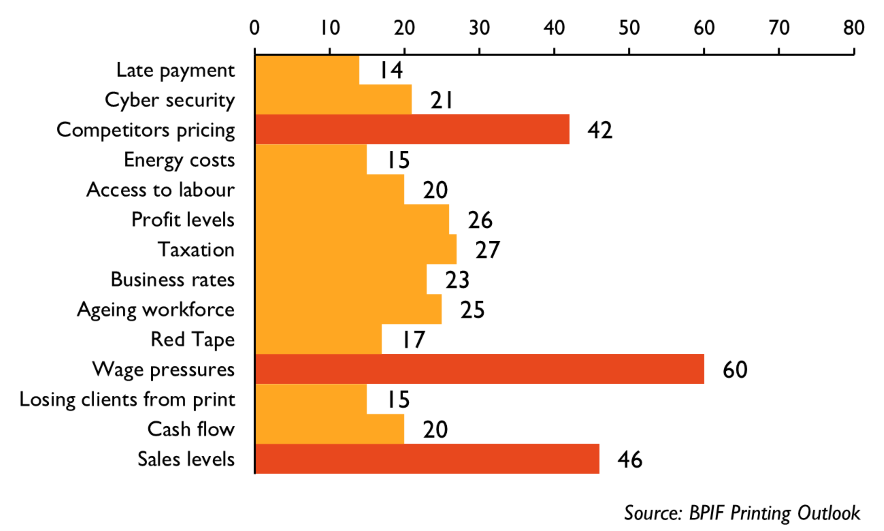
As preocupações com as pressões salariais voltaram a ocupar o primeiro lugar na lista das principais preocupações empresariais das gráficas, ultrapassando as preocupações com as vendas e a convicção de que os concorrentes estão a praticar preços abaixo do custo. A pressão salarial foi apontada por 60% dos inquiridos como uma das suas cinco principais preocupações empresariais, um aumento em relação aos 46% registados em outubro. Isto era de esperar; muitas empresas irão realizar revisões salariais nos dois primeiros trimestres do ano, antes da próxima ronda de aumentos do salário mínimo. É claro que não é tanto o impacto direto dos níveis do salário mínimo que afeta as empresas, mas sim o impacto em cadeia da manutenção dos diferenciais salariais.
Principais preocupações empresariais – % de inquiridos que selecionaram
A melhoria da produtividade e a redução dos custos constituem um dos principais focos dos investimentos deste ano – as empresas têm manifestado entusiasmo em relação à utilização da IA para aumentar a automatização e promover ganhos de eficiência, promover uma indústria criativa e ajudar a geração mais jovem a interagir com o meio impresso. Os planos de investimento em instalações e maquinaria estão distribuídos por toda a área de produção, mas é o foco no fluxo de trabalho e na automatização que está na base da maioria das escolhas. Mais especificamente, a utilização da robótica no chão de fábrica é uma área que muitas empresas estão agora a explorar ativamente.
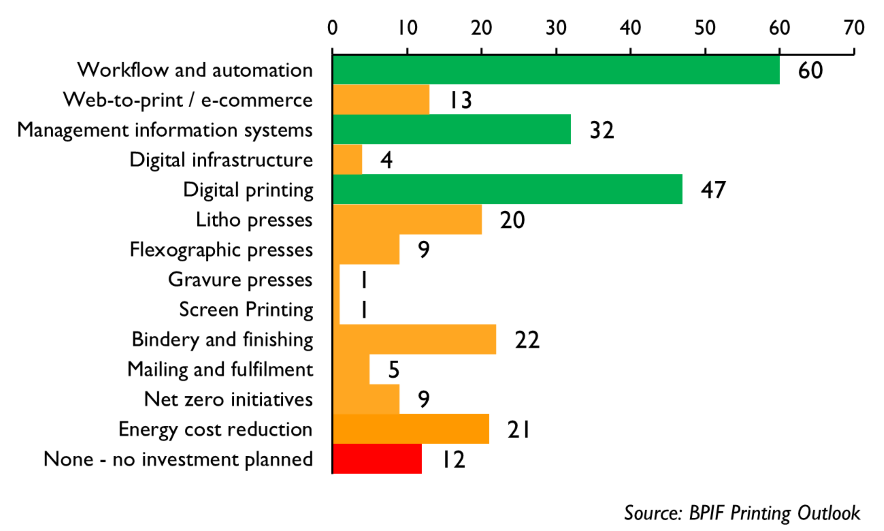
Foi pedido às empresas que selecionassem os seus três principais alvos de investimento específicos para os próximos 12 meses. Destacam-se algumas áreas – os fluxos de trabalho e a automatização revelaram-se o alvo de investimento específico mais popular. A impressão digital surge em segundo lugar, à frente dos sistemas de informação de gestão – os mesmos três primeiros do ano passado, apenas numa ordem ligeiramente diferente.
Principais alvos de investimento – % de inquiridos que selecionaram
O relatório «BPIF Printing Outlook – 1.º trimestre de 2026» inclui secções sobre o volume de negócios do setor, investimento, preocupações empresariais, custos, revisões salariais, acesso ao financiamento e muito mais.
Kyle Jardine, economista da BPIF, afirmou:
«As encomendas e a produção não corresponderam inteiramente às previsões otimistas para o 4.º trimestre, mas os resultados foram, ainda assim, muito positivos, e as perspetivas para o 1.º trimestre são relativamente animadoras quando comparadas com os resultados recentes desse trimestre.»
No entanto, no que diz respeito à situação geral do setor, as perspetivas negativas em termos de confiança para o primeiro trimestre constituem motivo de preocupação. As empresas de impressão e de embalagens impressas enfrentam pressões consideráveis, nomeadamente em termos de salários, procura, concorrência e outros encargos administrativos e de custos – mas muitas empresas continuam otimistas quanto ao seu próprio potencial de desempenho e elaboraram planos de investimento sólidos para o ano que se avizinha.»
Charles Jarrold, diretor executivo da BPIF, afirmou:
«Foi encorajador constatar um aumento das expectativas e, em menor grau, dos níveis de atividade empresarial no final de 2025, e todos esperamos que essa tendência se mantenha neste ano. No entanto, as preocupações previstas estão a tornar-se evidentes – sabemos que as empresas estão preocupadas com custos adicionais e burocracia, nomeadamente no que diz respeito aos custos com o pessoal, que se destacam de forma marcante como a principal preocupação neste inquérito.
Numa nota mais positiva, o inquérito «Printing Outlook» revela que se verificou uma redução no custo do financiamento, uma melhoria na disponibilidade de financiamento, um ligeiro aumento das linhas de crédito e uma desaceleração nos níveis de atrasos de pagamento e de dívidas incobráveis. No entanto, o inquérito também destaca que as empresas estão a ser obrigadas a aceitar prazos de pagamento mais longos – superiores a 120 dias para 8 % dos inquiridos. Já chamámos a atenção do Governo para esta questão.
«As novas características reveladas no último inquérito demonstram a importância crescente que a IA e a robótica estão a assumir no setor, mas também algumas preocupações críticas em torno da cibersegurança. Estas são áreas que continuaremos a acompanhar e nas quais faremos tudo o que estiver ao nosso alcance para apoiar o setor na melhoria daquilo que já é um farol em termos de produtividade e eficiência na indústria transformadora.»
Duncan Smith, Diretor Nacional de Produção da Canon Reino Unido e Irlanda e patrocinador do relatório impresso «Printing Outlook», afirmou:
«À medida que avançamos para 2026, o setor da impressão continua a evoluir, e o foco mantém-se no apoio às organizações à medida que estas enfrentam novos desafios e oportunidades. Ao aliar o progresso tecnológico ao valor prático, o objetivo é ajudar as empresas do setor da impressão a manterem-se competitivas, criativas e resilientes.»
«O relatório trimestral “Printing Outlook” da BPIF continua a ser um ponto de referência fundamental para o setor. A sua avaliação, baseada em dados concretos, da confiança empresarial, das pressões de custos e das tendências de investimento oferece uma visão clara das condições que moldam a tomada de decisões no dia-a-dia. Esta perspetiva ajuda a orientar o desenvolvimento de soluções que reflitam as reais necessidades operacionais das empresas do setor da impressão.»
Resumo das principais conclusões:
- O ano de 2025 terminou com os melhores resultados em termos de produção e encomendas dos últimos quatro anos – de acordo com o mais recente inquérito «BPIF Printing Outlook». Os resultados do quarto trimestre de 2025 revelam que, embora o último trimestre não tenha correspondido inteiramente às expectativas otimistas, o ano terminou, ainda assim, com níveis de atividade satisfatórios.
- Exatamente metade (50 %) das gráficas conseguiu aumentar os seus níveis de produção no quarto trimestre de 2025. A previsão para a produção no primeiro trimestre continua a ser positiva, embora não tão forte como no terceiro e quarto trimestres.
- A confiança do setor manteve-se positiva no 4.º trimestre, na sequência da notável recuperação registada no 3.º trimestre, mas acabou por revelar-se menos positiva do que no 3.º trimestre e abaixo das previsões para o 4.º trimestre. Infelizmente, as perspetivas atuais para o 1.º trimestre voltam a cair em território negativo.
- Muitos inquiridos revelam-se frequentemente mais otimistas ao analisar o desempenho e as perspetivas da sua própria empresa. Mais de dois quintos (44 %) dos inquiridos referiram que as suas empresas estão em «expansão».
- As preocupações com as pressões salariais voltaram a ocupar o primeiro lugar na lista das principais preocupações empresariais das gráficas, ultrapassando as preocupações com as vendas e a convicção de que os concorrentes estão a praticar preços abaixo do custo.
- Tal como nos últimos trimestres, a maioria dos inquiridos conseguiu manter estáveis a maioria das áreas de custos no 4.º trimestre. Embora a maioria tenha mantido estáveis os custos com mão-de-obra, continua a existir uma pressão maior nesta área do que em qualquer outra.
- Pouco mais de dois terços (67 %) das empresas de impressão conseguiram manter as margens estáveis no 4.º trimestre, tendo o restante passado (por pouco) para território positivo pela primeira vez em quatro anos.
- O aumento da rentabilidade através de despesas de capital tornou-se agora a principal prioridade no que diz respeito aos planos das empresas para aumentar a rentabilidade nos próximos doze meses.
- Menos de um quarto (24 %) dos inquiridos referiu ter realizado uma revisão salarial no 4.º trimestre. A variação média resultante no salário base foi de 4,0 %.
- Em janeiro, as encomendas para exportação ultrapassaram os 5 % do volume de negócios para 16 % dos inquiridos, o que representa um aumento em relação aos 13 % registados em outubro. No geral, as encomendas para exportação tiveram um desempenho significativamente melhor no 4.º trimestre do que no 3.º trimestre.
- As intenções gerais de investimento parecem mais sólidas do que têm sido nos últimos anos. Pequenas melhorias na disponibilidade e no custo do financiamento contribuirão para apoiar as decisões de investimento, tal como o desejo de tirar partido dos avanços tecnológicos como forma de aumentar a eficiência e reforçar a automatização.
- Mais de um terço (36%) dos inquiridos referiu que já utiliza IA, o que representa um aumento em relação aos 23% registados no ano passado. Quase um terço (31%) dos inquiridos referiu que já utiliza robôs nas suas organizações.
- Mais de um quinto (21 %) dos inquiridos referiu ter sido alvo de um ciberataque nos últimos 12 meses.
- As mudanças recentes mais notáveis no que diz respeito ao acesso ao financiamento e às condições de crédito têm sido uma redução do custo do financiamento, uma melhoria na disponibilidade de financiamento, um ligeiro aumento das linhas de crédito e uma desaceleração nos níveis de atrasos nos pagamentos e de dívidas incobráveis. Infelizmente, a capacidade de monitorizar os atrasos nos pagamentos está a ser obscurecida pela realidade do que agora constitui um «atraso no pagamento» e pela tendência das empresas para adotarem prazos de pagamento mais longos.
Em destaque na revista «Printing Outlook» deste trimestre:
- Produção e encomendas – último trimestre e previsão para este trimestre.
- Níveis de confiança, preocupações e incerteza no setor empresarial.
- Volume de negócios – análise e previsões do volume de negócios anual e mensal.
- Capacidade – utilização e limitações.
- Custos – papel e cartão, tinta, mão-de-obra, energia e estrutura média de custos.
- Dados sobre as tendências do emprego, dos preços, dos custos, das margens, dos lucros, do fluxo de caixa e da produtividade.
- Indicadores de rentabilidade e planos de melhoria.
- Revisões salariais – atividade e variações percentuais médias.
- Comércio internacional – encomendas de exportação e tendências de preços.
- Investimento – principais objetivos, IA e robótica.
- Segurança cibernética – ataques, planos de resposta e recomendações.
- Condições de financiamento e de crédito – acesso ao financiamento, atrasos nos pagamentos e condições de pagamento.
- Consumíveis – dados relativos ao consumo de papel e à tinta de impressão.
- Energia – atualização e comentário sobre o setor.
Para mais informações sobre como imprimir o Outlook, aceda a www.britishprint.com/printingoutlook








