 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Vuosi 2025 päättyi vahvaan tuotanto- ja tilaustilanteeseen – vuosi 2026 alkoi myönteisesti, mutta luottamukseen liittyvät huolet ovat palanneet.
Vuosi 2025 päättyi vahvimpaan tuotanto- ja tilaustilanteeseen neljään vuoteen uusimman BPIF Printing Outlook -kyselyn mukaan. Vuoden 2025 viimeisen neljänneksen tulokset osoittavat, että vaikka viimeinen neljännes ei aivan vastannut optimistisia odotuksia, vuosi päättyi silti vilkkaana. Vaikka vuosi 2026 on alkanut myönteisesti, luottamus alan yleiseen tilanteeseen on heikentynyt Ison-Britannian talousnäkymiin ja lähestyviin kustannusten nousuihin liittyvien huolien keskellä. Onneksi monet yritykset suhtautuvat optimistisesti omaan suoriutumiseensa ja suunnittelevat myönteisiä investointeja tulevalle vuodelle.
Täsmälleen puolet (50 %) painotaloista pystyi kasvattamaan tuotantomääriään vuoden 2025 viimeisellä neljänneksellä. Yli kolmannes (35 %) pystyi pitämään tuotannon ennallaan, kun taas jäljelle jääneet 12 % kokivat tuotantomääriensä laskeneen. Näin ollen tasapaino (kasvua ja laskua raportoineiden välinen erotus) oli +35, mikä oli hieman alle kolmannen neljänneksen tuloksen (+39) ja jonkin verran alle viimeiselle neljännekselle ennustetun luvun (+45). Tämä oli kuitenkin edellisen neljänneksen jälkeen korkein raportoitu tuotannon tasapaino sitten vuoden 2021 viimeisen neljänneksen.
Ala kehittyi hitaasti mutta vakaasti vuonna 2024 vaikean vuoden 2023 jälkeen. Vuoden 2025 ensimmäinen puolisko oli haastava, sillä lisääntynyt epävarmuus ja kustannuspaineet hidastivat kasvua. Ensimmäisen neljänneksen tulos oli pettymys, toisen neljänneksen käänne otettiin myönteisesti vastaan ja kolmannen neljänneksen piristyminen oli erittäin rohkaisevaa. Vaikka viimeiselle neljännekselle ennustettua tulosta ei aivan saavutettu, vuosi päättyi silti vahvasti – etenkin viimeaikaiseen kehitykseen verrattuna.
Tuotantoennuste vuoden ensimmäiselle neljännekselle on edelleen myönteinen, joskaan ei yhtä vahva kuin viime vuoden kolmannella ja neljännellä neljänneksellä.
Tuotantomäärä – vahva viimeinen neljännes jäi hieman ennusteesta
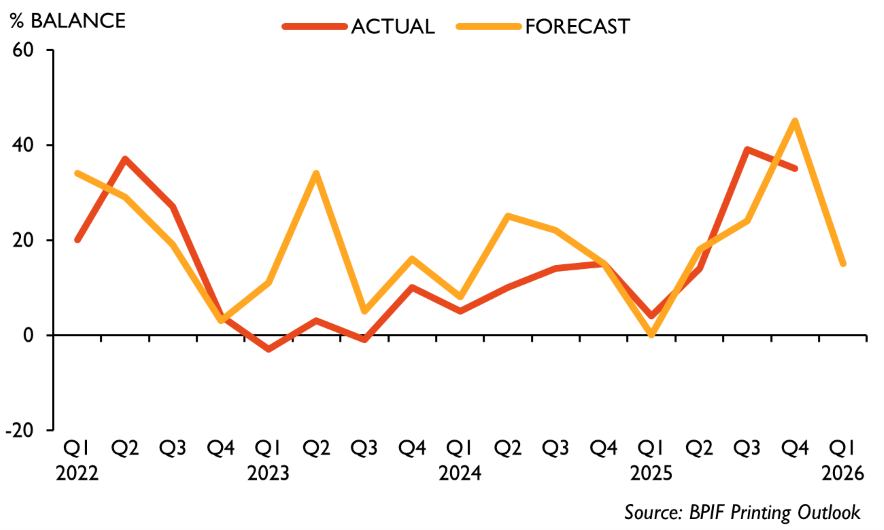
Viimeisen neljänneksen tuotannon tasapaino +35 jäi alle ennusteen (+45). Ensimmäiselle neljännekselle ennustetaan tasapainoksi +15.
Yritykset ovat tuoneet esiin huolensa maailmanlaajuisen taloudellisen ja poliittisen epävarmuuden tasosta, joka muodostaa taustan yritysten toimintaympäristölle. Luottamukseen vaikuttavat kuitenkin enemmän paikalliset kustannuspaineet ja yritysten kasvava taakka.
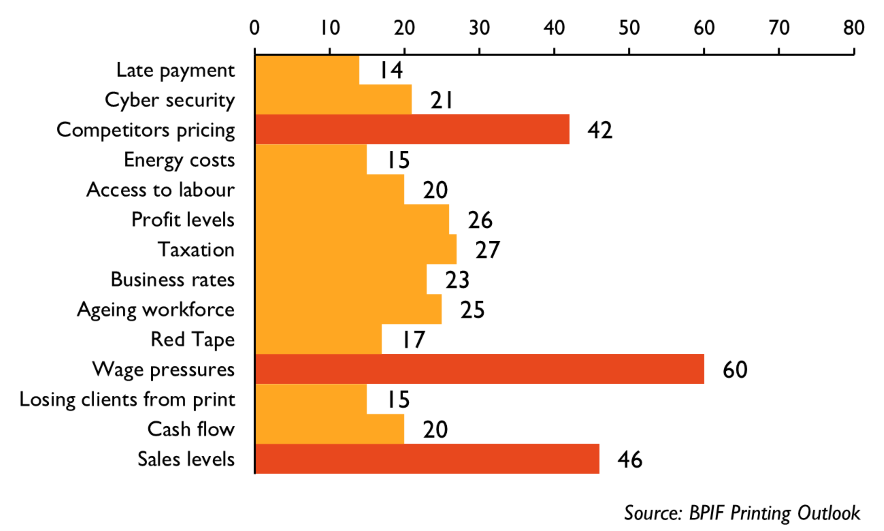
Palkkapaineita koskevat huolet ovat nousseet jälleen painotalojen tärkeimpien liiketoimintahuolien kärkeen ja ohittaneet myyntiin liittyvät huolet sekä käsityksen siitä, että kilpailijat hinnoittelevat tuotteensa alle omakustannushinnan. Palkkapaineet valitsi yhdeksi viidestä tärkeimmästä liiketoimintahuolestaan 60 % vastaajista, kun lokakuussa osuus oli 46 %. Tämä oli ennakoitavissa: monet yritykset käyvät palkkaneuvotteluja vuoden kahden ensimmäisen neljänneksen aikana ennen seuraavaa vähimmäispalkkojen korotuskierrosta. Yrityksiin ei tietenkään vaikuta niinkään vähimmäispalkkojen suora vaikutus kuin palkkaerojen ylläpitämisen kerrannaisvaikutukset.
Tärkeimmät liiketoimintahuolenaiheet – %-osuus ne valinneista vastaajista
Tuottavuuden parantaminen ja kustannusten hillitseminen ovat tämän vuoden investointien keskeisiä painopisteitä. Yritykset ovat ilmaisseet innostuksensa tekoälyn hyödyntämisestä automaation lisäämiseksi ja tehokkuuden parantamiseksi, mikä korostaa alan luovuutta ja auttaa nuorempaa sukupolvea tutustumaan painamiseen. Tehdas- ja koneinvestoinnit jakautuvat eri tuotantoalueille, mutta työnkulkuun ja automaatioon keskittyminen ohjaa useimpia valintoja. Erityisesti robotiikan käyttö tuotantotiloissa on alue, jota monet yritykset tutkivat nyt aktiivisesti.
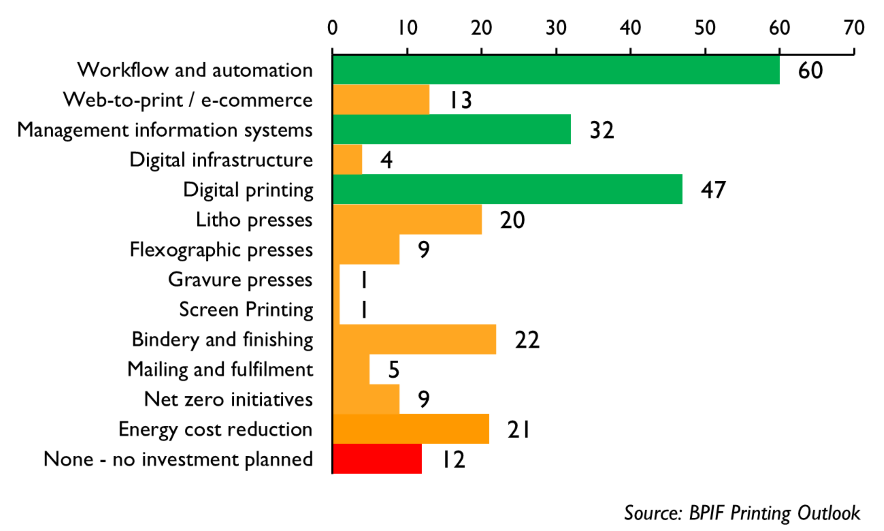
Yrityksiä pyydettiin valitsemaan kolme tärkeintä yksittäistä investointikohdetta seuraavalle 12 kuukaudelle. Muutama alue erottui joukosta: työnkulku ja automaatio nousivat suosituimmaksi yksittäiseksi investointikohteeksi. Digitaalinen painaminen seurasi toisena ennen johdon tietojärjestelmiä – samat kolme tärkeintä kohdetta kuin viime vuonna, tosin hieman eri järjestyksessä.
Tärkeimmät investointikohteet – %-osuus ne valinneista vastaajista
BPIF Printing Outlook Q1 2026 -raportti sisältää osiot alan liikevaihdosta, investoinneista, liiketoimintahuolista, kustannuksista, palkkaneuvotteluista, rahoituksen saatavuudesta ja paljon muusta.
BPIF:n ekonomisti Kyle Jardine sanoi:
“Tilaukset ja tuotanto eivät aivan vastanneet viimeisen neljänneksen optimistisia ennusteita, mutta tulokset olivat silti erittäin myönteisiä, ja ensimmäisen neljänneksen näkymät ovat suhteellisen rohkaisevat viimeaikaisiin ensimmäisiin neljänneksiin verrattuna.
Alan yleisen tilanteen osalta ensimmäisen neljänneksen negatiivinen luottamusnäkymä on kuitenkin huolestuttava. Paino- ja painopakkausyrityksiin kohdistuu huomattavia paineita palkkakustannusten, kysynnän, kilpailun sekä muiden kustannus- ja hallinnollisten rasitteiden muodossa. Monet yritykset suhtautuvat silti myönteisesti oman toimintansa kehitysmahdollisuuksiin ja ovat tehneet vahvoja investointisuunnitelmia tulevalle vuodelle.”
BPIF:n toimitusjohtaja Charles Jarrold sanoi:
“Oli rohkaisevaa nähdä odotusten ja hieman vähäisemmässä määrin myös liiketoiminnan aktiviteetin kasvavan vuoden 2025 lopussa, ja toivomme kaikki tämän jatkuvan tänä vuonna. Ennakoidut huolet ovat kuitenkin nousseet esiin. Tiedämme yritysten olevan huolissaan lisäkustannuksista ja byrokratiasta, erityisesti työllistämiseen liittyvistä kustannuksista, jotka erottuvat tässä kyselyssä selvästi tärkeimpänä huolenaiheena.
Myönteisempänä seikkana Printing Outlook -kysely osoittaa, että rahoituksen kustannukset ovat laskeneet, rahoituksen saatavuus on parantunut, luottolimiitit ovat hieman kasvaneet ja myöhästyneiden maksujen sekä luottotappioiden määrä on hidastunut. Se tuo kuitenkin esiin myös sen, että yrityksiä siirretään pidemmille maksuehdoille: 8 %:lla vastaajista maksuaika on yli 120 päivää. Olemme tuoneet tämän ongelman hallituksen tietoon.
Uusimman kyselyn uudet osiot osoittavat tekoälyn ja robotiikan kasvavan merkityksen alalla, mutta tuovat esiin myös kriittisiä kyberturvallisuuteen liittyviä huolenaiheita. Jatkamme näiden alueiden seurantaa ja teemme kaikkemme tukeaksemme alan kehitystä, jotta se voi parantaa asemaansa jo nyt valmistavan teollisuuden tuottavuuden ja tehokkuuden suunnannäyttäjänä.”
Duncan Smith, Country Director, Production, Canon UK & Ireland ja painetun Printing Outlook-raportin sponsori, sanoi:
“Vuoteen 2026 siirtyessämme painoala kehittyy edelleen, ja painopiste on yhä organisaatioiden tukemisessa niiden kohdatessa uusia haasteita ja mahdollisuuksia. Yhdistämällä teknologisen kehityksen käytännön hyötyihin tavoitteena on auttaa painoalan yrityksiä säilymään kilpailukykyisinä, luovina ja muutosjoustavina.
”BPIF:n neljännesvuosittainen Printing Outlook -raportti on edelleen alan keskeinen tietolähde. Sen näyttöön perustuva arvio liiketoimintaluottamuksesta, kustannuspaineista ja investointisuuntauksista tarjoaa selkeän kuvan päivittäiseen päätöksentekoon vaikuttavista olosuhteista. Tämä tieto auttaa kehittämään ratkaisuja, jotka vastaavat painoalan organisaatioiden todellisiin toiminnallisiin tarpeisiin.”
Keskeisten havaintojen yhteenveto:
- Vuosi 2025 päättyi vahvimpaan tuotanto- ja tilaustilanteeseen neljään vuoteen uusimman BPIF Printing Outlook -kyselyn mukaan. Vuoden 2025 viimeisen neljänneksen tulokset osoittavat, että vaikka viimeinen neljännes ei aivan vastannut optimistisia odotuksia, vuosi päättyi silti vilkkaana.
- Täsmälleen puolet (50 %) painotaloista pystyi kasvattamaan tuotantomääriään vuoden 2025 viimeisellä neljänneksellä. Tuotantoennuste vuoden ensimmäiselle neljännekselle on edelleen myönteinen, joskaan ei yhtä vahva kuin kolmannella ja neljännellä neljänneksellä.
- Alan luottamus säilyi viimeisellä neljänneksellä myönteisenä kolmannen neljänneksen huomattavan piristymisen jälkeen, mutta osoittautui kolmatta neljännestä heikommaksi ja jäi alle viimeisen neljänneksen ennusteen. Valitettavasti ensimmäisen neljänneksen nykyiset näkymät painuvat jälleen negatiiviselle alueelle.
- Monet vastaajat suhtautuvat usein myönteisemmin tarkastellessaan oman yrityksensä suoriutumista ja näkymiä. Yli kaksi viidesosaa (44 %) vastaajista ilmoitti yrityksensä olevan ”kasvuvaiheessa”.
- Palkkapaineita koskevat huolet ovat nousseet jälleen painotalojen tärkeimpien liiketoimintahuolien kärkeen ja ohittaneet myyntiin liittyvät huolet sekä käsityksen siitä, että kilpailijat hinnoittelevat tuotteensa alle omakustannushinnan.
- Kuten viime vuosineljänneksillä, enemmistö vastaajista on pystynyt pitämään useimmat kustannuserät vakaina vuoden viimeisellä neljänneksellä. Vaikka enemmistö onnistuikin pitämään työvoimakustannukset vakaina, paineet ovat kasvaneet enemmän kuin minkään muun kustannuserän kohdalla.
- Hieman yli kaksi kolmasosaa (67 %) painoyrityksistä on pystynyt pitämään katteet ennallaan vuoden viimeisellä neljänneksellä, ja loput pääsivät (juuri ja juuri) positiiviselle puolelle ensimmäistä kertaa neljään vuoteen.
- Kannattavuuden parantamisesta investointien avulla on nyt tullut tärkein tavoite yritysten seuraavien kahdentoista kuukauden kannattavuuden parantamiseen liittyvissä suunnitelmissa.
- Alle neljännes (24 %) vastaajista ilmoitti tehneensä palkkakatsauksen vuoden viimeisellä neljänneksellä. Peruspalkan keskimääräinen muutos oli 4,0 %.
- Vientitilaukset ylittivät 5 % liikevaihdosta 16 prosentilla vastaajista tammikuussa, kun lokakuussa osuus oli 13 %. Vientitilausten kehitys oli kaiken kaikkiaan huomattavasti parempaa vuoden viimeisellä neljänneksellä kuin kolmannella neljänneksellä.
- Yleiset investointiaikeet vaikuttavat vahvemmilta kuin useaan vuoteen. Rahoituksen saatavuuden ja kustannusten hienoinen paraneminen tukee investointipäätöksiä, samoin kuin halu hyödyntää teknologista kehitystä tehokkuuden parantamiseksi ja automaation lisäämiseksi.
- Yli kolmannes (36 %) vastaajista ilmoitti nyt käyttävänsä jo tekoälyä, kun viime vuonna osuus oli 23 %. Lähes kolmannes (31 %) vastaajista ilmoitti käyttävänsä jo robotteja organisaatioissaan.
- Yli viidennes (21 %) vastaajista ilmoitti joutuneensa kyberhyökkäyksen kohteeksi viimeisten 12 kuukauden aikana.
- Viimeaikaiset huomattavimmat muutokset rahoituksen saatavuudessa ja luottoehdoissa ovat olleet rahoituksen kustannusten aleneminen, rahoituksen saatavuuden paraneminen, luottolimiittien hienoinen pidentyminen sekä maksuviivästysten ja luottotappioiden väheneminen. Valitettavasti maksuviivästysten seurantaa vaikeuttaa se, mitä nykyään tosiasiassa pidetään maksuviivästyksenä, sekä yritysten siirtyminen pidempiin maksuaikoihin.
Esillä julkaisussa Printing Outlook tällä vuosineljänneksellä:
- Tuotanto ja tilaukset – viime vuosineljännes ja tämän vuosineljänneksen ennuste.
- Liiketoimintaluottamus, huolet ja epävarmuuden tasot.
- Liikevaihto – vuotuinen ja kuukausittainen liikevaihtoanalyysi ja ennusteet.
- Kapasiteetti – käyttöaste ja rajoitteet.
- Kustannukset – paperi ja kartonki, painoväri, työvoima, energia ja keskimääräinen kustannusrakenne.
- Työllisyyttä, hintoja, kustannuksia, katteita, voittoja, kassavirtaa ja tuottavuutta koskevat trenditiedot.
- Kannattavuusvertailut ja parannussuunnitelmat.
- Palkkakatsaukset – toteutetut katsaukset ja keskimääräiset prosenttimuutokset.
- Kansainvälinen kauppa – vientitilaukset ja hintakehitys.
- Investoinnit – keskeiset kohteet, tekoäly ja robotiikka.
- Kyberturvallisuus – hyökkäykset, toimintasuunnitelmat ja suositukset.
- Rahoitus ja luottoehdot – rahoituksen saatavuus, maksuviivästykset ja maksuajat.
- Kulutustarvikkeet – paperinkulutus ja painoväriä koskevat tiedot.
- Energia – toimialan tilannekatsaus ja kommentit.
Lisätietoja aiheesta Printing Outlook saat osoitteesta www.britishprint.com\/printingoutlook








