American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Ottimi risultati in termini di produzione e ordini a chiusura del 2025 – inizio positivo per il 2026, ma riaffiorano i timori sulla fiducia.
Il 2025 si è concluso con i migliori risultati in termini di produzione e ordini degli ultimi quattro anni, secondo l’ultima indagine “BPIF Printing Outlook”. I risultati del quarto trimestre del 2025 mostrano che, sebbene l’ultimo trimestre non abbia del tutto soddisfatto le aspettative ottimistiche, l’anno si è comunque concluso con livelli di attività soddisfacenti. Sebbene il 2026 sia iniziato sotto i migliori auspici, la fiducia nella situazione generale del settore ha subito una battuta d’arresto a causa delle preoccupazioni relative al clima economico del Regno Unito e agli imminenti aumenti dei costi. Fortunatamente, molte aziende sono ottimiste riguardo alle proprie prestazioni e hanno piani di investimento positivi per l’anno a venire.
Esattamente la metà (50%) delle tipografie è riuscita ad aumentare i propri livelli di produzione nel quarto trimestre del 2025. Oltre un terzo (35%) è riuscito a mantenere la produzione stabile, mentre il restante 12% ha registrato un calo dei propri livelli di produzione. Il saldo risultante (la differenza tra gli aumenti e i cali) è stato quindi pari a +35, leggermente inferiore al risultato del terzo trimestre (+39), ma un po’ più in basso rispetto alle previsioni per il quarto trimestre (+45). Tuttavia, dopo lo scorso trimestre, questo è il secondo saldo di produzione più alto registrato dal quarto trimestre del 2021.
Il settore ha registrato un miglioramento lento ma costante nel 2024, dopo un 2023 difficile. La prima metà del 2025 è stata impegnativa, poiché le crescenti incertezze e le pressioni sui costi hanno ostacolato la crescita. I risultati del primo trimestre sono stati deludenti, la ripresa del secondo trimestre è stata accolta con favore e la spinta del terzo trimestre è stata estremamente incoraggiante; sebbene le previsioni per il quarto trimestre non si siano del tutto concretizzate, l’anno si è comunque concluso in modo positivo, soprattutto se confrontato con i dati recenti.
Le previsioni relative alla produzione nel primo trimestre rimangono positive, anche se non così solide come nel terzo e quarto trimestre dello scorso anno.
Volume della produzione – Ottimo quarto trimestre, leggermente al di sotto delle previsioni
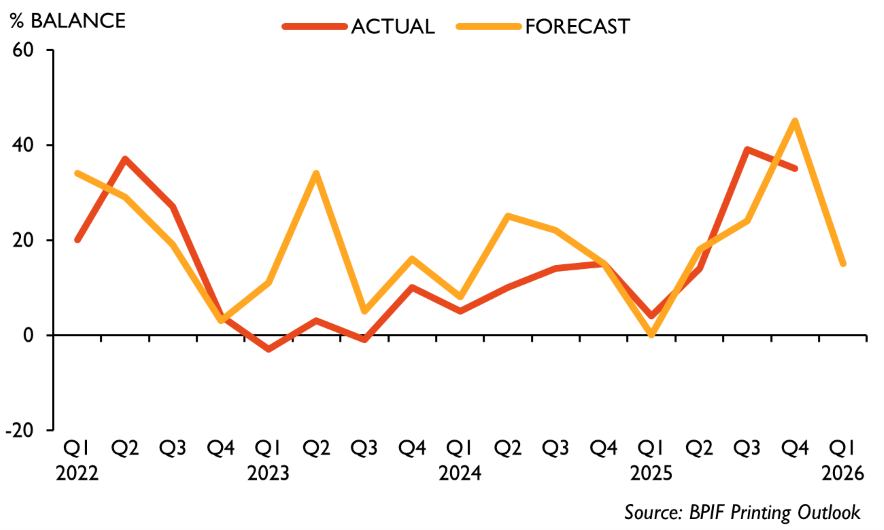
Il saldo della produzione del quarto trimestre, pari a +35, è risultato inferiore alle previsioni (+45). Per il primo trimestre è previsto un saldo di +15.
Le aziende hanno espresso preoccupazione per il livello di incertezza economica e politica globale che caratterizza il contesto in cui operano; tuttavia, sono soprattutto le pressioni sui costi a livello locale e il crescente onere a carico delle imprese a incidere sulla fiducia.
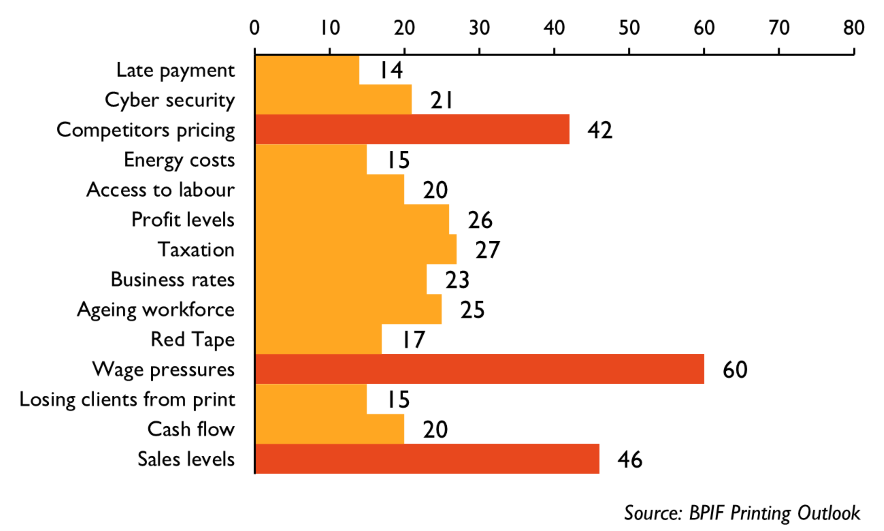
Le preoccupazioni relative alle pressioni salariali sono tornate in cima alla lista delle principali preoccupazioni aziendali degli stampatori, superando quelle relative alle vendite e la convinzione che i concorrenti stiano praticando prezzi inferiori al costo. La pressione salariale è stata indicata dal 60% degli intervistati come una delle loro cinque principali preoccupazioni aziendali, in aumento rispetto al 46% di ottobre. Si trattava di un dato prevedibile: molte aziende procederanno a revisioni salariali nei primi due trimestri dell’anno, in vista della prossima tornata di aumenti del salario minimo. Naturalmente, non è tanto l’impatto diretto dei livelli del salario minimo a incidere sulle aziende, quanto piuttosto le ripercussioni derivanti dal mantenimento dei differenziali salariali.
Principali preoccupazioni aziendali – Percentuale di intervistati che hanno selezionato
Il miglioramento della produttività e la riduzione dei costi sono al centro degli investimenti di quest’anno: le aziende hanno espresso grande entusiasmo riguardo all’utilizzo dell’intelligenza artificiale per aumentare l’automazione e migliorare l’efficienza, promuovere un settore creativo e aiutare le giovani generazioni ad avvicinarsi alla stampa. I piani di investimento in impianti e macchinari sono distribuiti in tutto il settore produttivo, ma è l’attenzione al flusso di lavoro e all’automazione a guidare la maggior parte delle scelte. In particolare, l’uso della robotica in produzione è un ambito che molte aziende stanno ora esplorando attivamente.
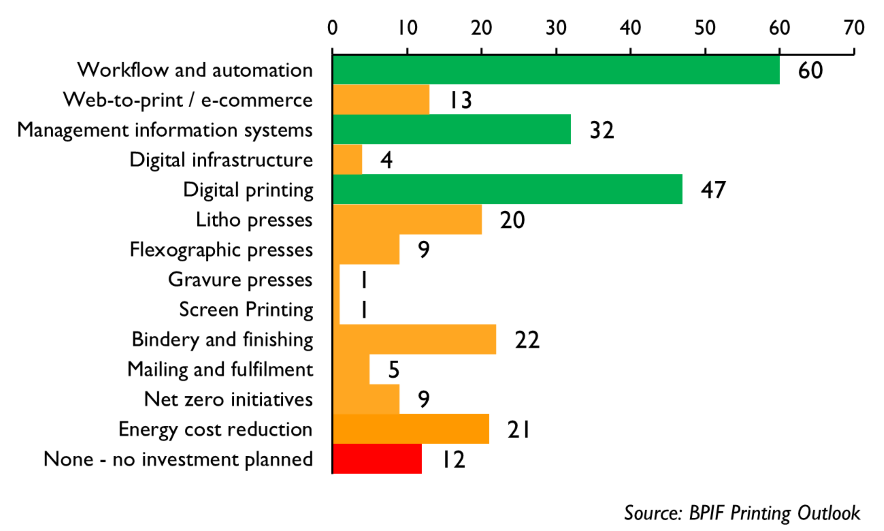
Alle aziende è stato chiesto di selezionare i loro tre principali obiettivi di investimento specifici per i prossimi 12 mesi. Emergono alcuni settori: il flusso di lavoro e l’automazione risultano essere l’obiettivo di investimento specifico più popolare. Segue la stampa digitale, davanti ai sistemi informativi gestionali: la stessa terna di testa dell’anno scorso, solo in un ordine leggermente diverso.
Principali obiettivi di investimento – Percentuale di intervistati che li hanno selezionati
Il rapporto “BPIF Printing Outlook Q1 2026” contiene sezioni dedicate al fatturato del settore, agli investimenti, alle preoccupazioni delle imprese, ai costi, alle revisioni salariali, all’accesso ai finanziamenti e a molto altro ancora.
Kyle Jardine, economista del BPIF, ha dichiarato:
«Gli ordini e la produzione non hanno del tutto soddisfatto le previsioni ottimistiche per il quarto trimestre, ma i risultati sono stati comunque molto positivi e le prospettive per il primo trimestre sono relativamente incoraggianti rispetto alle recenti performance del primo trimestre.
Tuttavia, per quanto riguarda la situazione generale del settore, le prospettive negative relative alla fiducia per il primo trimestre destano preoccupazione. Le aziende del settore della stampa e degli imballaggi stampati devono far fronte a notevoli pressioni, quali quelle salariali, la domanda, la concorrenza e altri oneri amministrativi e di costo; ciononostante, molte aziende rimangono ottimiste riguardo al proprio potenziale di rendimento e hanno elaborato solidi piani di investimento per l’anno a venire.”
Charles Jarrold, amministratore delegato della BPIF, ha dichiarato:
“È stato incoraggiante constatare un miglioramento delle aspettative e, in misura leggermente minore, dei livelli di attività economica alla fine del 2025, e speriamo tutti che questa tendenza prosegua anche quest’anno. Tuttavia, emergono le preoccupazioni previste: sappiamo che le imprese sono preoccupate per i costi aggiuntivi e gli oneri burocratici, in particolare per quanto riguarda i costi del lavoro, che spiccano in modo evidente come la principale preoccupazione emersa da questa indagine.”
Su un piano più positivo, l’indagine “Printing Outlook” evidenzia una riduzione del costo del credito, un miglioramento della disponibilità di finanziamenti, un leggero ampliamento delle linee di credito e un rallentamento dei livelli di ritardi nei pagamenti e di crediti inesigibili. Tuttavia, l’indagine evidenzia anche che alle aziende vengono imposti termini di pagamento più lunghi: oltre 120 giorni per l’8% degli intervistati. Abbiamo segnalato questo problema al Governo.
“I nuovi dati emersi dall’ultima indagine evidenziano la crescente importanza che l’intelligenza artificiale e la robotica stanno assumendo nel settore, ma anche alcune preoccupazioni fondamentali relative alla sicurezza informatica. Si tratta di ambiti che continueremo a monitorare e per i quali faremo tutto il possibile per sostenere il settore nel migliorare ciò che è già un punto di riferimento in termini di produttività ed efficienza manifatturiera.”
Duncan Smith, direttore nazionale del reparto Produzione di Canon UK & Ireland e sponsor del rapporto “Printing Outlook” in versione cartacea, ha dichiarato:
“Con l’avvicinarsi del 2026, il settore della stampa continua a evolversi e l’attenzione rimane concentrata sul sostegno alle organizzazioni nell’affrontare nuove sfide e opportunità. Coniugando il progresso tecnologico con il valore pratico, l’obiettivo è aiutare le aziende del settore della stampa a rimanere competitive, creative e resilienti.
“Il rapporto trimestrale ‘Printing Outlook’ del BPIF continua a rappresentare un punto di riferimento fondamentale per il settore. La sua valutazione, basata su dati concreti, della fiducia delle imprese, delle pressioni sui costi e delle tendenze degli investimenti offre un quadro chiaro delle condizioni che influenzano il processo decisionale quotidiano. Queste informazioni contribuiscono a orientare lo sviluppo di soluzioni che rispecchino le reali esigenze operative delle aziende del settore della stampa.”
Sintesi dei risultati principali:
- Il 2025 si è concluso con i migliori risultati in termini di produzione e ordini degli ultimi quattro anni, secondo l’ultima indagine “BPIF Printing Outlook”. I risultati del quarto trimestre del 2025 mostrano che, sebbene l’ultimo trimestre non abbia del tutto soddisfatto le aspettative ottimistiche, l’anno si è comunque concluso con livelli di attività soddisfacenti.
- Esattamente la metà (50%) delle tipografie è riuscita ad aumentare i propri livelli di produzione nel quarto trimestre del 2025. Le previsioni relative alla produzione nel primo trimestre rimangono positive, anche se non con la stessa forza registrata nel terzo e nel quarto trimestre.
- La fiducia del settore è rimasta positiva nel quarto trimestre, sulla scia del notevole miglioramento registrato nel terzo trimestre, ma si è rivelata meno positiva rispetto a quella del terzo trimestre e inferiore alle previsioni per il quarto trimestre. Purtroppo, le attuali prospettive per il primo trimestre tornano a essere negative.
- Molti intervistati tendono spesso a mostrarsi più ottimisti quando valutano i risultati e le prospettive della propria azienda. Oltre i due quinti (44%) degli intervistati ha dichiarato che la propria attività è in “espansione”.
- Le preoccupazioni relative alle pressioni salariali sono tornate in cima alla lista delle principali preoccupazioni aziendali degli stampatori, superando quelle relative alle vendite e la convinzione che i concorrenti stiano praticando prezzi inferiori al costo.
- Come negli ultimi trimestri, nel quarto trimestre la maggioranza degli intervistati è riuscita a mantenere stabili la maggior parte delle voci di costo. Sebbene la maggioranza abbia mantenuto stabili i costi del lavoro, su questa voce si registra una pressione maggiore rispetto a qualsiasi altra voce di costo.
- Poco più di due terzi (67%) delle aziende di stampa sono riuscite a mantenere stabili i margini nel quarto trimestre, mentre il resto è tornato (di poco) in territorio positivo per la prima volta in quattro anni.
- L’aumento della redditività attraverso gli investimenti è ormai diventato la priorità assoluta nei piani aziendali volti ad accrescere la redditività nei prossimi dodici mesi.
- Meno di un quarto (24%) degli intervistati ha dichiarato di aver effettuato una revisione salariale nel quarto trimestre. La variazione media (mediana) della retribuzione base che ne è risultata è stata del 4,0%.
- A gennaio, per il 16% degli intervistati gli ordini dall’estero hanno superato il 5% del fatturato, in aumento rispetto al 13% di ottobre. Nel complesso, nel quarto trimestre gli ordini dall’estero hanno registrato un andamento nettamente migliore rispetto al terzo trimestre.
- Le intenzioni generali di investimento sembrano più solide rispetto a quanto si sia visto negli ultimi anni. I lievi miglioramenti nella disponibilità e nel costo dei finanziamenti contribuiranno a sostenere le decisioni di investimento, così come il desiderio di sfruttare i progressi tecnologici come strumento per migliorare l’efficienza e potenziare l’automazione.
- Oltre un terzo (36%) degli intervistati ha dichiarato di utilizzare già l’intelligenza artificiale, in aumento rispetto al 23% dello scorso anno. Quasi un terzo (31%) degli intervistati ha dichiarato di utilizzare già dei robot all’interno delle proprie organizzazioni.
- Più di un quinto (21%) degli intervistati ha dichiarato di essere stato vittima di un attacco informatico negli ultimi 12 mesi.
- I cambiamenti più evidenti registrati di recente in materia di accesso ai finanziamenti e condizioni di credito sono stati una riduzione del costo del denaro, un miglioramento della disponibilità di finanziamenti, un leggero ampliamento delle linee di credito e un rallentamento dei livelli di ritardi nei pagamenti e di crediti inesigibili. Purtroppo, la capacità di monitorare i ritardi di pagamento è resa più complessa dalla realtà di ciò che oggi costituisce un «ritardo di pagamento» e dal passaggio delle aziende a termini di pagamento più lunghi.
In primo piano su “Printing Outlook” in questo trimestre:
- Fatturato e ordini – ultimo trimestre e previsioni per il trimestre in corso.
- Fiducia delle imprese, preoccupazioni e livelli di incertezza.
- Fatturato – analisi e previsioni del fatturato annuale e mensile.
- Capacità: utilizzo e vincoli.
- Costi – carta e cartone, inchiostro, manodopera, energia e struttura media dei costi.
- Dati di tendenza relativi a occupazione, prezzi, costi, margini, utili, flusso di cassa e produttività.
- Parametri di riferimento sulla redditività e piani di miglioramento.
- Rivedere le retribuzioni – andamento e variazioni percentuali medie.
- Commercio internazionale – ordini all’esportazione e andamento dei prezzi.
- Investimenti: obiettivi chiave, intelligenza artificiale e robotica.
- Sicurezza informatica: attacchi, piani di risposta e raccomandazioni.
- Condizioni di finanziamento e di credito – accesso ai finanziamenti, ritardi nei pagamenti e termini di pagamento.
- Materiali di consumo – dati relativi al consumo di carta e all’inchiostro da stampa.
- Energia – Aggiornamento sul settore e commento.
Per ulteriori informazioni su come stampare da Outlook, visita il sito www.britishprint.com/printingoutlook