 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Ein starkes Produktions- und Auftragsergebnis zum Jahresende 2025 – positiver Start ins Jahr 2026, doch die Sorgen um das Vertrauen kehren zurück.
Das Jahr 2025 schloss laut der jüngsten „BPIF Printing Outlook“-Umfrage mit der stärksten Produktions- und Auftragsentwicklung seit vier Jahren ab. Die Ergebnisse für das vierte Quartal 2025 zeigen, dass das letzte Quartal zwar nicht ganz den optimistischen Erwartungen entsprach, das Jahr dennoch mit einem soliden Aktivitätsniveau endete. Obwohl das Jahr 2026 positiv begonnen hat, hat das Vertrauen in die allgemeine Lage der Branche angesichts von Sorgen um das wirtschaftliche Klima in Großbritannien und drohenden Kostensteigerungen einen Dämpfer erhalten. Glücklicherweise blicken viele Unternehmen optimistisch auf ihre eigene Leistung und haben positive Investitionspläne für das kommende Jahr.
Genau die Hälfte (50 %) der Druckereien konnte ihr Produktionsvolumen im vierten Quartal 2025 steigern. Über ein Drittel (35 %) konnte das Produktionsvolumen stabil halten, während die restlichen 12 % einen Rückgang verzeichneten. Die daraus resultierende Bilanz (die Differenz zwischen den Zuwächsen und den Rückgängen) lag somit bei +35 und damit etwas unter dem Ergebnis des dritten Quartals (+39), aber etwas weiter unter der Prognose für das vierte Quartal (+45). Nach dem letzten Quartal ist dies jedoch die zweithöchste gemeldete Produktionsbilanz seit dem vierten Quartal 2021.
Nach einem schwierigen Jahr 2023 erholte sich die Branche im Jahr 2024 langsam, aber stetig. Das erste Halbjahr 2025 war schwierig, da erhöhte Unsicherheiten und Kostendruck das Wachstum behinderten. Die Entwicklung im ersten Quartal war enttäuschend, die Trendwende im zweiten Quartal wurde begrüßt und der Aufschwung im dritten Quartal war äußerst ermutigend. Auch wenn die Prognose für das vierte Quartal nicht ganz erfüllt wurde, ist das Jahresende dennoch stark ausgefallen, insbesondere im Vergleich zu den jüngsten Entwicklungen.
Die Prognose für die Produktion im ersten Quartal bleibt positiv, wenn auch nicht ganz so stark wie im dritten und vierten Quartal des vergangenen Jahres.
Produktionsvolumen – Starkes viertes Quartal, knapp unter den Erwartungen
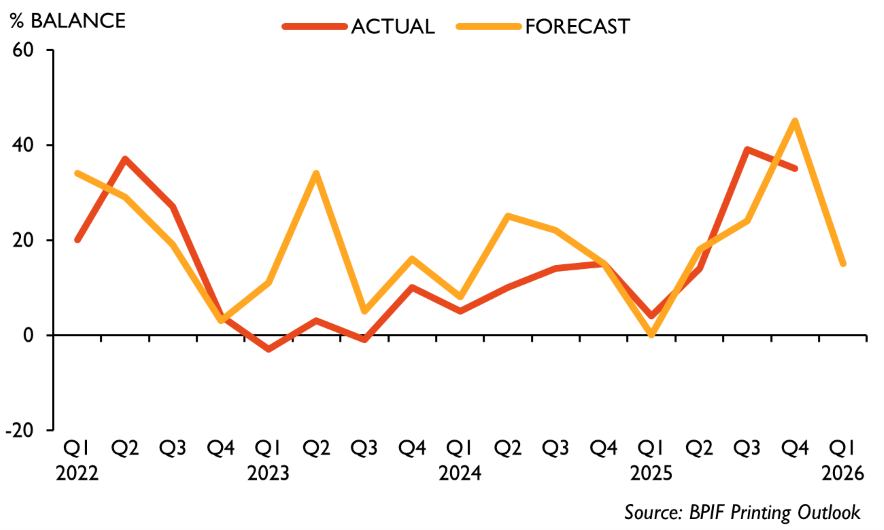
Der Produktionssaldo lag im 4. Quartal mit +35 unter der Prognose (+45). Für das 1. Quartal wird ein Saldo von +15 prognostiziert.
Unternehmen haben Bedenken hinsichtlich des Ausmaßes der weltweiten wirtschaftlichen und politischen Unsicherheit geäußert, die den Hintergrund für das Geschäftsumfeld bildet – doch es sind vielmehr der lokale Kostendruck und die zunehmende Belastung der Unternehmen, die das Vertrauen beeinträchtigen.
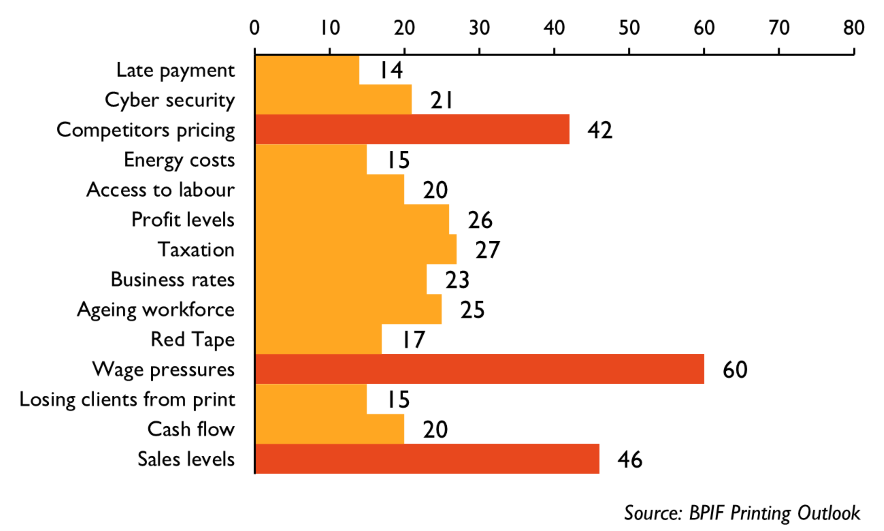
Die Sorge um den Lohndruck hat sich wieder an die Spitze der wichtigsten geschäftlichen Sorgen der Druckereien gesetzt und damit die Bedenken hinsichtlich des Umsatzes sowie die Annahme, dass Wettbewerber unter den Selbstkosten verkaufen, verdrängt. Der Lohndruck wurde von 60 % der Befragten als eines ihrer fünf wichtigsten geschäftlichen Anliegen genannt, ein Anstieg gegenüber 46 % im Oktober. Dies war zu erwarten; viele Unternehmen werden in den ersten beiden Quartalen des Jahres im Vorfeld der nächsten Runde von Mindestlohnerhöhungen Lohnüberprüfungen durchführen. Es sind natürlich weniger die direkten Auswirkungen der Mindestlohnniveaus, die die Unternehmen belasten, sondern vielmehr die Folgewirkungen, die sich aus der Aufrechterhaltung von Lohnunterschieden ergeben.
Wichtigste geschäftliche Anliegen – Prozentsatz der Befragten, die diese Option ausgewählt haben
Die Steigerung der Produktivität und die Senkung der Kosten stehen in diesem Jahr im Mittelpunkt der Investitionen – die Unternehmen zeigen sich begeistert davon, KI zu nutzen, um die Automatisierung voranzutreiben, Effizienzsteigerungen zu erzielen, die Kreativität der Branche zu fördern und einer jüngeren Generation den Zugang zur Printmedienwelt zu erleichtern. Die Investitionspläne für Anlagen und Maschinen verteilen sich auf den gesamten Produktionsbereich, doch im Mittelpunkt der meisten Entscheidungen stehen Arbeitsabläufe und Automatisierung. Insbesondere der Einsatz von Robotik in der Produktion ist ein Bereich, den viele Unternehmen derzeit aktiv erkunden.
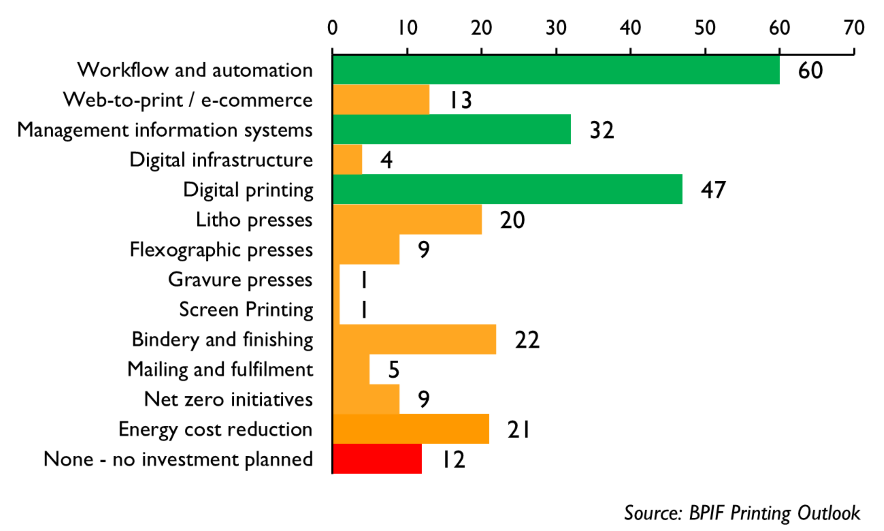
Die Unternehmen wurden gebeten, ihre drei wichtigsten konkreten Investitionsziele für die nächsten 12 Monate auszuwählen. Dabei kristallisieren sich einige Bereiche besonders heraus – Workflow und Automatisierung erwiesen sich als das beliebteste konkrete Investitionsziel. An zweiter Stelle folgt der Digitaldruck, noch vor Management-Informationssystemen – dieselben drei Spitzenreiter wie im Vorjahr, nur in einer etwas anderen Reihenfolge.
Top-Anlageziele – Prozentsatz der Befragten, die diese ausgewählt haben
Der Bericht „BPIF Printing Outlook Q1 2026“ enthält Abschnitte zu Branchenumsatz, Investitionen, geschäftlichen Herausforderungen, Kosten, Lohnüberprüfungen, Zugang zu Finanzmitteln und vielem mehr.
Kyle Jardine, Ökonom bei BPIF, sagte:
„Auftragseingänge und Produktionsleistung entsprachen zwar nicht ganz den optimistischen Prognosen für das 4. Quartal, doch die Geschäftsergebnisse fielen dennoch sehr positiv aus, und die Aussichten für das 1. Quartal sind im Vergleich zu den Ergebnissen der letzten 1. Quartale relativ vielversprechend.
Was jedoch die allgemeine Lage der Branche betrifft, gibt der negative Ausblick für das erste Quartal Anlass zur Sorge. Druck- und Verpackungsunternehmen stehen unter erheblichem Druck durch Lohnsteigerungen, Nachfrage, Wettbewerb sowie weitere Kosten- und Verwaltungsbelastungen – dennoch blicken viele Unternehmen weiterhin optimistisch auf ihr eigenes Leistungspotenzial und haben für das kommende Jahr umfangreiche Investitionspläne aufgestellt.“
Charles Jarrold, Geschäftsführer der BPIF, sagte:
„Es war ermutigend zu sehen, dass sich die Erwartungen und – in etwas geringerem Maße – auch die Geschäftstätigkeit Ende 2025 verbessert haben, und wir alle hoffen, dass sich dieser Trend auch in diesem Jahr fortsetzen wird. Die zu erwartenden Bedenken kommen jedoch zum Vorschein – wir wissen, dass die Unternehmen über zusätzliche Kosten und bürokratischen Aufwand besorgt sind, insbesondere was die Arbeitskosten betrifft, die in dieser Umfrage deutlich als größtes Problem hervorstechen.“
Positiv zu vermerken ist, dass die „Printing Outlook“-Umfrage Belege dafür liefert, dass die Finanzierungskosten gesunken sind, die Verfügbarkeit von Finanzmitteln sich verbessert hat, die Kreditlinien leicht ausgeweitet wurden und sich das Ausmaß von Zahlungsverzögerungen und Forderungsausfällen verlangsamt hat. Allerdings wird darin auch deutlich, dass Unternehmen zunehmend längere Zahlungsfristen auferlegt werden – bei 8 % der Befragten betragen diese mehr als 120 Tage. Wir haben die Regierung auf dieses Problem hingewiesen.
„Die neuen Erkenntnisse aus der aktuellen Umfrage zeigen, welche wachsende Bedeutung KI und Robotik in der Branche einnehmen, aber auch, dass es einige kritische Bedenken hinsichtlich der Cybersicherheit gibt. Dies sind Bereiche, die wir weiterhin im Auge behalten werden, und wir werden alles in unserer Macht Stehende tun, um die Branche dabei zu unterstützen, das, was bereits heute ein Leuchtturmbeispiel für Produktivität und Effizienz in der Fertigung ist, noch weiter zu verbessern.“
Duncan Smith, Landesleiter für den Bereich Produktion bei Canon UK & Ireland und Sponsor des gedruckten Berichts „Printing Outlook“, sagte:
„Auch zu Beginn des Jahres 2026 entwickelt sich die Druckbranche weiter, und der Schwerpunkt liegt weiterhin darauf, Unternehmen dabei zu unterstützen, neue Herausforderungen und Chancen zu meistern. Durch die Verbindung von technologischem Fortschritt und praktischem Nutzen soll erreicht werden, dass Druckunternehmen wettbewerbsfähig, kreativ und widerstandsfähig bleiben.
„Der vierteljährliche ‚Printing Outlook‘-Bericht der BPIF ist nach wie vor eine wichtige Orientierungshilfe für die Branche. Seine faktenbasierte Einschätzung des Geschäftsklimas, des Kostendrucks und der Investitionstrends vermittelt ein klares Bild der Rahmenbedingungen, die die täglichen Entscheidungen beeinflussen. Diese Erkenntnisse dienen als Grundlage für die Entwicklung von Lösungen, die den tatsächlichen betrieblichen Anforderungen von Druckunternehmen gerecht werden.“
Zusammenfassung der wichtigsten Ergebnisse:
- Das Jahr 2025 schloss laut der jüngsten „BPIF Printing Outlook“-Umfrage mit der stärksten Produktions- und Auftragsentwicklung seit vier Jahren ab. Die Ergebnisse für das vierte Quartal 2025 zeigen, dass das letzte Quartal zwar nicht ganz den optimistischen Erwartungen entsprach, das Jahr dennoch mit einem soliden Aktivitätsniveau endete.
- Genau die Hälfte (50 %) der Druckereien konnte ihre Produktionsleistung im vierten Quartal 2025 steigern. Die Prognose für die Produktionsleistung im ersten Quartal bleibt positiv, wenn auch nicht ganz so stark wie im dritten und vierten Quartal.
- Das Vertrauen der Industrie blieb im vierten Quartal nach dem deutlichen Aufschwung im dritten Quartal positiv, fiel jedoch weniger positiv aus als im dritten Quartal und lag unter der Prognose für das vierte Quartal. Leider rutscht der aktuelle Ausblick für das erste Quartal wieder in den negativen Bereich ab.
- Viele Befragte äußern sich oft positiver, wenn es um die Leistung und die Aussichten ihres eigenen Unternehmens geht. Mehr als zwei Fünftel (44 %) der Befragten gaben an, dass ihre Unternehmen „wachsen“.
- Die Sorge um den Lohndruck hat sich wieder an die Spitze der wichtigsten geschäftlichen Sorgen der Druckereien gesetzt und damit die Bedenken hinsichtlich des Umsatzes sowie die Annahme, dass Wettbewerber unter den Selbstkosten verkaufen, verdrängt.
- Wie bereits in den vergangenen Quartalen konnte ein Großteil der Befragten im vierten Quartal die meisten Kostenbereiche stabil halten. Zwar gelang es der Mehrheit, die Personalkosten stabil zu halten, doch ist hier der Druck nach wie vor größer als in jedem anderen Kostenbereich.
- Etwas mehr als zwei Drittel (67 %) der Druckereien konnten ihre Margen im vierten Quartal stabil halten, der Rest gelangte zum ersten Mal seit vier Jahren (knapp) in den positiven Bereich.
- Die Steigerung der Rentabilität durch Investitionen hat mittlerweile oberste Priorität bei den Plänen der Unternehmen zur Steigerung der Rentabilität in den nächsten zwölf Monaten.
- Weniger als ein Viertel (24 %) der Befragten gab an, im vierten Quartal eine Gehaltsüberprüfung durchgeführt zu haben. Die daraus resultierende durchschnittliche (mittlere) Veränderung des Grundgehalts betrug 4,0 %.
- Bei 16 % der Befragten machten die Exportaufträge im Januar mehr als 5 % des Umsatzes aus, gegenüber 13 % im Oktober. Insgesamt entwickelten sich die Exportaufträge im vierten Quartal deutlich besser als im dritten Quartal.
- Die allgemeinen Investitionsabsichten scheinen so stark zu sein wie seit mehreren Jahren nicht mehr. Leichte Verbesserungen bei der Verfügbarkeit und den Kosten von Finanzmitteln werden dazu beitragen, Investitionsentscheidungen zu stützen, ebenso wie der Wunsch, technologische Fortschritte zur Steigerung der Effizienz und zur Verbesserung der Automatisierung zu nutzen.
- Mehr als ein Drittel (36 %) der Befragten gab an, bereits KI einzusetzen – ein Anstieg gegenüber 23 % im Vorjahr. Fast ein Drittel (31 %) der Befragten gab an, bereits Roboter in ihren Unternehmen einzusetzen.
- Mehr als ein Fünftel (21 %) der Befragten gab an, in den letzten 12 Monaten Ziel eines Cyberangriffs gewesen zu sein.
- Die auffälligsten Veränderungen der letzten Zeit im Hinblick auf den Zugang zu Finanzmitteln und die Kreditbedingungen waren ein Rückgang der Finanzierungskosten, eine Verbesserung der Verfügbarkeit von Finanzmitteln, eine leichte Ausweitung der Kreditlinien sowie ein Rückgang der Zahlungsverzögerungen und Forderungsausfälle. Leider wird die Möglichkeit, Zahlungsverzögerungen zu überwachen, dadurch erschwert, dass sich die Definition dessen, was heute als „Zahlungsverzögerung“ gilt, verändert hat und Unternehmen zunehmend längere Zahlungsfristen gewähren.
In dieser Ausgabe von „Printing Outlook“ in diesem Quartal:
- Umsatz und Auftragseingänge – letztes Quartal und Prognose für dieses Quartal.
- Geschäftsklima, Bedenken und Unsicherheitsgrad.
- Umsatz – Analyse und Prognosen zum Jahres- und Monatsumsatz.
- Kapazität – Auslastung und Engpässe.
- Kosten – Papier und Karton, Druckfarbe, Arbeitskosten, Energie sowie durchschnittliche Kostenstruktur.
- Trenddaten zu Beschäftigung, Preisen, Kosten, Margen, Gewinnen, Cashflow und Produktivität.
- Rentabilitätskennzahlen und Verbesserungspläne.
- Gehaltsüberprüfungen – Aktivitäten und durchschnittliche prozentuale Veränderungen.
- Außenhandel – Exportaufträge und Preisentwicklungen.
- Investitionen – Hauptziele, KI und Robotik.
- Cybersicherheit – Angriffe, Reaktionspläne und Empfehlungen.
- Finanzierungs- und Kreditbedingungen – Zugang zu Finanzmitteln, Zahlungsverzug und Zahlungsbedingungen.
- Verbrauchsmaterialien – Daten zum Papierverbrauch und zur Druckfarbe.
- Energie – Aktuelles aus der Branche und Kommentar.
Weitere Informationen zum Drucken in Outlook finden Sie unter www.britishprint.com/printingoutlook








