 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Stark produktion och orderingång avslutade 2025 – positiv start på 2026, men förtroendeproblem återkommer.
2025 avslutades med den starkaste produktionen och orderingången på fyra år – enligt den senaste undersökningen BPIF Printing Outlook. Resultaten för fjärde kvartalet 2025 visar att även om det senaste kvartalet inte riktigt motsvarade de optimistiska förväntningarna, avslutades året ändå med hälsosamma aktivitetsnivåer. Även om 2026 har börjat positivt har förtroendet för branschens allmänna tillstånd fått sig en törn till följd av oro för Storbritanniens ekonomiska klimat och förestående kostnadsökningar. Som tur är är många företag optimistiska om sin egen utveckling och har positiva investeringsplaner för det kommande året.
Exakt hälften (50 %) av tryckerierna lyckades öka sin produktion under fjärde kvartalet 2025. Drygt en tredjedel (35 %) kunde hålla produktionen på en stabil nivå, medan de återstående 12 % upplevde en minskning av produktionen. Det resulterande saldot (skillnaden mellan uppgångar och nedgångar) blev därför +35, något lägre än utfallet för tredje kvartalet (+39), men betydligt lägre än prognosen för fjärde kvartalet (+45). Efter föregående kvartal är detta dock det näst högsta rapporterade produktionssaldot sedan fjärde kvartalet 2021.
Branschen förbättrades långsamt men stadigt under 2024 efter ett tufft 2023. Första hälften av 2025 var utmanande, eftersom ökad osäkerhet och kostnadstryck hindrade tillväxten. Resultatet under första kvartalet var en besvikelse, vändningen under andra kvartalet välkomnades och uppgången under tredje kvartalet var mycket uppmuntrande. Även om prognosen för fjärde kvartalet inte riktigt infriades blev det ändå ett starkt avslut på året, särskilt jämfört med den senaste tidens resultat.
Prognosen för produktionen under första kvartalet är fortfarande positiv, men inte lika stark som under tredje och fjärde kvartalet förra året.
Produktionsvolym – starkt fjärde kvartal strax under prognosen
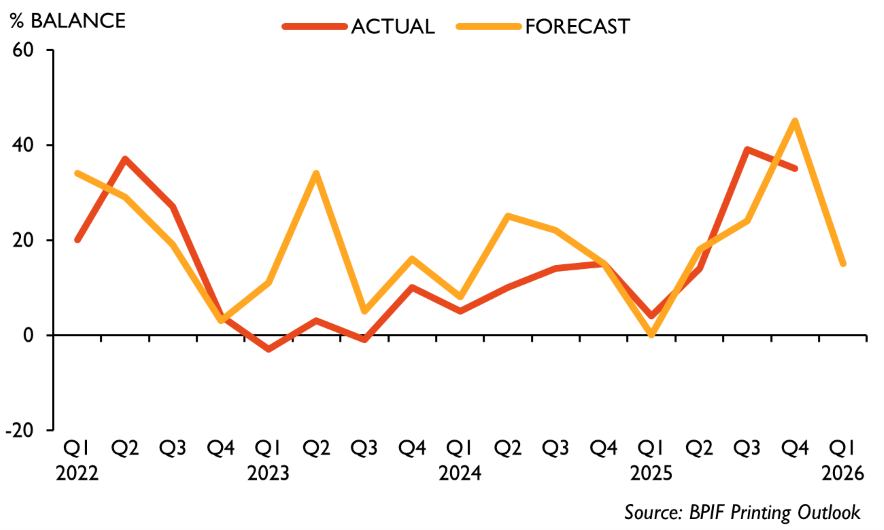
Produktionssaldot för fjärde kvartalet på +35 låg under prognosen (+45). För första kvartalet prognostiseras ett saldo på +15.
Företagen har uttryckt oro över den globala ekonomiska och politiska osäkerhet som utgör bakgrunden till den miljö där företagen verkar – men det är mer det lokala kostnadstrycket och den ökande belastningen på företagen som påverkar förtroendet.
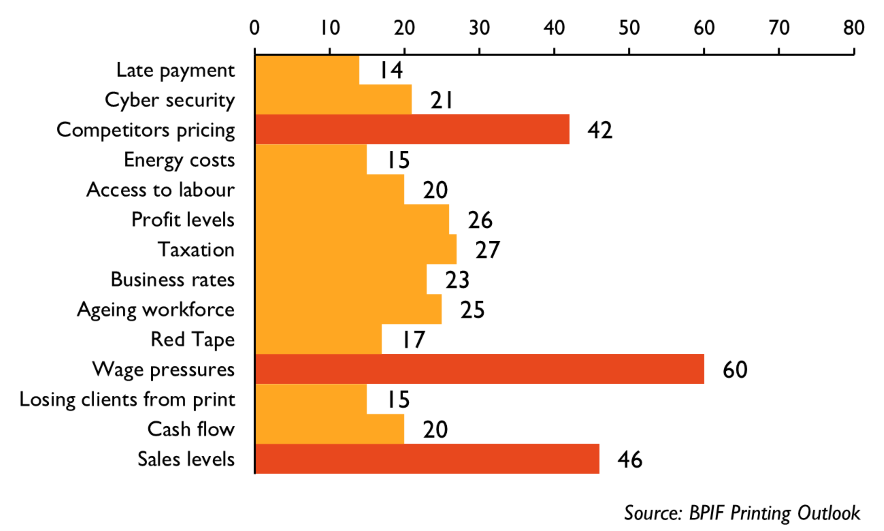
Oro över lönetrycket har återigen tagit sig upp till toppen av tryckeriernas viktigaste affärsbekymmer och gått om oro över försäljningen och uppfattningen att konkurrenterna sätter priser under kostnadsnivån. Lönetryck angavs av 60 % av de svarande som ett av deras fem främsta affärsbekymmer, jämfört med 46 % i oktober. Detta var förväntat; många företag kommer att genomföra lönerevisioner under årets första två kvartal inför nästa omgång höjningar av minimilönerna. Det är naturligtvis inte så mycket minimilönenivåernas direkta påverkan som påverkar företagen, utan den följdeffekt som upprätthållandet av löneskillnader medför.
De främsta affärsbekymren – andel av de svarande som angav dem
Förbättrad produktivitet och minskade kostnader står i fokus för årets investeringar – företagen har uttryckt entusiasm över att utnyttja AI för att öka automatiseringen och skapa effektivitetsvinster, främja en kreativ bransch och hjälpa en yngre generation att engagera sig i tryck. Planerna på investeringar i anläggningar och maskiner är fördelade över produktionsområdena, men det är fokus på arbetsflöden och automatisering som ligger till grund för de flesta valen. Mer specifikt är användningen av robotteknik på produktionsgolvet ett område som många företag nu aktivt undersöker.
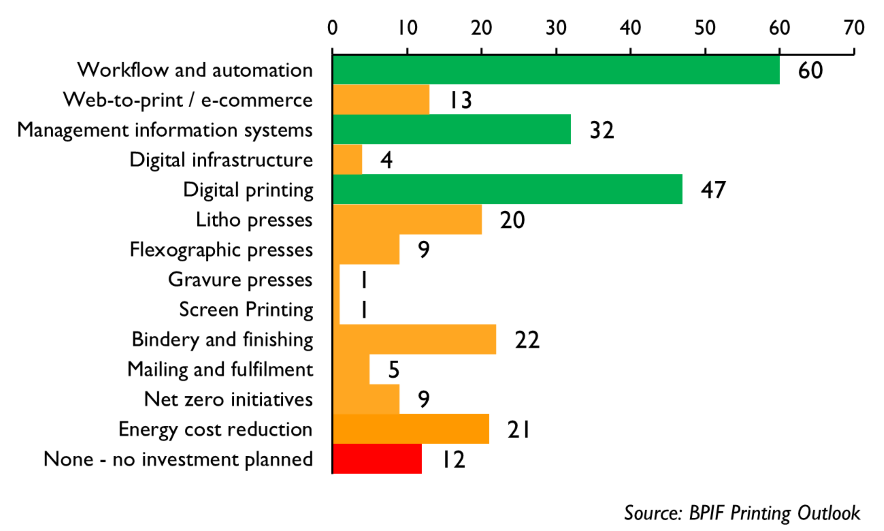
Företagen ombads välja sina tre främsta specifika investeringsmål för de kommande 12 månaderna. Några områden utmärker sig – arbetsflöden och automatisering framstod som det populäraste specifika investeringsmålet. Digitaltryck följer därefter, före informationssystem för företagsledning – samma tre främsta områden som förra året, men i en något annorlunda ordning.
De främsta investeringsmålen – andel av de svarande som angav dem
Rapporten BPIF Printing Outlook Q1 2026 innehåller avsnitt om branschens omsättning, investeringar, företagens utmaningar, kostnader, löneöversyner, tillgång till finansiering och mycket mer.
Kyle Jardine, ekonom på BPIF, sade:
“Beställningarna och produktionen motsvarade inte riktigt de optimistiska prognoserna för Q4, men resultatet var fortfarande mycket positivt, och utsikterna för Q1 är förhållandevis ljusa jämfört med resultaten för Q1 under den senaste tiden.
När det gäller branschens allmänna läge är dock den negativa förtroendeprognosen för Q1 oroande. Företag inom tryck och tryckta förpackningar utsätts för betydande press i form av lönekostnader, efterfrågan, konkurrens samt andra kostnads- och administrativa bördor – men många företag är fortfarande optimistiska när det gäller den egna verksamhetens potential och har lagt upp ambitiösa investeringsplaner för det kommande året.”
Charles Jarrold, BPIF:s verkställande direktör, sade:
“Det var uppmuntrande att se en ökning av förväntningarna och, i något mindre utsträckning, aktivitetsnivåerna i företagen i slutet av 2025, och vi hoppas alla att det fortsätter även i år. De förväntade farhågorna gör sig dock gällande – vi vet att företagen oroar sig för ökade kostnader och mer byråkrati, särskilt när det gäller arbetskraftskostnader, som tydligt sticker ut som den främsta oron i den här undersökningen.
På den mer positiva sidan ger undersökningen Printing Outlook belägg för att finansieringskostnaderna har minskat, tillgången till finansiering har förbättrats, kreditramarna har utökats något och nivåerna av försenade betalningar och kreditförluster har sjunkit. Den visar dock också att företag tvingas acceptera längre betalningsvillkor – över 120 dagar för 8 % av respondenterna. Vi har uppmärksammat regeringen på detta.
Nya resultat i den senaste undersökningen visar att AI och robotik får allt större betydelse inom industrin, men också på några kritiska problem kring cybersäkerhet. Det här är områden som vi kommer att fortsätta bevaka och göra vad vi kan för att stödja industrin i att förbättra det som redan är en ledstjärna inom produktivitet och effektivitet i tillverkningsindustrin.”
Duncan Smith, produktionschef på Canon UK & Ireland och sponsor för den tryckta Printing Outlook rapporten, sade:
“När vi går in i 2026 fortsätter tryckbranschen att utvecklas, och fokus ligger fortfarande på att stödja organisationer när de hanterar nya utmaningar och möjligheter. Genom att förena tekniska framsteg med praktiskt värde är målet att hjälpa tryckeriföretag att förbli konkurrenskraftiga, kreativa och motståndskraftiga.
”Den kvartalsvisa rapporten Printing Outlook från BPIF fortsätter att vara en viktig referenspunkt för branschen. Dess evidensbaserade bedömning av företagens framtidstro, kostnadstryck och investeringstrender ger en tydlig bild av de förutsättningar som formar det dagliga beslutsfattandet. Denna insikt bidrar till att styra utvecklingen av lösningar som speglar tryckeriorganisationernas verkliga operativa behov.”
Sammanfattning av de viktigaste resultaten:
- 2025 avslutades med den starkaste produktionen och orderingången på fyra år – enligt den senaste undersökningen BPIF Printing Outlook. Resultaten för fjärde kvartalet 2025 visar att även om det senaste kvartalet inte riktigt motsvarade de optimistiska förväntningarna, avslutades året ändå med hälsosamma aktivitetsnivåer.
- Exakt hälften (50 %) av tryckerierna lyckades öka sin produktion under fjärde kvartalet 2025. Prognosen för produktionen under första kvartalet är fortfarande positiv, men inte lika stark som under tredje och fjärde kvartalet.
- Förtroendet inom branschen var fortsatt positivt under fjärde kvartalet efter den kraftiga uppgången under tredje kvartalet, men visade sig vara mindre positivt än under tredje kvartalet och låg under prognosen för fjärde kvartalet. Tyvärr hamnar de aktuella utsikterna för första kvartalet åter på negativt territorium.
- Många svarande är ofta mer positiva när de granskar det egna företagets resultat och utsikter. Över två femtedelar (44 %) av de svarande uppgav att deras företag är ”expanderande”.
- Oro över lönetrycket har återigen tagit sig upp till toppen av tryckeriernas viktigaste affärsbekymmer och gått om oro över försäljningen och uppfattningen att konkurrenterna sätter priser under kostnadsnivån.
- Liksom under de senaste kvartalen har en majoritet av de svarande kunnat hålla de flesta kostnadsområden stabila under Q4. Även om en majoritet lyckades hålla arbetskraftskostnaderna stabila finns det fortfarande större kostnadstryck där än inom något annat kostnadsområde.
- Något mer än två tredjedelar (67 %) av tryckeriföretagen har kunnat hålla marginalerna stabila under Q4, medan den återstående andelen (precis) hamnade på plus för första gången på fyra år.
- Att öka lönsamheten genom investeringar har nu blivit högsta prioritet när det gäller företagens planer på att öka lönsamheten under de kommande tolv månaderna.
- Mindre än en fjärdedel (24 %) av de svarande uppgav att de hade genomfört en löneöversyn under Q4. Den genomsnittliga förändringen av grundlönen uppgick till 4,0 %.
- Exportorder översteg 5 % av omsättningen för 16 % av de svarande i januari, jämfört med 13 % i oktober. Exportorder utvecklades totalt sett betydligt bättre under Q4 än under Q3.
- De allmänna investeringsplanerna verkar vara starkare än de har varit på flera år. Något bättre tillgång till finansiering och lägre finansieringskostnader bidrar sannolikt till att stödja investeringsbeslut, liksom viljan att utnyttja tekniska förbättringar för att öka effektiviteten och förbättra automatiseringen.
- Mer än en tredjedel (36 %) av de svarande har nu uppgett att de redan använder AI, jämfört med 23 % förra året. Nästan en tredjedel (31 %) av de svarande uppgav att de redan använder robotar inom sina organisationer.
- Mer än en femtedel (21 %) av de svarande uppgav att de har utsatts för en cyberattack under de senaste tolv månaderna.
- De mest märkbara förändringarna på senare tid när det gäller tillgången till finansiering och kreditvillkoren har varit lägre finansieringskostnader, förbättrad tillgång till finansiering, något längre kreditramar samt en avmattning i omfattningen av sena betalningar och osäkra fordringar. Tyvärr försvåras möjligheten att följa sena betalningar av verkligheten kring vad som numera utgör en ”sen betalning” och av att företag övergår till längre betalningsvillkor.
Med i Printing Outlook under detta kvartal:
- Produktion och order – föregående kvartal samt prognos för detta kvartal.
- Förtroende för företaget, farhågor och nivåer av osäkerhet.
- Omsättning – årlig och månatlig omsättningsanalys samt prognoser.
- Kapacitet – kapacitetsutnyttjande och begränsningar.
- Kostnader – papper och kartong, tryckfärg, arbetskraft, energi samt genomsnittlig kostnadsstruktur.
- Trenddata om sysselsättning, priser, kostnader, marginaler, vinster, kassaflöde och produktivitet.
- Lönsamhetsjämförelser och planer för förbättringar.
- Löneöversyner – genomförande och genomsnittliga procentuella förändringar.
- Internationell handel – exportorder och pristrender.
- Investeringar – centrala mål, AI och robotteknik.
- Cybersäkerhet – attacker, åtgärdsplaner och rekommendationer.
- Finansiering och kreditvillkor – tillgång till finansiering, sena betalningar och betalningsvillkor.
- Förbrukningsmaterial – uppgifter om pappersförbrukning och tryckfärg.
- Energi – uppdatering och kommentarer om sektorn.
För mer information om Printing Outlook gå till www.britishprint.com\/printingoutlook








