 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Dobre wyniki w zakresie produkcji i realizacji zamówień na koniec 2025 r. – pozytywny początek 2026 r., ale ponownie pojawiają się obawy dotyczące zaufania.
Rok 2025 zakończył się najlepszymi wynikami produkcyjnymi i poziomem zamówień od czterech lat – wynika z najnowszego badania BPIF Printing Outlook. Wyniki za IV kwartał 2025 r. pokazują, że choć ostatni kwartał nie do końca spełnił optymistyczne oczekiwania, rok i tak zakończył się na dobrym poziomie aktywności. Chociaż rok 2026 rozpoczął się pozytywnie, zaufanie do ogólnej sytuacji w branży uległo osłabieniu w obliczu obaw dotyczących koniunktury gospodarczej w Wielkiej Brytanii oraz zbliżających się podwyżek kosztów. Na szczęście wiele firm optymistycznie ocenia swoje wyniki i ma pozytywne plany inwestycyjne na nadchodzący rok.
Dokładnie połowa (50%) drukarni zdołała zwiększyć poziom produkcji w czwartym kwartale 2025 roku. Ponad jedna trzecia (35%) utrzymała produkcję na stałym poziomie, podczas gdy pozostałe 12% odnotowało spadek poziomu produkcji. Wynikowy bilans (różnica między wzrostami a spadkami) wyniósł zatem +35, co stanowi wynik nieco niższy od wyniku z trzeciego kwartału (+39), ale nieco bardziej odbiega od prognozy na czwarty kwartał (+45). Jest to jednak, po poprzednim kwartale, drugi najwyższy odnotowany bilans produkcji od czwartego kwartału 2021 roku.
Po trudnym roku 2023 branża odnotowała w 2024 r. powolną, ale stałą poprawę. Pierwsza połowa 2025 r. była trudna, ponieważ zwiększona niepewność i presja kosztowa stanowiły przeszkody dla wzrostu. Wyniki w pierwszym kwartale były rozczarowujące, poprawa w drugim kwartale została przyjęta z zadowoleniem, a ożywienie w trzecim kwartale było niezwykle zachęcające; choć prognozy na czwarty kwartał nie do końca się spełniły, to i tak był to mocny finisz roku, zwłaszcza w porównaniu z ostatnimi wynikami.
Prognozy dotyczące produkcji w pierwszym kwartale pozostają pozytywne, choć nie aż tak optymistyczne jak w trzecim i czwartym kwartale ubiegłego roku.
Wielkość produkcji – dobry IV kwartał, nieco poniżej prognoz
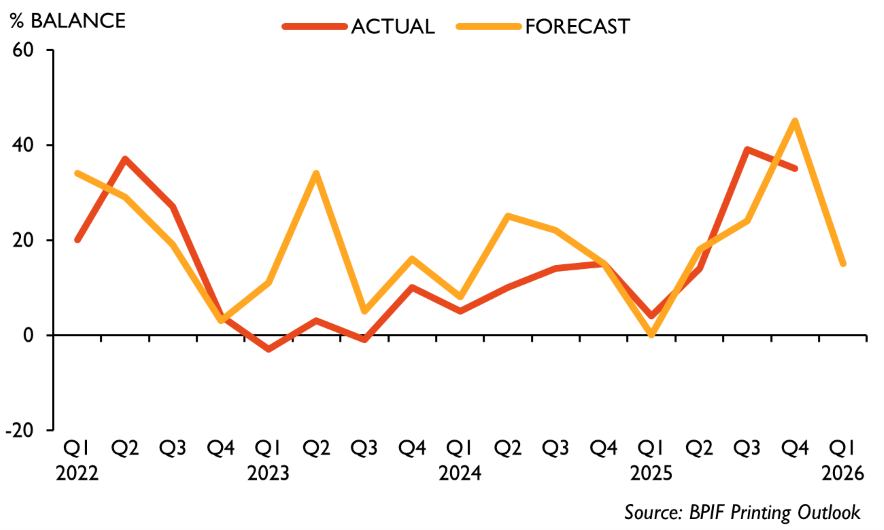
Wynik produkcji w IV kwartale, wynoszący +35, był niższy od prognozy (+45). Na I kwartał prognozuje się wynik na poziomie +15.
Firmy wyraziły obawy dotyczące poziomu globalnej niepewności gospodarczej i politycznej, która stanowi tło dla otoczenia, w którym działają przedsiębiorstwa – jednak to raczej lokalna presja kosztowa oraz rosnące obciążenia dla przedsiębiorstw mają wpływ na poziom zaufania.
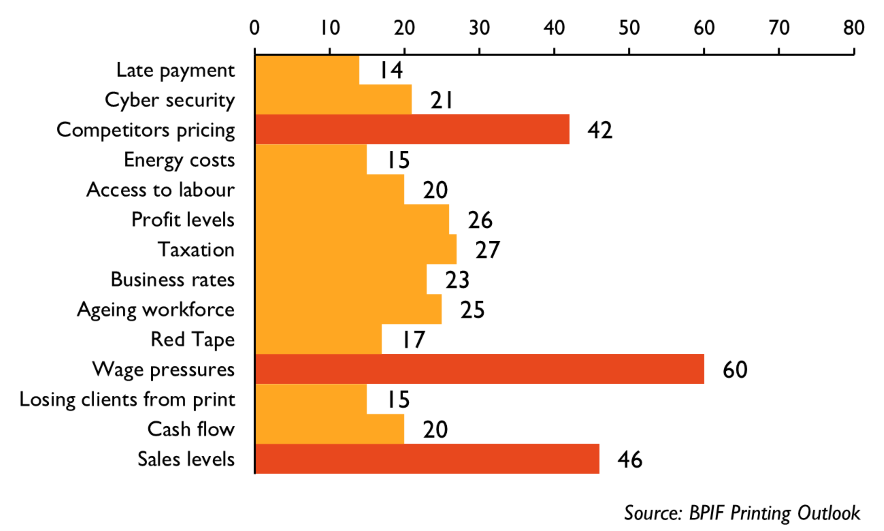
Obawy związane z presją płacową ponownie znalazły się na szczycie listy najważniejszych problemów biznesowych drukarni, wyprzedzając obawy dotyczące sprzedaży oraz przekonanie, że konkurenci ustalają ceny poniżej kosztów. Presję płacową wskazało 60% respondentów jako jedną z pięciu najważniejszych kwestii biznesowych, co stanowi wzrost w porównaniu z 46% w październiku. Było to do przewidzenia; wiele firm przeprowadzi przeglądy wynagrodzeń w pierwszych dwóch kwartałach roku, przed kolejną rundą podwyżek płacy minimalnej. Oczywiście na firmy wpływają nie tyle bezpośrednie skutki poziomu płacy minimalnej, co efekt domina wynikający z konieczności utrzymania różnic płacowych.
Najważniejsze kwestie biznesowe – odsetek respondentów, którzy wybrały daną opcję
Zwiększenie wydajności i ograniczenie kosztów to główne priorytety tegorocznych inwestycji – firmy wyraziły entuzjazm w związku z wykorzystaniem sztucznej inteligencji do zwiększenia automatyzacji i poprawy efektywności, promowania kreatywności w branży oraz zachęcania młodszego pokolenia do korzystania z druku. Plany inwestycyjne dotyczące zakładów i maszyn obejmują różne obszary produkcji, jednak podstawą większości decyzji jest skupienie się na przepływie pracy i automatyzacji. W szczególności wiele firm aktywnie bada obecnie możliwości wykorzystania robotyki na hali produkcyjnej.
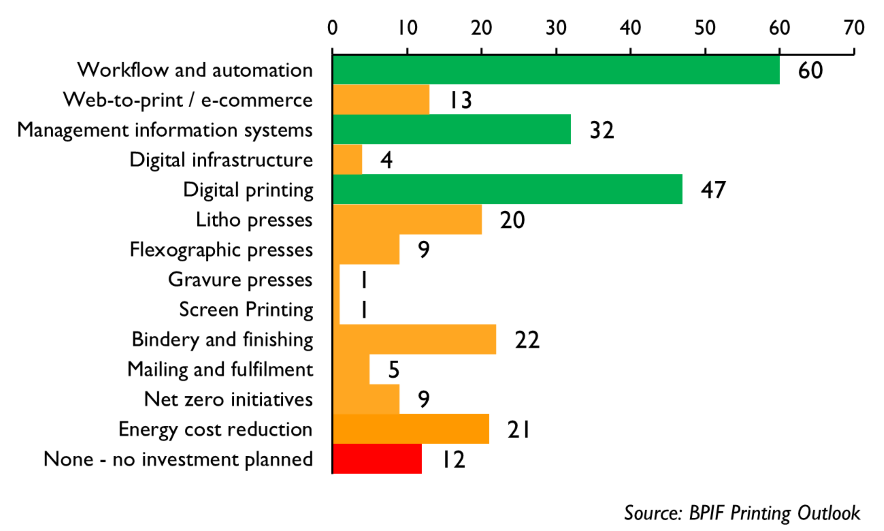
Firmy zostały poproszone o wskazanie trzech najważniejszych konkretnych obszarów inwestycyjnych na najbliższe 12 miesięcy. Wyróżnia się kilka dziedzin – jako najpopularniejszy konkretny obszar inwestycyjny okazały się procesy robocze i automatyzacja. Kolejne miejsce zajmuje druk cyfrowy, wyprzedzający systemy informacji zarządczej – ta sama trójka co w zeszłym roku, tylko w nieco innej kolejności.
Najpopularniejsze cele inwestycyjne – odsetek respondentów, którzy je wybrali
Raport BPIF „Perspektywy branży poligraficznej – I kwartał 2026 r.” zawiera rozdziały poświęcone obrotom branżowym, inwestycjom, problemom biznesowym, kosztom, przeglądom wynagrodzeń, dostępowi do finansowania i wielu innym zagadnieniom.
Kyle Jardine, ekonomista z BPIF, powiedział:
„Wartość zamówień i wielkość produkcji nie do końca odpowiadały optymistycznym prognozom na IV kwartał, ale wyniki były mimo to bardzo pozytywne, a perspektywy na I kwartał są stosunkowo optymistyczne w porównaniu z wynikami z ostatnich I kwartałów.
Jeśli jednak chodzi o ogólną sytuację w branży, niepokojące są negatywne prognozy dotyczące nastrojów na pierwszy kwartał. Firmy z branży poligraficznej i opakowań drukowanych odczuwają znaczną presję w postaci rosnących kosztów wynagrodzeń, popytu, konkurencji oraz innych obciążeń kosztowych i administracyjnych – jednak wiele z nich nadal optymistycznie ocenia swój potencjał wynikowy i opracowało ambitne plany inwestycyjne na nadchodzący rok.
Charles Jarrold, dyrektor generalny BPIF, powiedział:
„To budujące, że pod koniec 2025 roku odnotowano wzrost oczekiwań oraz – w nieco mniejszym stopniu – poziomu aktywności gospodarczej, i wszyscy mamy nadzieję, że tendencja ta utrzyma się również w bieżącym roku. Widać jednak pojawiające się obawy – wiemy, że przedsiębiorstwa martwią się dodatkowymi kosztami i biurokracją, zwłaszcza w zakresie kosztów zatrudnienia, które w niniejszym badaniu zdecydowanie wyróżniają się jako główny powód do niepokoju.”
Z bardziej pozytywnej strony, badanie „Printing Outlook” wskazuje na spadek kosztów finansowania, poprawę dostępności środków finansowych, nieznaczne zwiększenie limitów kredytowych oraz spadek odsetka opóźnień w płatnościach i nieściągalnych należności. Jednakże badanie to wskazuje również, że przedsiębiorstwa są zmuszane do akceptowania dłuższych terminów płatności – w przypadku 8% respondentów przekraczających 120 dni. Zwróciliśmy uwagę rządu na tę kwestię.
„Nowe wyniki najnowszego badania wskazują na rosnące znaczenie sztucznej inteligencji i robotyki w branży, ale także na pewne poważne obawy związane z cyberbezpieczeństwem. Będziemy nadal monitorować te obszary i robić wszystko, co w naszej mocy, aby wspierać branżę w doskonaleniu tego, co już teraz stanowi wzór w zakresie wydajności i efektywności produkcji”.
Duncan Smith, dyrektor krajowy ds. produkcji w firmie Canon UK & Ireland oraz sponsor wydrukowanego raportu „Printing Outlook”, powiedział:
„W miarę zbliżania się roku 2026 branża poligraficzna nieustannie się rozwija, a głównym celem pozostaje wspieranie organizacji w radzeniu sobie z nowymi wyzwaniami i wykorzystywaniu nowych możliwości. Łącząc postęp technologiczny z praktyczną wartością, dążymy do tego, by pomóc firmom poligraficznym zachować konkurencyjność, kreatywność i odporność.
„Kwartalny raport BPIF pt. „Printing Outlook” pozostaje kluczowym punktem odniesienia dla branży. Opierająca się na danych analiza nastrojów biznesowych, presji kosztowej i trendów inwestycyjnych daje jasny obraz warunków wpływających na codzienne podejmowanie decyzji. Te spostrzeżenia pomagają w opracowywaniu rozwiązań, które odzwierciedlają rzeczywiste potrzeby operacyjne przedsiębiorstw poligraficznych”.
Podsumowanie najważniejszych ustaleń:
- Rok 2025 zakończył się najlepszymi wynikami produkcyjnymi i poziomem zamówień od czterech lat – wynika z najnowszego badania BPIF Printing Outlook. Wyniki za IV kwartał 2025 r. pokazują, że choć ostatni kwartał nie do końca spełnił optymistyczne oczekiwania, rok i tak zakończył się na dobrym poziomie aktywności.
- Dokładnie połowa (50%) drukarni zdołała zwiększyć poziom produkcji w czwartym kwartale 2025 roku. Prognozy dotyczące produkcji w pierwszym kwartale pozostają pozytywne, choć nie tak optymistyczne jak w trzecim i czwartym kwartale.
- W czwartym kwartale nastroje w branży pozostawały pozytywne, po wyraźnym ożywieniu odnotowanym w trzecim kwartale, jednak okazały się mniej optymistyczne niż w trzecim kwartale i poniżej prognozy na czwarty kwartał. Niestety, obecne perspektywy na pierwszy kwartał ponownie spadają poniżej zera.
- Wielu respondentów często ocenia wyniki i perspektywy własnej firmy w bardziej pozytywny sposób. Ponad dwie piąte (44%) respondentów stwierdziło, że ich firmy „rozwijają się”.
- Obawy związane z presją płacową ponownie znalazły się na szczycie listy najważniejszych problemów biznesowych drukarni, wyprzedzając obawy dotyczące sprzedaży oraz przekonanie, że konkurenci ustalają ceny poniżej kosztów.
- Podobnie jak w ostatnich kwartałach, większość respondentów zdołała w IV kwartale utrzymać stabilność w większości obszarów kosztów. Chociaż większość z nich utrzymała stabilne koszty pracy, to jednak presja w tym obszarze jest większa niż w jakimkolwiek innym obszarze kosztów.
- Nieco ponad dwie trzecie (67%) firm poligraficznych zdołało utrzymać marże na stałym poziomie w czwartym kwartale, a pozostała część po raz pierwszy od czterech lat (ledwo) wyszła na plus.
- Zwiększenie rentowności poprzez inwestycje kapitałowe stało się obecnie głównym priorytetem w planach przedsiębiorstw dotyczących poprawy rentowności w ciągu najbliższych dwunastu miesięcy.
- Mniej niż jedna czwarta (24%) respondentów stwierdziła, że przeprowadziła przegląd wynagrodzeń w czwartym kwartale. Wynikająca z tego średnia zmiana wynagrodzenia podstawowego wyniosła 4,0%.
- W styczniu zamówienia eksportowe przekroczyły 5% obrotów u 16% respondentów, co stanowi wzrost w porównaniu z 13% odnotowanymi w październiku. Ogólnie rzecz biorąc, w IV kwartale zamówienia eksportowe wypadły znacznie lepiej niż w III kwartale.
- Ogólne nastroje inwestycyjne wydają się lepsze niż od kilku lat. Nieznaczna poprawa dostępności i kosztów finansowania będzie sprzyjać podejmowaniu decyzji inwestycyjnych, podobnie jak chęć wykorzystania postępu technologicznego jako środka służącego zwiększeniu wydajności i stopnia automatyzacji.
- Ponad jedna trzecia (36%) respondentów stwierdziła, że już korzysta ze sztucznej inteligencji, co stanowi wzrost w porównaniu z 23% w zeszłym roku. Prawie jedna trzecia (31%) respondentów stwierdziła, że już wykorzystuje roboty w swoich organizacjach.
- Ponad jedna piąta (21%) respondentów stwierdziła, że w ciągu ostatnich 12 miesięcy padła ofiarą cyberataku.
- Najbardziej zauważalnymi zmianami, jakie zaszły ostatnio w zakresie dostępu do finansowania i warunków kredytowych, były: obniżenie kosztów finansowania, poprawa dostępności środków finansowych, nieznaczne zwiększenie limitów kredytowych oraz spadek wskaźników opóźnień w płatnościach i nieściągalnych należności. Niestety, możliwość monitorowania opóźnień w płatnościach jest utrudniona przez niejasność co do tego, co obecnie stanowi „opóźnienie w płatności”, oraz przez fakt, że przedsiębiorstwa przechodzą na dłuższe terminy płatności.
W tym kwartale w magazynie „Printing Outlook” pojawiły się następujące artykuły:
- Produkcja i zamówienia – ostatni kwartał oraz prognoza na bieżący kwartał.
- Poziom zaufania przedsiębiorców, obawy i niepewność.
- Obroty – analiza i prognozy obrotów rocznych i miesięcznych.
- Wydajność – wykorzystanie i ograniczenia.
- Koszty – papier i tektura, farba drukarska, robocizna, energia oraz średnia struktura kosztów.
- Dane dotyczące trendów w zakresie zatrudnienia, cen, kosztów, marż, zysków, przepływów pieniężnych i wydajności.
- Wskaźniki rentowności i plany poprawy wyników.
- Przeglądy wynagrodzeń – aktywność i średnie zmiany procentowe.
- Handel międzynarodowy – zamówienia eksportowe i tendencje cenowe.
- Inwestycje – kluczowe cele, sztuczna inteligencja i robotyka.
- Cyberbezpieczeństwo – ataki, plany reagowania i zalecenia.
- Warunki finansowania i kredytowania – dostęp do finansowania, opóźnienia w płatnościach oraz warunki płatności.
- Materiały eksploatacyjne – dane dotyczące zużycia papieru i tuszu drukarskiego.
- Energetyka – aktualności z branży i komentarz.
Więcej informacji na temat programu „Printing Outlook” można znaleźć pod adresem www.britishprint.com/printingoutlook








