 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Sterk produksjons- og ordreutvikling mot slutten av 2025 – positiv start på 2026, men bekymringen for tilliten vender tilbake.
2025 ble avsluttet med den sterkeste produksjons- og ordreutviklingen på fire år – ifølge den nyeste undersøkelsen fra BPIF Printing Outlook. Resultatene for fjerde kvartal 2025 viser at selv om det siste kvartalet ikke helt innfridde de optimistiske forventningene, ble året likevel avsluttet med et sunt aktivitetsnivå. Selv om 2026 har startet positivt, har tilliten til bransjens generelle tilstand fått seg en knekk på grunn av bekymringer for det økonomiske klimaet i Storbritannia og varslede kostnadsøkninger. Heldigvis er mange selskaper optimistiske med tanke på egen utvikling og har positive investeringsplaner for året som kommer.
Nøyaktig halvparten (50 %) av trykkeriene klarte å øke produksjonsnivået sitt i fjerde kvartal 2025. Over en tredjedel (35 %) klarte å holde produksjonen stabil, mens de resterende 12 % opplevde en nedgang i produksjonsnivået. Den resulterende balansen (forskjellen mellom oppgang og nedgang) ble dermed +35, noe lavere enn resultatet for tredje kvartal (+39), men også noe lavere enn prognosen for fjerde kvartal (+45). Etter forrige kvartal er dette imidlertid den nest høyeste rapporterte produksjonsbalansen siden fjerde kvartal 2021.
Bransjen forbedret seg sakte, men jevnt i 2024 etter et krevende 2023. Første halvdel av 2025 var utfordrende, ettersom økt usikkerhet og kostnadspress hindret vekst. Resultatet i første kvartal var skuffende, vendingen i andre kvartal ble ønsket velkommen, og oppsvinget i tredje kvartal var svært oppmuntrende. Selv om prognosen for fjerde kvartal ikke helt ble realisert, er dette likevel en sterk avslutning på året, særlig sammenlignet med den siste tiden.
Prognosen for produksjonen i første kvartal er fortsatt positiv, men ikke like sterk som i tredje og fjerde kvartal i fjor.
Produksjonsvolum – Sterkt fjerde kvartal like under prognosen
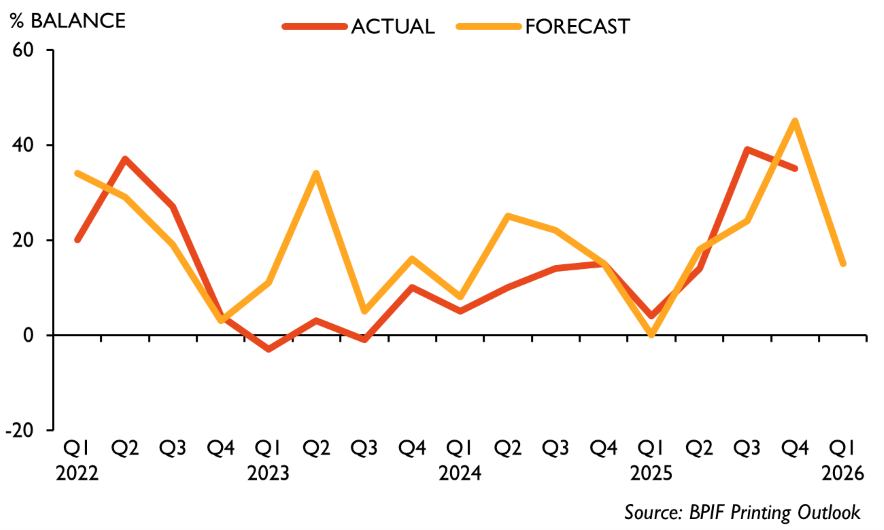
Produksjonsbalansen på +35 i fjerde kvartal lå under prognosen (+45). Det er ventet en balanse på +15 i første kvartal.
Selskapene har uttrykt bekymring for graden av global økonomisk og politisk usikkerhet som danner bakteppet for miljøet virksomhetene opererer i – men det er i større grad lokalt kostnadspress og en økende byrde på virksomhetene som påvirker tilliten.
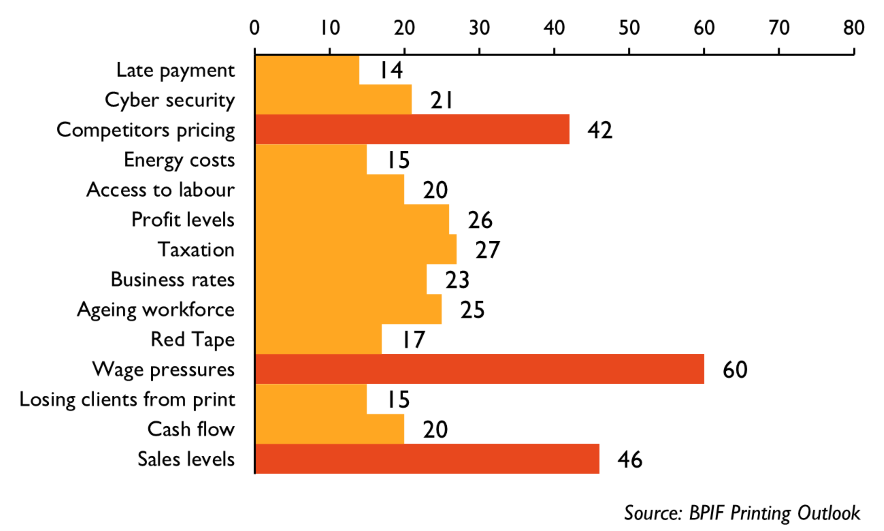
Bekymringer for lønnspress har igjen inntatt førsteplassen blant trykkerienes viktigste forretningsbekymringer, foran bekymringer for salg og oppfatningen av at konkurrentene priser under kostnad. Lønnspress ble valgt av 60 % av respondentene som én av deres fem viktigste forretningsbekymringer, opp fra 46 % i oktober. Dette var forventet; mange selskaper vil gjennomføre lønnsvurderinger i årets to første kvartaler i forkant av neste runde med økninger i minstelønnen. Det er selvfølgelig ikke først og fremst den direkte effekten av minstelønnsnivåene som påvirker selskapene, men følgevirkningen av å opprettholde lønnsforskjeller.
Viktigste forretningsbekymringer – % av respondentene som valgte alternativet
Bedre produktivitet og kostnadsbegrensning er et hovedfokus for årets investeringer – selskapene har uttrykt begeistring over muligheten til å utnytte AI for å øke automatiseringen og utløse effektivitetsgevinster, samtidig som de fremhever en kreativ bransje og bidrar til å engasjere en yngre generasjon i trykk. Investeringsplanene for produksjonsutstyr og maskiner er fordelt på produksjonsområdene, men det er fokus på arbeidsflyt og automatisering som ligger til grunn for de fleste valgene. Konkret er bruk av robotikk på produksjonsgulvet et område mange selskaper nå aktivt undersøker.
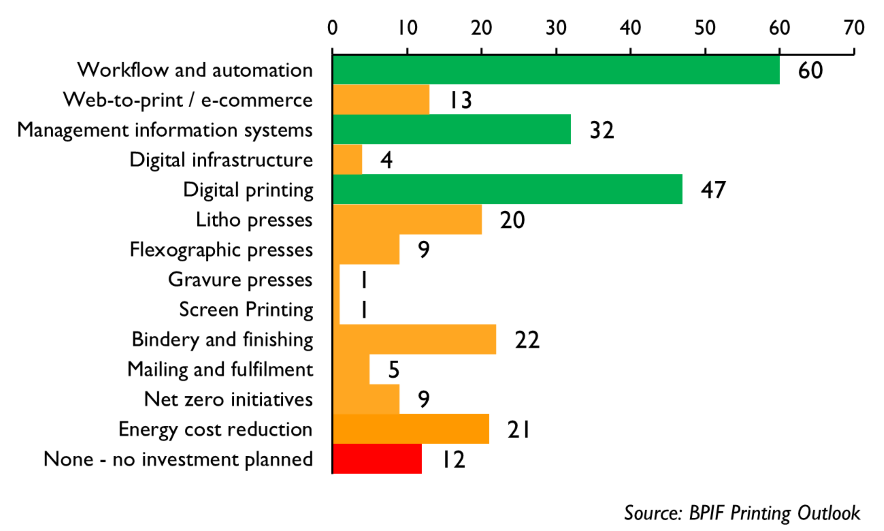
Selskapene ble bedt om å velge sine tre viktigste konkrete investeringsmål for de neste 12 månedene. Noen områder skiller seg ut – arbeidsflyt og automatisering ble fremhevet som det mest populære konkrete investeringsmålet. Digitaltrykk følger deretter, foran styringsinformasjonssystemer – de samme tre viktigste områdene som i fjor, men i en noe annen rekkefølge.
Viktigste investeringsmål – % av respondentene som valgte alternativet
Rapporten BPIF Printing Outlook Q1 2026 inneholder kapitler om bransjens omsetning, investeringer, forretningsbekymringer, kostnader, lønnsvurderinger, tilgang på finansiering og mye mer.
Kyle Jardine, økonom i BPIF, sier:
«Ordre og produksjon nådde ikke helt opp til de optimistiske prognosene for fjerde kvartal, men resultatene var likevel svært positive, og utsiktene for første kvartal er relativt gode sammenlignet med resultatene for første kvartal de siste årene.
Når det gjelder bransjens generelle tilstand, er de negative utsiktene for tilliten i første kvartal imidlertid bekymringsfulle. Trykkerier og produsenter av trykt emballasje opplever et betydelig press i form av lønnspress, etterspørsel, konkurranse og andre kostnads- og administrative byrder – men mange selskaper er fortsatt optimistiske med tanke på sitt eget utviklingspotensial og har lagt sterke investeringsplaner for året som kommer.»
Charles Jarrold, administrerende direktør i BPIF, sier:
«Det var oppmuntrende å se økte forventninger og, i noe mindre grad, høyere aktivitetsnivå i virksomhetene mot slutten av 2025, og vi håper alle at dette vil fortsette inn i inneværende år. De forventede bekymringene gjør seg imidlertid gjeldende – vi vet at virksomhetene er bekymret for ytterligere kostnader og byråkrati, særlig knyttet til arbeidskraftskostnader, som skiller seg tydelig ut som den største bekymringen i denne undersøkelsen.
På den mer positive siden viser undersøkelsen i Printing Outlook at finansieringskostnadene har gått ned, tilgangen på finansiering har blitt bedre, kredittgrensene har blitt noe utvidet, og nivåene for forsinkede betalinger og tap på fordringer har avtatt. Den viser imidlertid også at selskaper blir flyttet over på lengre betalingsfrister – over 120 dager for 8 % av respondentene. Vi har gjort myndighetene oppmerksomme på dette problemet.
Nye elementer i den nyeste undersøkelsen viser hvilken økende betydning AI og robotikk har i bransjen, men også noen kritiske bekymringer knyttet til cybersikkerhet. Dette er områder vi vil fortsette å følge med på, og der vi vil gjøre det vi kan for å støtte bransjen i å forbedre det som allerede er et foregangseksempel på produktivitet og effektivitet i industrien.»
Duncan Smith, Country Director, Production i Canon UK & Ireland og sponsor for rapporten Printing Outlook, sier:
«Etter hvert som vi går inn i 2026, fortsetter trykkeribransjen å utvikle seg, og fokuset er fortsatt på å støtte organisasjoner når de navigerer i nye utfordringer og muligheter. Ved å kombinere teknologisk fremgang med praktisk nytte er målet å hjelpe trykkerivirksomheter med å forbli konkurransedyktige, kreative og robuste.
«Den kvartalsvise rapporten BPIF Printing Outlook fortsetter å være et viktig referansepunkt for sektoren. Den kunnskapsbaserte vurderingen av forretningstillit, kostnadspress og investeringstrender gir et tydelig bilde av forholdene som former den daglige beslutningstakingen. Denne innsikten bidrar til å styre utviklingen av løsninger som gjenspeiler de reelle driftsbehovene i trykkerivirksomhetene.»
Oppsummering av de viktigste funnene:
- 2025 ble avsluttet med den sterkeste produksjons- og ordreutviklingen på fire år – ifølge den nyeste undersøkelsen fra BPIF Printing Outlook. Resultatene for fjerde kvartal 2025 viser at selv om det siste kvartalet ikke helt innfridde de optimistiske forventningene, ble året likevel avsluttet med et sunt aktivitetsnivå.
- Nøyaktig halvparten (50 %) av trykkeriene klarte å øke produksjonsnivået sitt i fjerde kvartal 2025. Prognosen for produksjonen i første kvartal er fortsatt positiv, men ikke like sterk som i tredje og fjerde kvartal.
- Tilliten i bransjen var fortsatt positiv i fjerde kvartal etter det markante oppsvinget i tredje kvartal, men viste seg å være mindre positiv enn i tredje kvartal og lavere enn prognosen for fjerde kvartal. Dessverre faller de nåværende utsiktene for første kvartal tilbake i negativt territorium.
- Mange respondenter er ofte mer positive når de vurderer utviklingen og utsiktene for sitt eget selskap. Over to femtedeler (44 %) av respondentene rapporterte at virksomhetene deres er «i vekst».
- Bekymringer for lønnspress har igjen inntatt førsteplassen blant trykkerienes viktigste forretningsbekymringer, foran bekymringer for salg og oppfatningen av at konkurrentene priser under kostnad.
- Som i de foregående kvartalene har et flertall av respondentene klart å holde de fleste kostnadsområdene stabile i Q4. Selv om et flertall opprettholdt stabile arbeidskostnader, er det fortsatt større press på dette området enn på noe annet kostnadsområde.
- Litt over to tredeler (67 %) av trykkeriene har klart å holde marginene stabile i Q4, mens resten så vidt beveget seg inn i positivt terreng for første gang på fire år.
- Å øke lønnsomheten gjennom kapitalinvesteringer har nå blitt den viktigste prioriteringen når det gjelder virksomhetenes planer for å øke lønnsomheten de neste tolv månedene.
- Mindre enn en fjerdedel (24 %) av respondentene oppga at de hadde gjennomført en lønnsgjennomgang i Q4. Den gjennomsnittlige endringen i grunnlønn som følge av dette var 4,0 %.
- Eksportordrene utgjorde mer enn 5 % av omsetningen for 16 % av respondentene i januar, opp fra 13 % i oktober. Eksportordrene utviklet seg samlet sett betydelig bedre i Q4 enn i Q3.
- De generelle investeringsplanene ser ut til å være sterkere enn de har vært på flere år. En liten forbedring i tilgangen på finansiering og finansieringskostnadene vil bidra til å støtte investeringsbeslutninger, i likhet med ønsket om å utnytte teknologiske forbedringer som et middel for å effektivisere og øke graden av automatisering.
- Over en tredel (36 %) av respondentene har nå oppgitt at de allerede bruker AI, opp fra 23 % i fjor. Nesten en tredel (31 %) av respondentene oppga at de allerede bruker roboter i virksomhetene sine.
- Mer enn en femtedel (21 %) av respondentene oppga at de har vært utsatt for et cyberangrep i løpet av de siste tolv månedene.
- De mest merkbare endringene den siste tiden når det gjelder tilgang til finansiering og kredittvilkår, har vært lavere finansieringskostnader, bedre tilgang på finansiering, en liten utvidelse av kredittlinjene og en nedgang i omfanget av forsinkede betalinger og tap på fordringer. Dessverre blir muligheten til å overvåke forsinkede betalinger tilslørt av det faktum at begrepet «forsinket betaling» nå har fått et annet innhold, samt av at selskaper går over til lengre betalingsfrister.
Fremhevet i Printing Outlook dette kvartalet:
- Produksjon og ordreinngang – forrige kvartal og prognose for dette kvartalet.
- Forretningstillit, bekymringer og usikkerhetsnivåer.
- Omsetning – analyse og prognoser for årlig og månedlig omsetning.
- Kapasitet – utnyttelse og begrensninger.
- Kostnader – papir og kartong, blekk, arbeidskraft, energi og gjennomsnittlig kostnadsstruktur.
- Trenddata for sysselsetting, priser, kostnader, marginer, fortjeneste, kontantstrøm og produktivitet.
- Referanseverdier for lønnsomhet og planer for forbedring.
- Lønnsgjennomganger – aktivitet og gjennomsnittlige prosentvise endringer.
- Internasjonal handel – eksportordrer og pristrender.
- Investeringer – viktige målområder, AI og robotteknologi.
- Cybersikkerhet – angrep, responsplaner og anbefalinger.
- Finansiering og kredittvilkår – tilgang til finansiering, forsinkede betalinger og betalingsfrister.
- Forbruksvarer – data om papirforbruk og trykkfarge.
- Energi – oppdatering og kommentarer om sektoren.
For mer informasjon om Printing Outlook, gå til www.britishprint.com/printingoutlook








