 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


Un sólido rendimiento en cuanto a producción y pedidos para cerrar el año 2025; un comienzo positivo para 2026, pero resurgen las preocupaciones sobre la confianza.
El año 2025 cerró con los mejores resultados en producción y pedidos de los últimos cuatro años, según la última encuesta «BPIF Printing Outlook». Los resultados del cuarto trimestre de 2025 muestran que, aunque el último trimestre no alcanzó del todo las expectativas optimistas, el año terminó con unos niveles de actividad satisfactorios. Aunque 2026 ha comenzado con buen pie, la confianza en la situación general del sector se ha visto afectada por las preocupaciones sobre el clima económico del Reino Unido y los inminentes aumentos de los costes. Afortunadamente, muchas empresas se muestran optimistas respecto a su propio rendimiento y tienen planes de inversión positivos para el año que viene.
Exactamente la mitad (50 %) de las imprentas lograron aumentar sus niveles de producción en el cuarto trimestre de 2025. Más de un tercio (35 %) consiguió mantener la producción estable, mientras que el 12 % restante experimentó un descenso en sus niveles de producción. El saldo resultante (la diferencia entre los aumentos y las disminuciones) fue, por lo tanto, de +35, ligeramente inferior al resultado del tercer trimestre (+39), pero algo por debajo de la previsión para el cuarto trimestre (+45). No obstante, tras el último trimestre, este es el segundo saldo de producción más alto registrado desde el cuarto trimestre de 2021.
El sector mejoró de forma lenta pero constante en 2024, tras un 2023 difícil. La primera mitad de 2025 resultó complicada, ya que el aumento de la incertidumbre y las presiones sobre los costes han supuesto un obstáculo para el crecimiento. Los resultados del primer trimestre fueron decepcionantes, el repunte del segundo trimestre fue bien recibido y el impulso del tercer trimestre resultó extremadamente alentador; aunque las previsiones para el cuarto trimestre no se cumplieron del todo, el año se cerró con fuerza, sobre todo si se compara con los últimos datos.
Las previsiones de producción para el primer trimestre siguen siendo positivas, aunque no tan sólidas como en el tercer y cuarto trimestre del año pasado.
Volumen de producción: un sólido cuarto trimestre, ligeramente por debajo de las previsiones
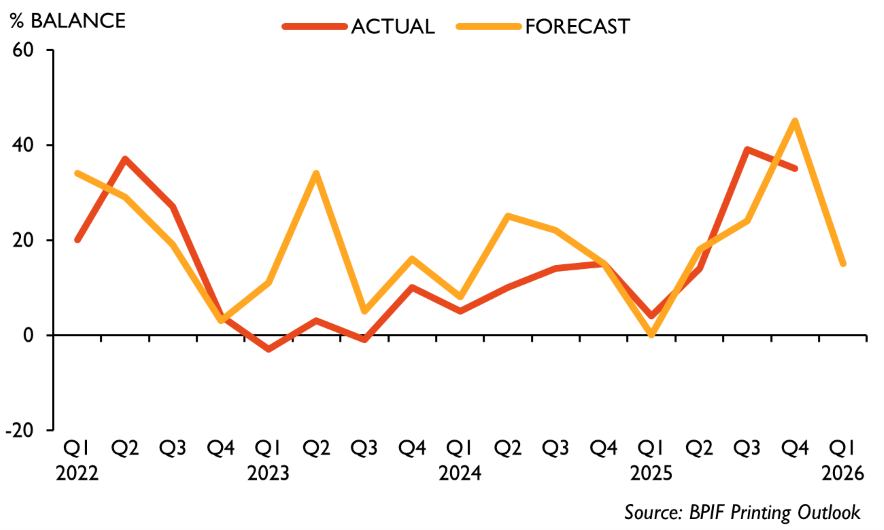
El saldo de producción del cuarto trimestre, de +35, se situó por debajo de la previsión (+45). Para el primer trimestre se prevé un saldo de +15.
Las empresas han expresado su preocupación por el nivel de incertidumbre económica y política a escala mundial que constituye el telón de fondo del entorno en el que operan; sin embargo, son más bien las presiones locales sobre los costes y la creciente carga que soportan las empresas lo que está afectando a la confianza.
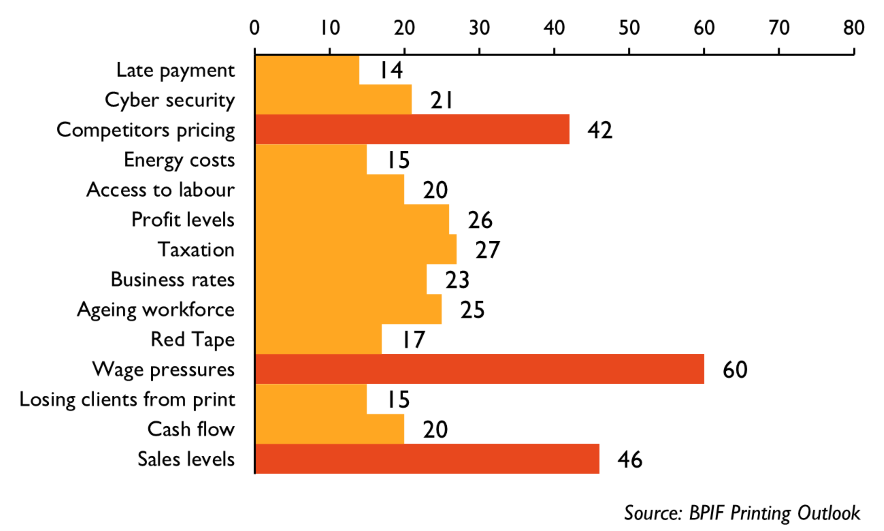
La preocupación por la presión salarial ha vuelto a situarse en lo más alto de la lista de principales preocupaciones empresariales de las imprentas, por delante de las preocupaciones relacionadas con las ventas y la creencia de que la competencia está fijando precios por debajo del coste. El 60 % de los encuestados ha señalado la presión salarial como una de sus cinco principales preocupaciones empresariales, lo que supone un aumento respecto al 46 % registrado en octubre. Esto ya se había previsto; muchas empresas llevarán a cabo revisiones salariales en los dos primeros trimestres del año, antes de la próxima ronda de subidas del salario mínimo. Por supuesto, no es tanto el impacto directo de los niveles del salario mínimo lo que afecta a las empresas, sino las repercusiones derivadas del mantenimiento de las diferencias salariales.
Principales preocupaciones empresariales – Porcentaje de encuestados que han seleccionado
La mejora de la productividad y la reducción de costes son un objetivo clave de las inversiones de este año: las empresas han mostrado su entusiasmo por aprovechar la inteligencia artificial para aumentar la automatización y generar eficiencias, dar a conocer un sector creativo y ayudar a que las generaciones más jóvenes se interesen por la impresión. Los planes de inversión en instalaciones y maquinaria se distribuyen por toda el área de producción, pero es el enfoque en los flujos de trabajo y la automatización lo que sustenta la mayoría de las decisiones. En concreto, el uso de la robótica en la planta de producción es un ámbito que muchas empresas están explorando activamente en la actualidad.
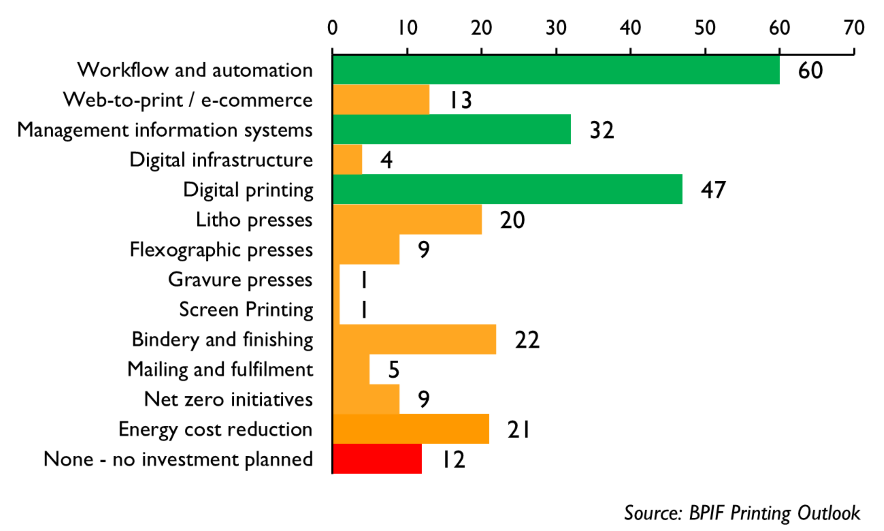
Se pidió a las empresas que seleccionaran sus tres principales objetivos de inversión específicos para los próximos 12 meses. Destacan algunas áreas: los flujos de trabajo y la automatización resultaron ser el objetivo de inversión específico más popular. Les sigue la impresión digital, por delante de los sistemas de información de gestión; se trata de los mismos tres primeros puestos que el año pasado, aunque en un orden ligeramente diferente.
Principales objetivos de inversión – Porcentaje de encuestados que los han seleccionado
El informe «BPIF Printing Outlook Q1 2026» incluye secciones sobre la facturación del sector, la inversión, las preocupaciones empresariales, los costes, las revisiones salariales, el acceso a la financiación y mucho más.
Kyle Jardine, economista de la BPIF, afirmó:
«Los pedidos y la producción no alcanzaron del todo las previsiones optimistas para el cuarto trimestre, pero los resultados fueron, aun así, muy positivos, y las perspectivas para el primer trimestre son relativamente halagüeñas en comparación con los resultados de los últimos primeros trimestres».
Sin embargo, en lo que respecta a la situación general del sector, las perspectivas negativas en cuanto a la confianza para el primer trimestre son motivo de preocupación. Las empresas de impresión y embalaje impreso se enfrentan a presiones considerables en forma de presiones salariales, demanda, competencia y otras cargas administrativas y de costes, pero muchas de ellas siguen mostrándose optimistas respecto a su propio potencial de rendimiento y han elaborado sólidos planes de inversión para el próximo año».
Charles Jarrold, director ejecutivo de BPIF, declaró:
«Resultó alentador observar un repunte de las expectativas y, en menor medida, de los niveles de actividad empresarial a finales de 2025, y todos esperamos que esa tendencia continúe durante este año. Sin embargo, las preocupaciones previstas están saliendo a la luz: sabemos que a las empresas les preocupan los costes adicionales y los trámites burocráticos, sobre todo en lo que respecta a los costes laborales, que destacan de forma llamativa como la principal preocupación en esta encuesta.»
En un tono más positivo, la encuesta «Printing Outlook» pone de manifiesto que se ha producido una reducción del coste de la financiación, una mejora en la disponibilidad de la misma, una ligera ampliación de las líneas de crédito y una desaceleración en los niveles de morosidad y de deuda incobrable. Sin embargo, también pone de relieve que se está imponiendo a las empresas plazos de pago más largos: más de 120 días para el 8 % de los encuestados. Hemos señalado este problema al Gobierno.
«Los nuevos datos de la última encuesta ponen de manifiesto la creciente importancia que están adquiriendo la inteligencia artificial y la robótica en el sector, pero también revelan algunas preocupaciones fundamentales en materia de ciberseguridad. Son ámbitos que seguiremos vigilando y en los que haremos todo lo posible para ayudar al sector a mejorar lo que ya es un referente en materia de productividad y eficiencia en la fabricación».
Duncan Smith, director nacional de Producción de Canon Reino Unido e Irlanda, y patrocinador del informe impreso «Printing Outlook», afirmó:
«A medida que nos adentramos en 2026, el sector de la impresión sigue evolucionando y el objetivo sigue siendo apoyar a las organizaciones a la hora de afrontar nuevos retos y oportunidades. Al combinar el progreso tecnológico con el valor práctico, el objetivo es ayudar a las empresas de impresión a seguir siendo competitivas, creativas y resilientes».
«El informe trimestral Printing Outlook de la BPIF sigue siendo un punto de referencia clave para el sector. Su análisis, basado en datos, de la confianza empresarial, las presiones sobre los costes y las tendencias de inversión ofrece una visión clara de las condiciones que determinan la toma de decisiones en el día a día. Esta información ayuda a orientar el desarrollo de soluciones que reflejen las necesidades operativas reales de las empresas del sector de la impresión».
Resumen de las principales conclusiones:
- El año 2025 cerró con los mejores resultados en producción y pedidos de los últimos cuatro años, según la última encuesta «BPIF Printing Outlook». Los resultados del cuarto trimestre de 2025 muestran que, aunque el último trimestre no alcanzó del todo las expectativas optimistas, el año terminó con unos niveles de actividad satisfactorios.
- Exactamente la mitad (50 %) de las imprentas lograron aumentar sus niveles de producción en el cuarto trimestre de 2025. Las previsiones de producción para el primer trimestre siguen siendo positivas, aunque no tan sólidas como en el tercer y cuarto trimestre.
- La confianza del sector se mantuvo positiva en el cuarto trimestre, tras el notable repunte registrado en el tercero, aunque resultó ser menos positiva que en el tercer trimestre y por debajo de las previsiones para el cuarto trimestre. Lamentablemente, las perspectivas actuales para el primer trimestre vuelven a caer en terreno negativo.
- Muchos de los encuestados suelen mostrarse más optimistas a la hora de analizar los resultados y las perspectivas de su propia empresa. Más de dos quintas partes (44 %) de los encuestados afirmaron que sus empresas se encuentran en «expansión».
- Las preocupaciones por las presiones salariales han vuelto a situarse a la cabeza de la lista de principales preocupaciones empresariales de las imprentas, por delante de las relacionadas con las ventas y de la creencia de que la competencia está fijando precios por debajo del coste.
- Al igual que en los últimos trimestres, la mayoría de los encuestados ha logrado mantener estables la mayoría de las partidas de gastos durante el cuarto trimestre. Aunque la mayoría ha mantenido estables los costes laborales, sigue habiendo más presión en este ámbito que en cualquier otra partida de gastos.
- Algo más de dos tercios (67 %) de las empresas de impresión han logrado mantener estables sus márgenes en el cuarto trimestre, y el resto ha entrado (por poco) en terreno positivo por primera vez en cuatro años.
- Aumentar la rentabilidad mediante inversiones de capital se ha convertido ahora en la máxima prioridad en lo que respecta a los planes de las empresas para aumentar la rentabilidad en los próximos doce meses.
- Menos de una cuarta parte (24 %) de los encuestados indicaron que habían llevado a cabo una revisión salarial en el cuarto trimestre. La variación media resultante en el salario base fue del 4,0 %.
- En enero, los pedidos de exportación superaron el 5 % de la facturación para el 16 % de los encuestados, lo que supone un aumento respecto al 13 % registrado en octubre. En términos generales, los pedidos de exportación registraron unos resultados significativamente mejores en el cuarto trimestre que en el tercero.
- Las intenciones generales de inversión parecen más sólidas de lo que han sido en los últimos años. Las ligeras mejoras en la disponibilidad y el coste de la financiación contribuirán a respaldar las decisiones de inversión, al igual que el deseo de aprovechar los avances tecnológicos como medio para mejorar la eficiencia y potenciar la automatización.
- Más de un tercio (36 %) de los encuestados ha indicado que ya utiliza la inteligencia artificial, lo que supone un aumento respecto al 23 % del año pasado. Casi un tercio (31 %) de los encuestados ha indicado que ya utiliza robots en sus organizaciones.
- Más de una quinta parte (21 %) de los encuestados afirmó haber sido objeto de un ciberataque en los últimos 12 meses.
- Los cambios recientes más notables en lo que respecta al acceso a la financiación y a las condiciones crediticias han sido una reducción del coste de la financiación, una mejora en la disponibilidad de la misma, una ligera ampliación de las líneas de crédito y una desaceleración en los niveles de morosidad y de deuda incobrable. Lamentablemente, la capacidad para supervisar los retrasos en los pagos se ve enturbiada por la realidad de lo que ahora se considera un «retraso en el pago» y por el cambio de las empresas hacia plazos de pago más largos.
En este número de «Printing Outlook» se destaca:
- Producción y pedidos: último trimestre y previsiones para este trimestre.
- Niveles de confianza empresarial, preocupaciones e incertidumbre.
- Volumen de negocio: análisis y previsiones del volumen de negocio anual y mensual.
- Capacidad: utilización y limitaciones.
- Costes: papel y cartón, tinta, mano de obra, energía y estructura media de costes.
- Datos sobre la evolución del empleo, los precios, los costes, los márgenes, los beneficios, el flujo de caja y la productividad.
- Indicadores de rentabilidad y planes de mejora.
- Revisiones salariales: actividad y variaciones medias en porcentaje.
- Comercio internacional: pedidos de exportación y evolución de los precios.
- Inversión: objetivos clave, inteligencia artificial y robótica.
- Ciberseguridad: ataques, planes de respuesta y recomendaciones.
- Condiciones de financiación y crédito: acceso a la financiación, retrasos en los pagos y condiciones de pago.
- Consumibles: datos sobre el consumo de papel y de tinta de impresión.
- Energía: actualización y análisis del sector.
Para obtener más información sobre cómo imprimir desde Outlook, visita www.britishprint.com/printingoutlook








