 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


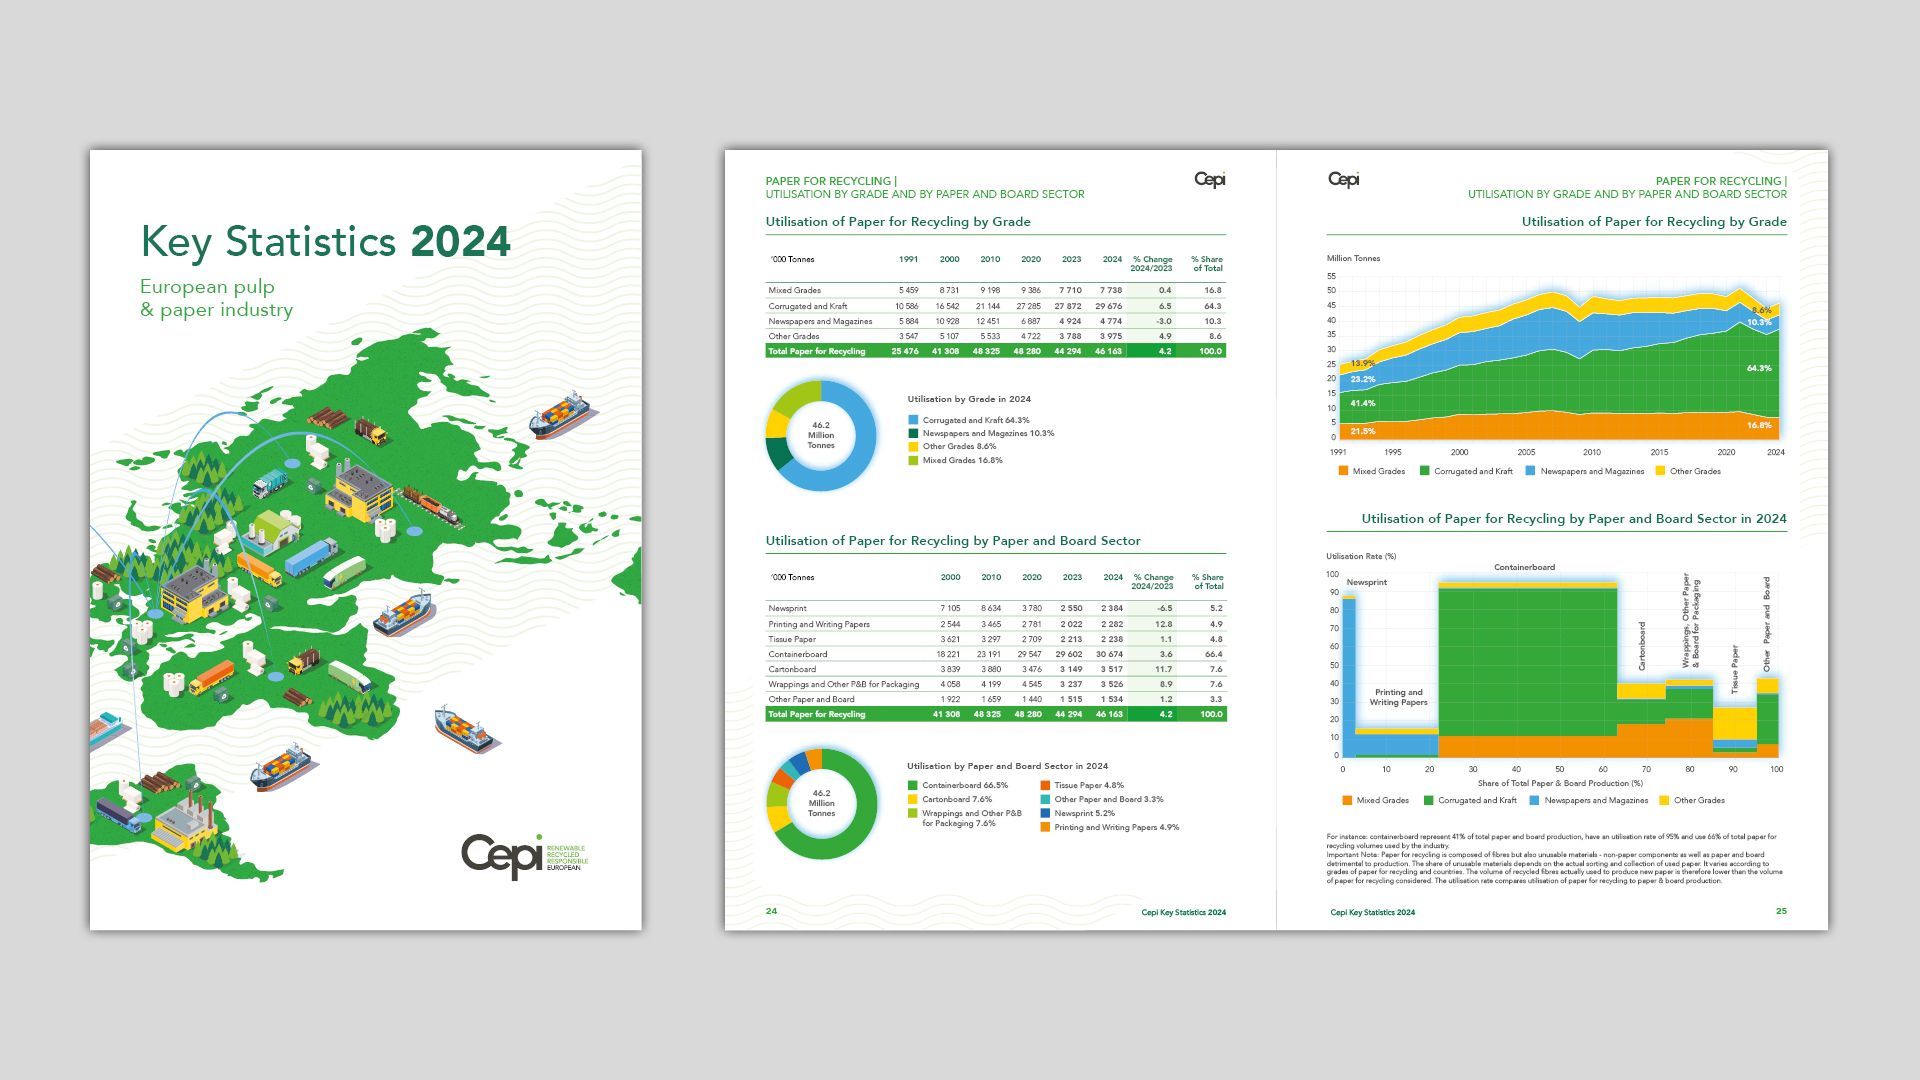
Le rapport « Cepi Key Statistics » 2024 montre que le secteur de la pâte à papier et du papier a fait preuve de résilience en 2024, avec une reprise qui a partiellement compensé le recul enregistré entre 2021 et 2023. Si le cadre réglementaire pesant sur la compétitivité mondiale reste un sujet de préoccupation, le développement durable et la décarbonisation demeurent des priorités.
La consommation de papier et de carton a augmenté de 7,0 % en 2024, soit un peu moins que prévu initialement, mais la production a enregistré un rebond plus marqué que celui initialement constaté dans les statistiques préliminaires de la CEPI, publiées en février (+ 5,9 %). Les chiffres définitifs confirment également que la croissance a concerné tous les segments de l’industrie de la pâte à papier et du papier. La production de papier et de carton d’emballage arrive en tête avec une hausse de 6,7 %, tandis que celle de papier tissu a augmenté de 5,6 %. Le papier graphique, utilisé pour les livres, le papier journal, ainsi que le papier d’impression et d’écriture, a mis fin, au moins temporairement, à une tendance à la baisse historique, avec une hausse de production de 3,8 % en 2024.
Toutefois, la production dans l’ensemble des secteurs à forte intensité énergétique, dont fait partie l’industrie papetière, reste inférieure de 10 à 15 % à celle de 2021, au plus fort de la pandémie de COVID. La conjoncture économique difficile en Europe en est en partie responsable, mais les coûts de production et les coûts réglementaires continuent également de jouer un rôle croissant dans le retard de compétitivité de l’UE.
Les exportations de papier et de carton ont augmenté de 4,6 % en 2024, mais restent inférieures de 19 % à celles de 2020. Fait unique parmi les secteurs industriels européens, celui de la pâte à papier et du papier est un exportateur performant, ce qui signifie que l’évolution du commerce mondial l’affecte davantage que d’autres. Les tensions commerciales croissantes et les surcapacités dans certaines régions du monde ont eu pour effet d’exacerber la concurrence. Il convient notamment de noter que les États-Unis sont le deuxième plus grand importateur de produits en papier et en carton de l’UE et la deuxième plus grande source d’importations de papier et de carton vers l’UE.
Face à une incertitude sans précédent, le secteur continue de mettre en œuvre un programme de développement durable qui est devenu sa marque de fabrique. Les émissions de CO₂ de l’industrie européenne de la pâte à papier et du papier ont diminué de 50 % par rapport aux niveaux de 2005, ce qui a permis de dissocier avec succès ces émissions de la croissance de la production. Les émissions de CO₂ par tonne de papier et de carton produite ont diminué de 6,3 % en 2024, pour s’établir à 0,24 tonne de CO₂ par tonne produite. Ce résultat est le fruit d’investissements dans des technologies plus propres, des combustibles plus écologiques et des processus de production plus efficaces sur le plan énergétique. Le secteur présente également la particularité de contribuer à l’autonomie stratégique de l’UE, 91 % de ses fibres naturelles provenant de l’Union européenne en 2024, grâce à une gestion durable des forêts et à un marché du papier destiné au recyclage en bonne santé.
« Nous avons démontré que l’industrie fait preuve d’une plus grande résilience lorsqu’elle investit à long terme dans le développement durable. Nous attendons désormais la proposition de la Commission européenne relative à une nouvelle stratégie en matière de bioéconomie, qui constituera un signal indiquant que l’Europe souhaite mettre en place des mesures incitatives visant à instaurer des conditions de concurrence équitables entre les matériaux fossiles et les matériaux d’origine biologique. » – Jori Ringman, directeur général de la CEPI
Téléchargez le rapport final 2024 « Statistiques clés » de la CEPI.








