 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


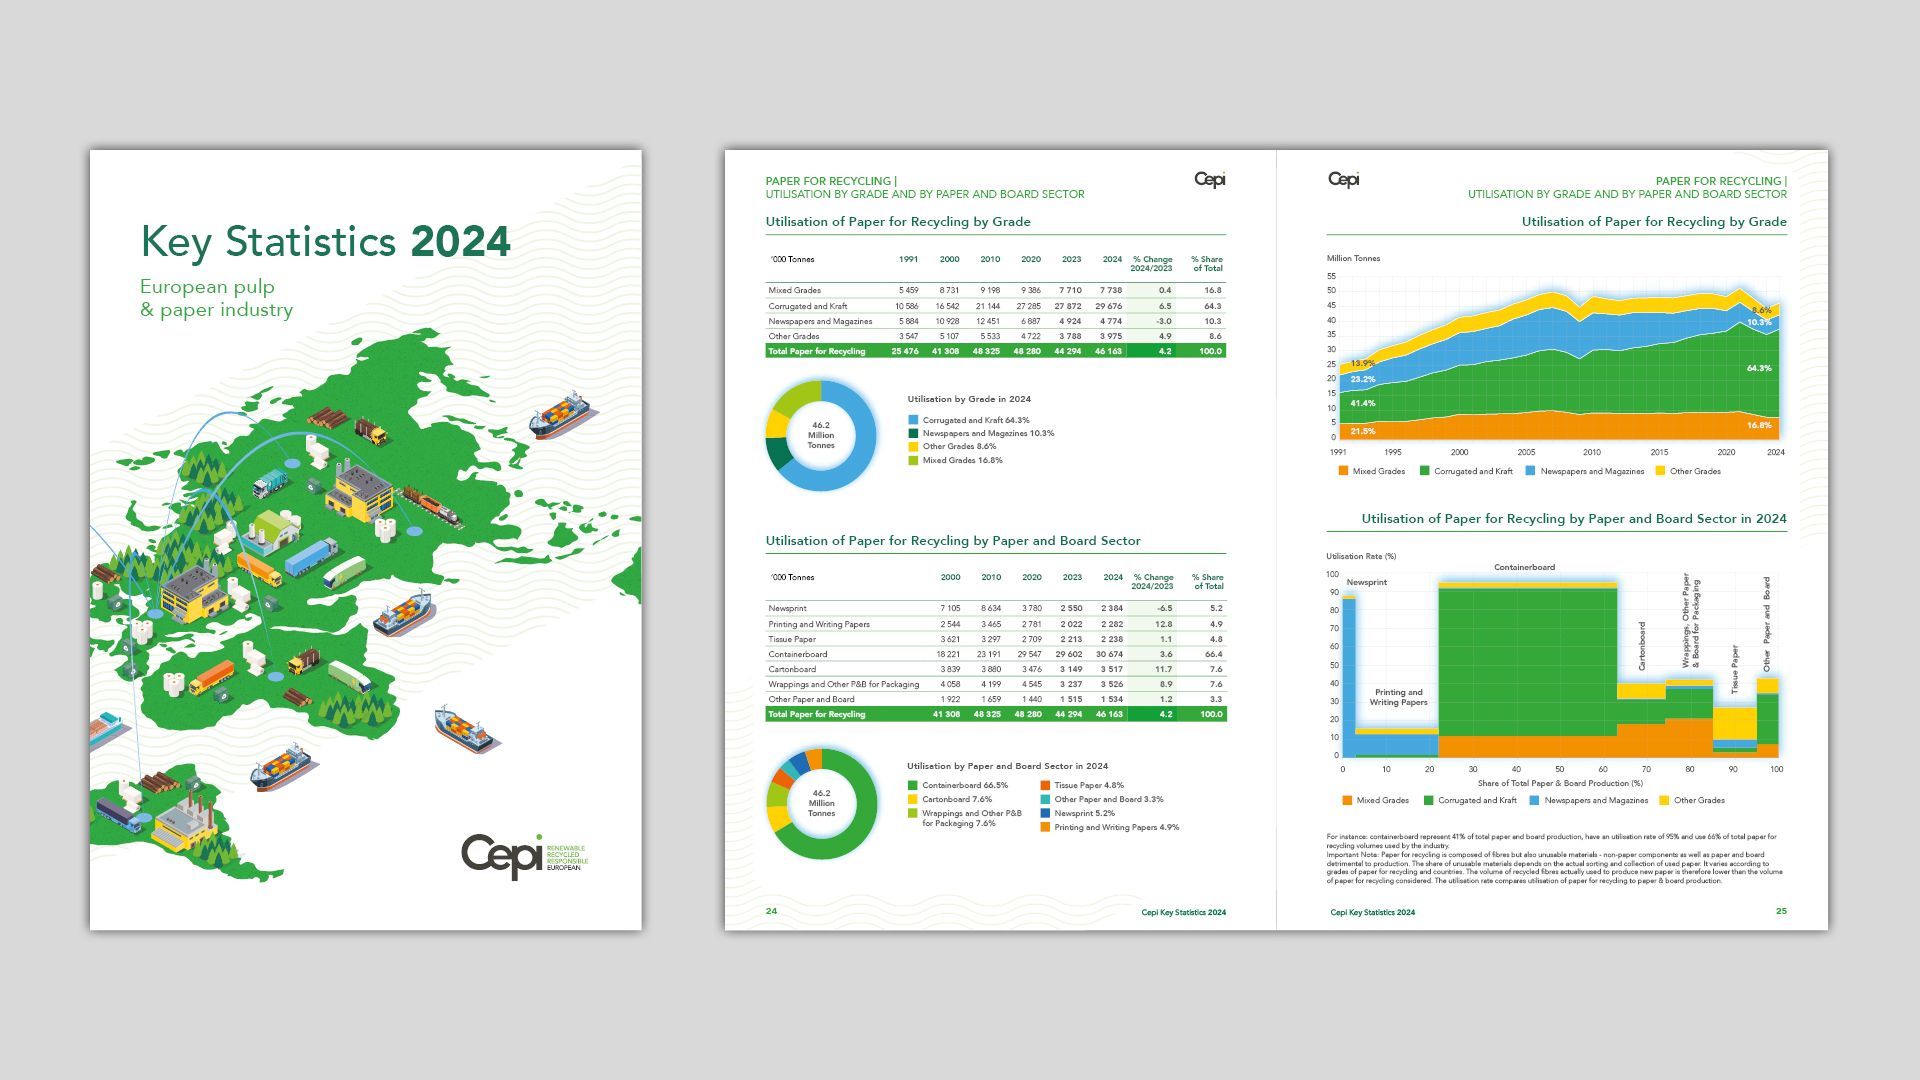
Der Cepi-Bericht „Key Statistics 2024“ zeigt, dass sich die Pulp- und Papierbranche im Jahr 2024 weiterhin als widerstandsfähig erwiesen hat und dass die Erholung den Rückgang der Jahre 2021 bis 2023 teilweise ausgeglichen hat. Während die regulatorischen Rahmenbedingungen für die globale Wettbewerbsfähigkeit weiterhin ein Problem darstellen, bleiben Nachhaltigkeit und Dekarbonisierung oberste Prioritäten.
Der Papier- und Kartonverbrauch stieg im Jahr 2024 um 7,0 % und lag damit etwas unter den ursprünglichen Erwartungen, doch die Produktion verzeichnete eine stärkere Erholung als zunächst aus den im Februar veröffentlichten vorläufigen Statistiken der CEPI hervorgeht (+5,9 %). Die endgültigen Zahlen bestätigen zudem, dass das Wachstum in allen Segmenten der Pulp- und Papierindustrie zu verzeichnen war. Die Produktion von Verpackungspapier und -karton liegt mit einem Produktionsanstieg von 6,7 % an der Spitze, während die Tissuepapierproduktion um 5,6 % zunahm. Grafikpapier, das für Bücher, Zeitungspapier sowie Druck- und Schreibpapier verwendet wird, hat mit einem Produktionsanstieg von 3,8 % im Jahr 2024 zumindest vorübergehend seinen historischen Abwärtstrend gestoppt.
Allerdings liegt die Produktion in allen energieintensiven Branchen, zu denen auch die Papierindustrie gehört, immer noch um 10 bis 15 % unter dem Niveau von 2021, dem Höhepunkt der COVID-Pandemie. Dies ist zum Teil auf das schwierige wirtschaftliche Umfeld in Europa zurückzuführen, doch auch Produktions- und Regulierungskosten spielen weiterhin eine immer größere Rolle für die nachlassende Wettbewerbsfähigkeit der EU.
Die Papier- und Kartonexporte stiegen im Jahr 2024 um 4,6 %, liegen jedoch um 19 % unter dem Niveau von 2020. Als einziger europäischer Industriezweig ist die Zellstoff- und Papierindustrie ein erfolgreicher Exporteur, was bedeutet, dass sie stärker als andere Branchen von den Entwicklungen im Welthandel betroffen ist. Zunehmende Handelsspannungen und Überkapazitäten in einigen Regionen der Welt haben zu einem verschärften Wettbewerb geführt. Insbesondere sind die Vereinigten Staaten der zweitgrößte Importeur von Papier- und Kartonprodukten aus der EU und die zweitgrößte Quelle für Papier- und Kartonimporte in die EU.
Angesichts beispielloser Unsicherheiten setzt die Branche weiterhin ihre Nachhaltigkeitsagenda um, die zu ihrem Markenzeichen geworden ist. Die CO₂-Emissionen der europäischen Pulp- und Papierindustrie sind im Vergleich zu den Werten von 2005 um 50 % gesunken, wodurch es gelungen ist, diese Emissionen vom Produktionswachstum zu entkoppeln. Die CO₂-Emissionen pro Tonne produziertem Papier und Karton sanken im Jahr 2024 um 6,3 % auf 0,24 Tonnen CO₂ pro produzierter Tonne. Dies ist das Ergebnis von Investitionen in sauberere Technologien, umweltfreundlichere Brennstoffe und energieeffizientere Betriebsabläufe. Die Branche zeichnet sich zudem dadurch aus, dass sie zur strategischen Autonomie der EU beiträgt: Im Jahr 2024 stammten 91 % ihrer Naturfasern aus der Europäischen Union, und zwar aus nachhaltig bewirtschafteten Wäldern und einem gesunden Markt für Recyclingpapier.
„Wir haben bewiesen, dass die Industrie widerstandsfähiger ist, wenn sie langfristig in Nachhaltigkeit investiert. Wir warten nun auf den Vorschlag der EU-Kommission für eine neue Bioökonomie-Strategie als Zeichen dafür, dass Europa Anreize schaffen will, die gleiche Wettbewerbsbedingungen zwischen fossilen und biobasierten Materialien herstellen.“ – Jori Ringman, Cepi-Generaldirektor
Laden Sie den endgültigen Cepi-Bericht „Key Statistics 2024“ herunter.








