 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


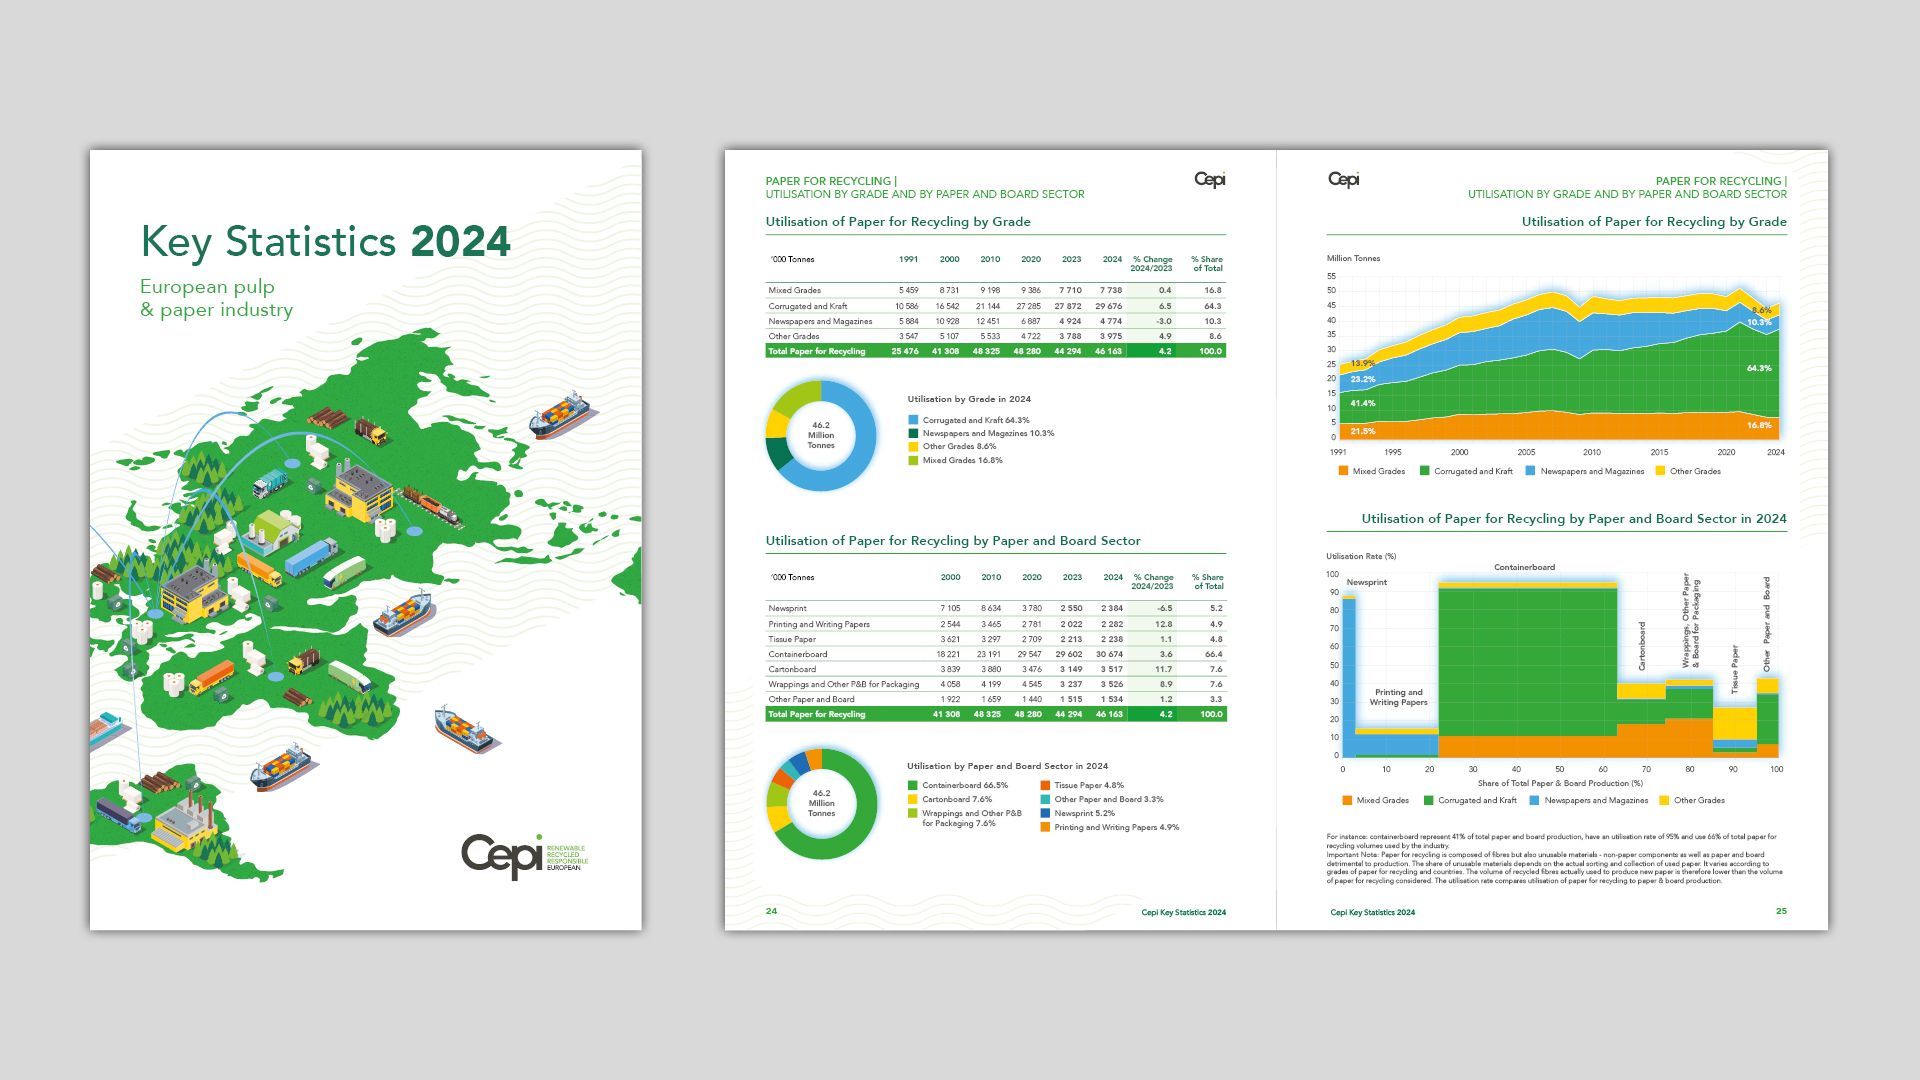
O relatório «Cepi Key Statistics» de 2024 revela que o setor da pasta de papel e do papel se manteve resiliente em 2024, com uma recuperação que compensou, em parte, o declínio registado entre 2021 e 2023. Embora as condições regulamentares para a competitividade global continuem a ser um desafio, a sustentabilidade e a descarbonização continuam a ser prioridades.
O consumo de papel e cartão aumentou 7,0% em 2024, um pouco menos do que inicialmente previsto, mas a produção registou uma recuperação mais acentuada do que a inicialmente indicada nas estatísticas preliminares da Cepi, publicadas em fevereiro (+5,9%). Os dados finais confirmam também que o crescimento se verificou em todos os segmentos da indústria da pasta de papel e do papel. A produção de papel e cartão para embalagem lidera com um aumento de 6,7%, enquanto a produção de papel tissue aumentou 5,6%. O papel gráfico, utilizado em livros, papel de jornal e papel de impressão e de escrita, interrompeu, pelo menos temporariamente, uma tendência histórica de descida, com um aumento da produção de 3,8% em 2024.
No entanto, a produção em todos os setores com elevado consumo energético, incluindo o setor do papel, continua a ser 10 a 15 % inferior à registada em 2021, no auge da pandemia da COVID-19. O difícil contexto económico europeu é, em parte, responsável por esta situação, mas os custos de produção e regulamentares também continuam a desempenhar um papel cada vez mais importante no atraso da competitividade da UE.
As exportações de papel e cartão aumentaram 4,6% em 2024, mas situam-se 19% abaixo dos níveis de 2020. De forma única entre os setores industriais europeus, o setor da pasta de papel e do papel é um exportador de sucesso, o que significa que a evolução do comércio mundial o afeta mais do que outros. As crescentes tensões comerciais e os excessos de capacidade em algumas regiões do mundo tiveram como efeito o agravamento da concorrência. De salientar que os Estados Unidos são o segundo maior importador de produtos de papel e cartão da UE e a segunda maior fonte de importações de papel e cartão para a UE.
Perante uma incerteza sem precedentes, o setor continua a cumprir uma agenda de sustentabilidade que se tornou a sua marca registada. As emissões de CO₂ da indústria europeia de pasta e papel diminuíram 50 % em comparação com os níveis de 2005, conseguindo dissociar essas emissões do crescimento da produção. As emissões de CO₂ por tonelada de papel e cartão produzidos diminuíram 6,3% em 2024, situando-se em 0,24 toneladas de CO₂ por tonelada produzida. Este resultado deve-se ao investimento em tecnologias mais limpas, combustíveis mais ecológicos e operações mais eficientes do ponto de vista energético. O setor apresenta ainda a particularidade de contribuir para a autonomia estratégica da UE, com 91 % das suas fibras naturais a provirem da União Europeia em 2024, através da gestão sustentável das florestas e de um mercado saudável de papel para reciclagem.
«Demonstrámos que a indústria é mais resiliente quando investe a longo prazo na sustentabilidade. Aguardamos agora a proposta da Comissão Europeia para uma nova Estratégia de Bioeconomia, como um sinal de que a Europa pretende implementar incentivos que criem condições de concorrência equitativas entre os materiais fósseis e os de base biológica.» – Jori Ringman, Diretor-Geral da Cepi
Descarregue o relatório final de 2024 da Cepi sobre as principais estatísticas.








