 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


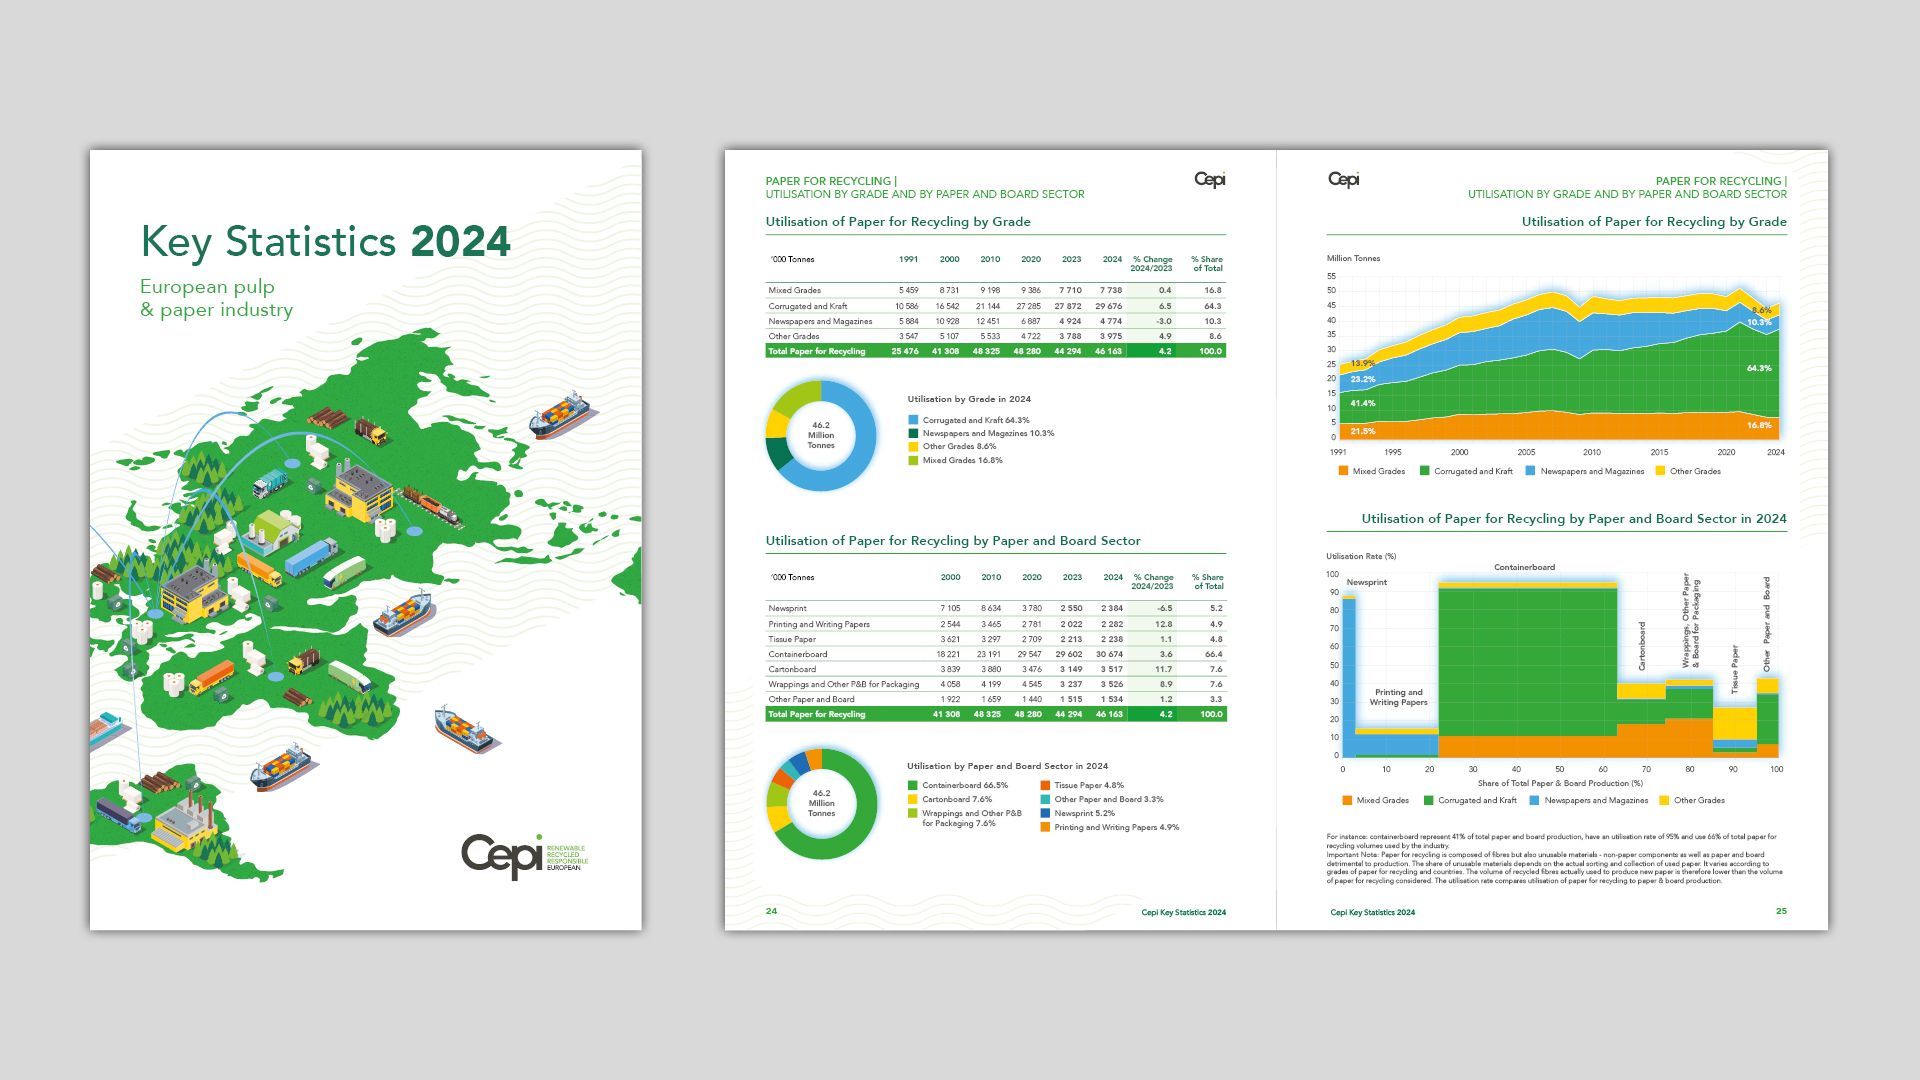
Raport „Cepi Key Statistics” za rok 2024 wskazuje, że sektor celulozowo-papierniczy zachował swoją odporność w 2024 r., a ożywienie gospodarcze częściowo zrównoważyło spadek odnotowany w latach 2021–2023. Chociaż warunki regulacyjne wpływające na globalną konkurencyjność nadal stanowią problem, zrównoważony rozwój i dekarbonizacja pozostają priorytetami.
Zużycie papieru i tektury wzrosło w 2024 r. o 7,0%, czyli nieco mniej niż początkowo przewidywano, jednak produkcja odnotowała silniejsze ożywienie niż wynikało to z wstępnych statystyk Cepi opublikowanych w lutym (+5,9%). Ostateczne dane potwierdzają również, że wzrost odnotowano we wszystkich segmentach przemysłu celulozowo-papierniczego. Na czele znajduje się produkcja papieru i tektury opakowaniowej, która wzrosła o 6,7%, a produkcja papieru higienicznego wzrosła o 5,6%. Papier graficzny, wykorzystywany do produkcji książek, papieru gazetowego oraz papieru drukarskiego i piśmienniczego, przynajmniej tymczasowo zatrzymał historyczny trend spadkowy, odnotowując w 2024 r. wzrost produkcji o 3,8%.
Jednak produkcja we wszystkich sektorach energochłonnych, w tym w przemyśle papierniczym, jest nadal o 10–15% niższa niż w 2021 r., czyli w szczytowym momencie pandemii COVID-19. Częściowo wynika to z trudnej sytuacji gospodarczej w Europie, ale koszty produkcji i regulacyjne również odgrywają coraz większą rolę w spadku konkurencyjności UE.
W 2024 r. eksport papieru i tektury wzrósł o 4,6%, ale jest o 19% niższy niż w 2020 r. Branża celulozowo-papiernicza, jako jedyna spośród europejskich sektorów przemysłowych, odnosi sukcesy eksportowe, co oznacza, że zmiany w handlu światowym wpływają na nią bardziej niż na inne sektory. Nasilające się napięcia handlowe i nadwyżki mocy produkcyjnych w niektórych regionach świata spowodowały zaostrzenie konkurencji. Warto zauważyć, że Stany Zjednoczone są drugim co do wielkości importerem produktów z papieru i tektury z UE oraz drugim co do wielkości źródłem importu papieru i tektury do UE.
W obliczu bezprecedensowej niepewności branża ta nadal realizuje program zrównoważonego rozwoju, który stał się jej znakiem rozpoznawczym. Emisje CO₂ w europejskim przemyśle celulozowo-papierniczym spadły o 50% w porównaniu z poziomami z 2005 r., co pozwoliło skutecznie oddzielić te emisje od wzrostu produkcji. Emisja CO₂ na tonę wyprodukowanego papieru i tektury spadła w 2024 r. o 6,3%, osiągając poziom 0,24 tony CO₂ na tonę wyprodukowanego materiału. Jest to wynik inwestycji w czystsze technologie, bardziej ekologiczne paliwa oraz bardziej energooszczędne procesy produkcyjne. Sektor ten wyróżnia się również tym, że przyczynia się do strategicznej autonomii UE – w 2024 r. 91% włókien naturalnych pochodziło z terytorium Unii Europejskiej, dzięki zrównowa?onej gospodarce le?nej oraz zdrowemu rynkowi papieru przeznaczonego do recyklingu.
„Udowodniliśmy, że przemysł jest bardziej odporny, gdy inwestuje długoterminowo w zrównoważony rozwój. Czekamy teraz na wniosek Komisji Europejskiej dotyczący nowej strategii na rzecz biogospodarki, który będzie sygnałem, że Europa zamierza wprowadzić zachęty zapewniające równe warunki konkurencji między surowcami kopalnymi a surowcami pochodzenia biologicznego” – Jori Ringman, dyrektor generalny Cepi
Pobierz ostateczną wersję raportu Cepi „Kluczowe statystyki 2024”.








