 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


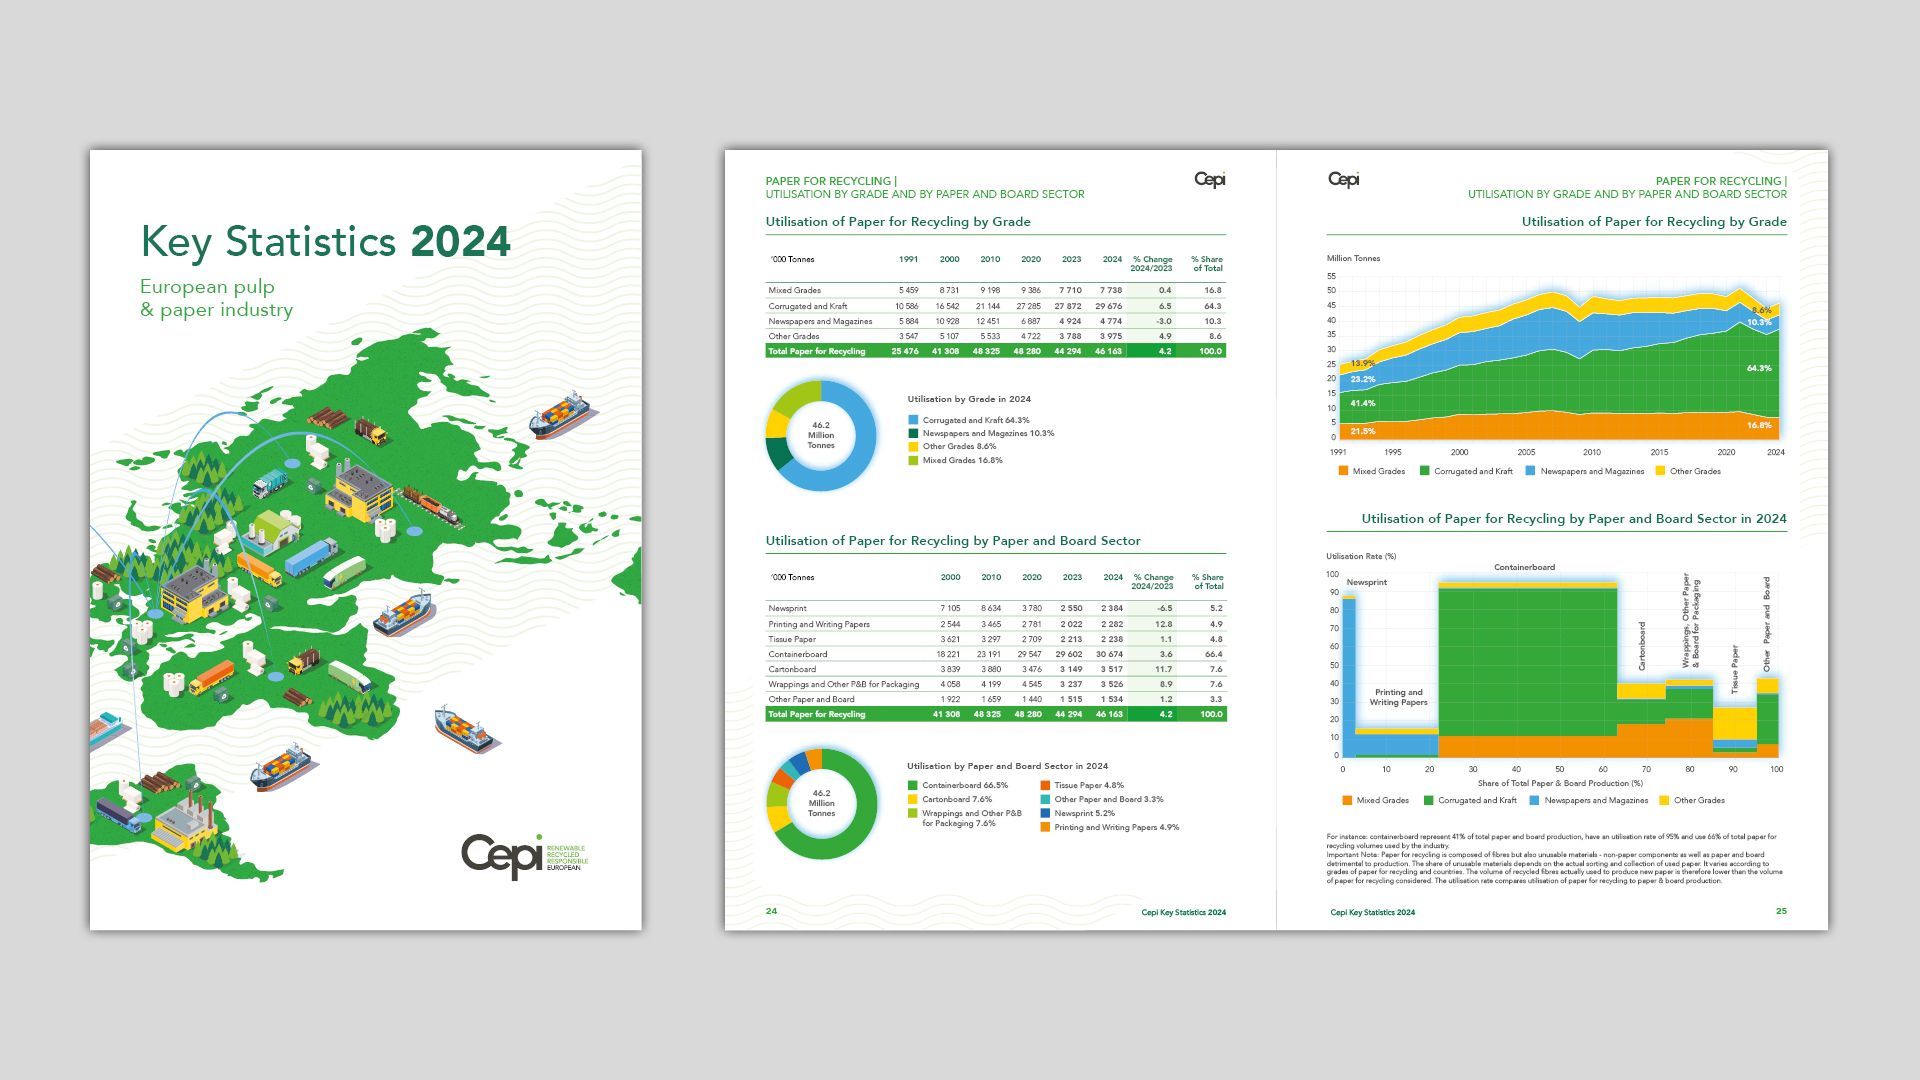
Cepi-rapporten med nøkkelstatistikk for 2024 viser at masse- og papirindustrien forble motstandsdyktig i 2024, med en oppgang som delvis har motvirket nedgangen i 2021–2023. Selv om regulatoriske rammevilkår for global konkurranseevne fortsatt er en utfordring, er bærekraft og avkarbonisering fortsatt prioriterte områder.
Forbruket av papir og kartong økte med 7,0 % i 2024, noe som var litt mindre enn først forventet, men produksjonen viste en sterkere oppgang enn det som først ble registrert i Cepis foreløpige statistikk, publisert i februar (+5,9 %). De endelige tallene bekrefter også at veksten er registrert i alle segmenter av masse- og papirindustrien. Produksjonen av emballasjepapir og -kartong leder an med en produksjonsøkning på 6,7 %, mens produksjonen av tissuepapir økte med 5,6 %. Grafisk papir, som brukes til bøker, avispapir samt trykk- og skrivepapir, har i det minste midlertidig stanset en historisk nedadgående utvikling, med en produksjonsøkning på 3,8 % i 2024.
Produksjonen i alle energiintensive sektorer, inkludert papirindustrien, er imidlertid fortsatt 10–15 % lavere enn i 2021, da covidpandemien var på sitt høyeste. Et krevende europeisk økonomisk klima er delvis årsaken, men produksjons- og regulatoriske kostnader spiller også fortsatt en stadig større rolle i EUs svekkede konkurranseevne.
Eksporten av papir og kartong økte med 4,6 % i 2024, men er 19 % lavere enn i 2020. Som den eneste europeiske industrisektoren av sitt slag er masse- og papirindustrien en vellykket eksportør, noe som innebærer at utviklingen i den globale handelen påvirker den mer enn andre sektorer. Økende handelsspenninger og overkapasitet i enkelte regioner i verden har bidratt til å skjerpe konkurransen. USA er særlig den nest største importøren av EUs papir- og kartongprodukter og den nest største kilden til import av papir og kartong til EU.
Til tross for en enestående usikkerhet fortsetter sektoren å levere på en bærekraftagenda som har blitt dens kjennetegn. CO2-utslippene fra den europeiske masse- og papirindustrien har gått ned med 50 % sammenlignet med nivåene i 2005, noe som har koblet utslippene fra produksjonsveksten. CO2-utslippene per tonn produsert papir og kartong gikk ned med 6,3 % i 2024, til 0,24 tonn CO2 per produsert tonn. Dette er et resultat av investeringer i renere teknologi, grønnere brensel og mer energieffektiv drift. Sektoren bidrar også til EUs strategiske autonomi. I 2024 ble 91 % av naturfibrene hentet fra EU, gjennom bærekraftig forvaltede skoger og et velfungerende marked for returpapir.
«Vi har vist at industrien er mer motstandsdyktig når den investerer langsiktig i bærekraft. Vi venter nå på forslaget fra EU Commission til en ny bioøkonomistrategi, som et signal om at Europa ønsker å innføre insentiver som vil skape like konkurransevilkår mellom fossile materialer og biobaserte materialer.» – Jori Ringman, generaldirektør i Cepi
Last ned Cepis endelige rapport med nøkkelstatistikk for 2024.








