 American Latina
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 Norway
 North America
 Polish
 Portugal
 South Africa
 Swedish
 Spanish
 United Kingdom


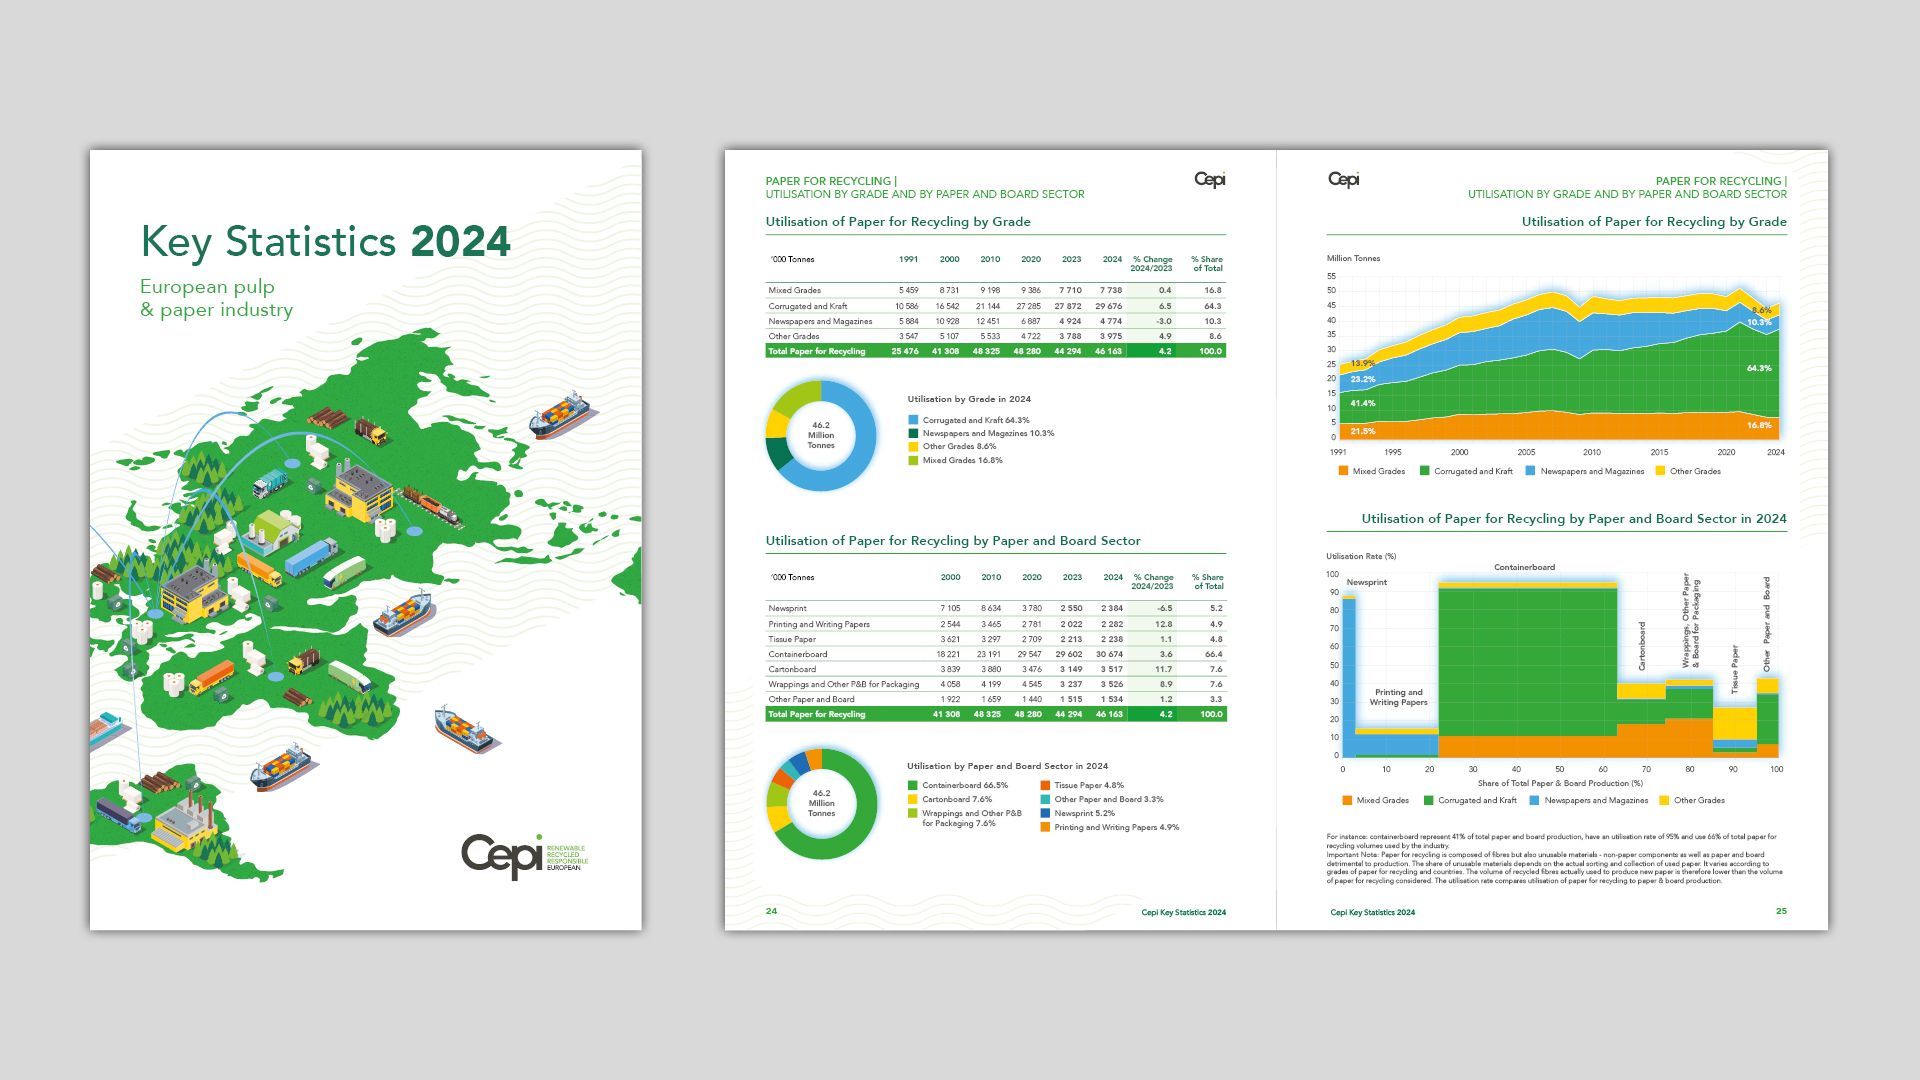
El informe «Cepi Key Statistics» de 2024 muestra que el sector de la pasta y el papel se mantuvo resistente en 2024, con una recuperación que ha compensado en parte el descenso registrado entre 2021 y 2023. Si bien las condiciones normativas para la competitividad global siguen siendo un problema, la sostenibilidad y la descarbonización siguen siendo prioridades.
El consumo de papel y cartón aumentó un 7,0 % en 2024, un poco menos de lo previsto inicialmente, pero la producción registró un repunte mayor que el que se observó en un primer momento en las estadísticas preliminares de la CEPI, publicadas en febrero (+5,9 %). Las cifras definitivas confirman también que el crecimiento se ha producido en todos los segmentos de la industria de la pasta y el papel. La producción de papel y cartón para embalaje lidera el crecimiento con un aumento del 6,7 %, mientras que la de papel tisú aumentó un 5,6 %. El papel gráfico, utilizado para libros, papel de periódico y papel de impresión y escritura, ha frenado, al menos temporalmente, su tendencia histórica a la baja, con un aumento de la producción del 3,8 % en 2024.
Sin embargo, la producción en todos los sectores con un elevado consumo energético —entre los que se incluye el del papel— sigue siendo entre un 10 % y un 15 % inferior a la de 2021, en pleno apogeo de la pandemia de COVID-19. Esto se debe, en parte, a un entorno económico europeo difícil, pero los costes de producción y normativos también siguen desempeñando un papel cada vez más importante en el retraso de la competitividad de la UE.
Las exportaciones de papel y cartón aumentaron un 4,6 % en 2024, pero son un 19 % inferiores a las de 2020. El sector de la pasta y el papel, único entre los sectores industriales europeos, es un exportador de éxito, lo que significa que la evolución del comercio mundial le afecta más que a otros. Las crecientes tensiones comerciales y el exceso de capacidad en algunas regiones del mundo han tenido como consecuencia una intensificación de la competencia. Cabe destacar que Estados Unidos es el segundo mayor importador de productos de papel y cartón de la UE y la segunda mayor fuente de importaciones de papel y cartón en la UE.
Ante una incertidumbre sin precedentes, el sector sigue cumpliendo con una agenda de sostenibilidad que se ha convertido en su seña de identidad. Las emisiones de CO₂ de la industria europea de la pasta y el papel han disminuido un 50 % en comparación con los niveles de 2005, logrando desvincular con éxito dichas emisiones del crecimiento de la producción. Las emisiones de CO₂ por tonelada de papel y cartón producidos disminuyeron un 6,3 % en 2024, situándose en 0,24 toneladas de CO₂ por tonelada producida. Este resultado es fruto de la inversión en tecnologías más limpias, combustibles más ecológicos y operaciones más eficientes desde el punto de vista energético. El sector también se caracteriza por contribuir a la autonomía estratégica de la UE, ya que en 2024 el 91 % de sus fibras naturales procedían de la Unión Europea, a través de bosques gestionados de forma sostenible y de un mercado sólido de papel para reciclaje.
«Hemos demostrado que la industria es más resiliente cuando invierte a largo plazo en sostenibilidad. Ahora estamos a la espera de la propuesta de la Comisión Europea para una nueva estrategia de bioeconomía, como señal de que Europa quiere poner en marcha incentivos que creen condiciones de igualdad entre los materiales fósiles y los de origen biológico». — Jori Ringman, director general de Cepi
Descarga el informe definitivo de Cepi sobre estadísticas clave de 2024.








